小型微利企业的税收筹划探讨
2019-10-08 05:01:52王玉娟
商业会计
2019年15期
【摘要】 自2019年1月1日开始,小型微利企业执行新的企业所得税优惠税率、新的增值税起征点。文章依据最新税收政策对小型微利企业的企业所得税和增值税进行税收筹划。
【关键词】 小型微利企业;企业所得税;增值税;税收筹划
【中图分类号】 F812 【文献标识码】 A 【文章编号】1002-5812(2019)15-0106-03
小型微利企业是我国经济发展的基础,对扩大就业、国家税收、经济发展都具有十分重要的意义。但是,从纳税能力分析,小型微利企业的纳税能力比较弱,若让其与经营规模大、盈利水平高的企业适用同样的税收政策,会加重其税收负担,不利于小型微利企业的成长。为了扶植小型微利企业的发展,2019年1月17日,国家税务总局与财政部联合发布了《关于实施小型微利企业普惠性税收减免政策的通知》(财税[2019]13号),2019年1月19日,国家税务总局又发布了《关于小规模纳税人免征增值税政策有关征管问题的公告》(国家税务总局公告2019年第4号)。纳税人可以充分利用上述税收政策进行筹划,以避免多缴纳企业所得税和增值税。
一、企业所得税的税收筹划
(一)财税[2019]13号的规定
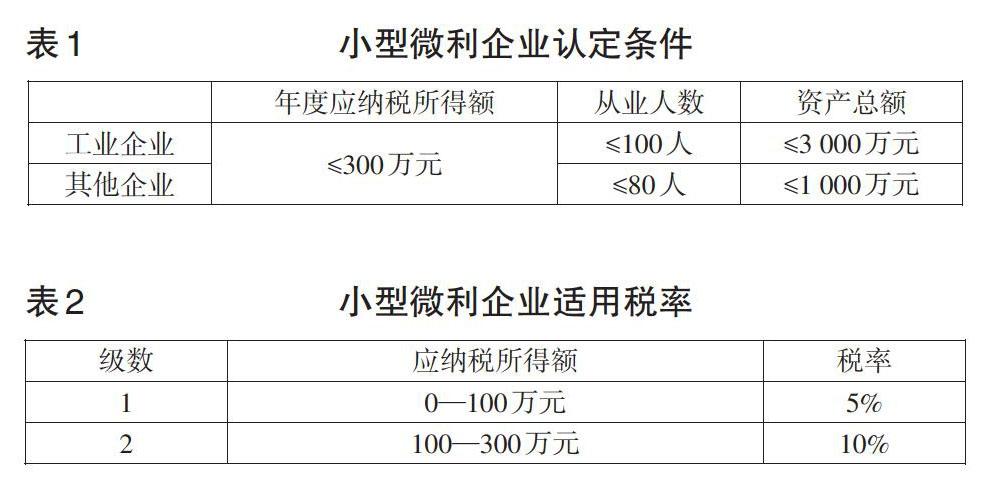
财税[2019]13号对小型微利企业的认定条件和适用税率做出了规定,具体见表1和表2。
(二)税收筹划
假设纳税人已经满足小型微利企业的认定条件,下面仅对企业的应纳税所得额进行分析。设R为应纳税所得额,Y为税后所得。
情况一:当R=3 000 000时,应缴纳企业所得税=1 000 000×5%+(3 000 000-1 000 000)×10%=250 000(元),税后所得Y1=3 000 000-250 000=2 750 000(元)。
情况二:当R>3 000 000元时,若纳税人为非高新技术企业,应缴纳企业所得税=R×25%,税后所得Y2=R-R×25%=R×75%。
登录APP查看全文