杜邦分析体系的局限性及其改进研究
2019-11-13 15:55:18王如燕闫妤文白楠楠孙涛
国际商务财会
2019年5期
王如燕 闫妤文 白楠楠 孙涛
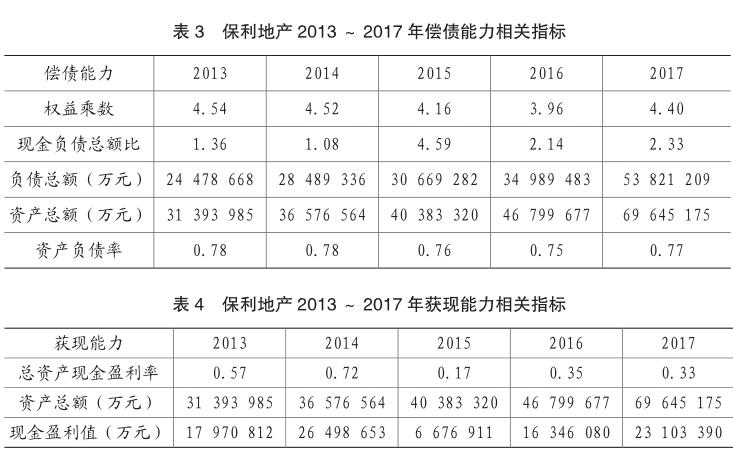
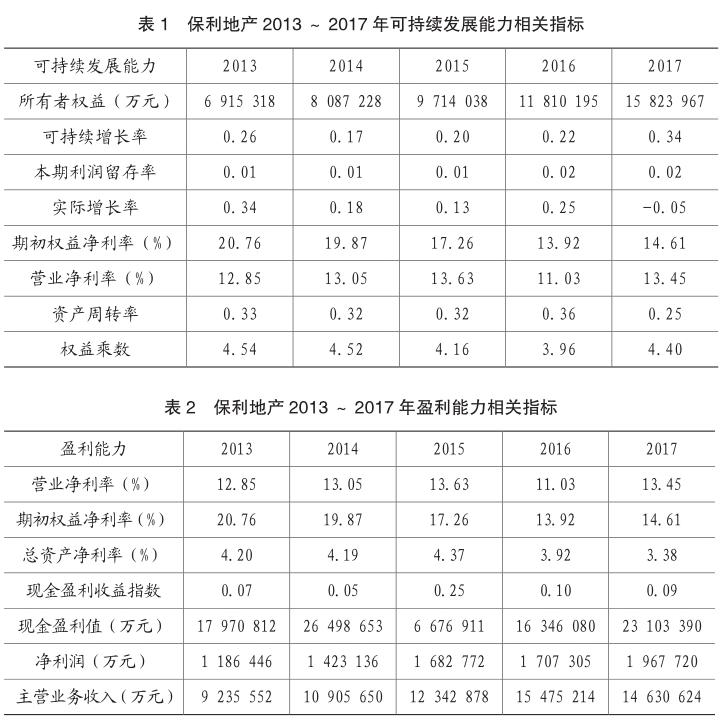
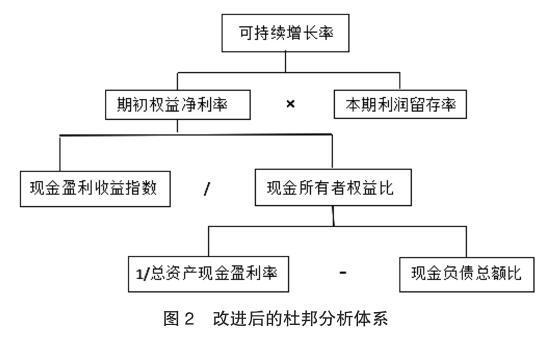
【摘要】本文首先列举了国内外对于杜邦分析系统的相关研究,并对其做出了相应评述;其次论述了传统杜邦分析法的优缺点,并针对传统杜邦分析体系的不足,引入其他经济指标构建了一套新的杜邦分析体系;再次对改进后杜邦分析体系可行性和有效性进行了评价;最后以保利地产2013-2017年间的财务报表为例进行例证分析,并提出研究结论和建议。
【关键词】杜邦分析法;局限性;现金流量;
可持续增长;保利地产
【中图分类号】F299;F275
在财务分析中,杜邦分析体系的地位不言而喻。这种分析法通过财务比率指标之间的算数关系对指标进行科学分析研究。该方法可以使财务比率分析层次更加清晰和结构化的同时,便于报表分析人员分析企业能够获利原因或者是找出阻碍企业盈利因素。
在现实生活中,有些房地产公司利用传统的杜邦分析法对企业目前的状况进行分析后,看起来前景一片光明,却在不久之后突然陷入破产的僵局。究其原因,往往是由于企业资金无法回流,而在此之前丝毫没有意识到已经面临巨大的风险,更别提实施防范控制的措施了。由此可见,就算财务报表使用者了解到企业今年获得了丰厚净利润,但这只是基于权责发生制下的一个数字,并不能体现企业目前的现金流是否稳定。而缺失现金流的指标分析是杜邦分析体系的一大不足。
一、文献综述
(一)国内研究综述
引入现金指标这一想法首先是由郑宏铁提出的;……
登录APP查看全文
猜你喜欢
活力(2019年15期)2019-09-25 07:21:38
合作经济与科技(2017年2期)2017-01-03 22:42:32
现代经济信息(2016年27期)2016-12-16 00:09:24
中国集体经济(2016年27期)2016-11-19 12:48:28
商业会计(2016年12期)2016-10-08 01:00:21
中国市场(2016年15期)2016-04-28 09:10:19
商(2016年10期)2016-04-25 17:45:44
山西农经(2016年3期)2016-02-28 14:24:03
商业会计(2015年15期)2015-09-21 08:26:28
中国乡镇企业会计(2014年3期)2014-03-22 07:13:53