全面“营改增”对外贸企业的影响及对策
2019-11-13 15:55:18李德平
国际商务财会
2019年5期
李德平
【摘要】“营改增”是国家一项具有里程碑式的税制改革,是国家根据经济社会发展新形势,从进一步深化改革的总体部署做出的重要决策。全面“營改增”打通了二、三产业之间的增值税抵扣链条,从制度上消除了重复征税,进一步减轻了企业的负担,调动了企业的积极性,促进了服务业尤其是互联网+、科技等高端服务业的发展。对促进产业和消费升级换代,培育新动能,深化供给侧结构性改革具有深远的意义。本文从外贸企业的日常业务入手,仔细分析了本次税改对外贸企业的影响,并提出了相应的对策。
【关键词】营改增;外贸企业;税务筹划
【中图分类号】F810.42
“营改增”是指原来按税法规定应缴纳营业税的相关劳务收入改为缴纳增值税。由于增值税是以商品或劳务流转过程中形成的增值额作为应纳税所得额,所纳增值税税额可以在商品或劳务流转的各个环节环环抵扣,税负合理分配在各流转环节,这样就可以促进企业产品生产、劳务提供的专业化,引导企业在市场竞争中的纵向联合和横向联合,促进相关产业配套升级,提高劳动生产率,极大调动了涉税企业的生产积极性。
“营改增”政策实施以来,有效降低了企业的生产经营成本,激发了税改企业的创新活力和创新积极性,有力配合了国家供给侧改革,同时也对刺激国内消费市场、促进消费水平升级换代产生积极影响。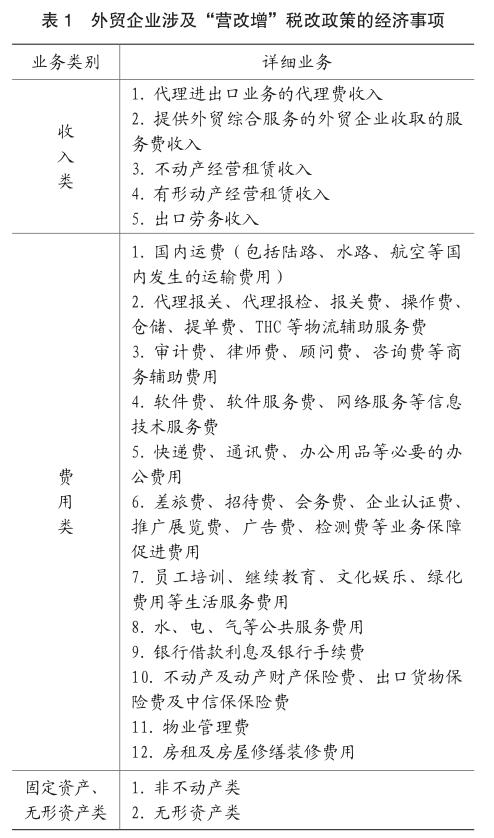
一、外贸企业涉及“营改增”税改政策的经济事项
登录APP查看全文