机关事业单位养老保险新政对财政支出影响的精算分析
2020-03-31 03:09:07史永红
中国民商
2020年2期
史永红
摘 要:新形势下,机关事业单位为了长远发展,特定推出养老保险新政策,该政策的出台和应用,会对财政支出产生明显影响。本文首先指出养老保险新政的内容和意义,然后分析了对财政支出的影响,最后进行精算分析,以供参考。
关键词:机关事业单位;养老保险;财政支出;影响;精算分析
一、机关事业单位养老保险新政
2015年1月,发布了《关于机关事业单位工作人员养老保险制度改革的决定》(以下简称新政)。主要内容是:①养老保险费由单位、个人共同负担,单位缴纳比例为工资总额的20%,个人缴纳比例为本人工资的8%。②个人账户储存款,只能用于职工的养老,不能提前支取;按照国家记账利率计算利息,且免征利息税。③改革前后,工作衔接上遵循“老人老办法、新人新制度、中人逐步过渡”的原则。
二、新政对财政支出的影响
(一)养老金变化的影响
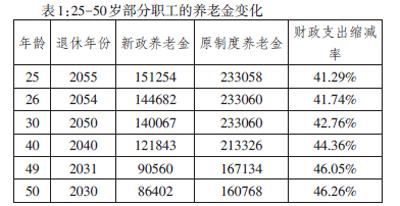
改革前,职工的养老金由单位全部支出;改革后,老人实行老办法,新人实行新制度,中人则发放过渡性的养老金。假设职工的工资由财政拨付,单位缴费由财政负担,那么新政的实施,会明显降低财政支出。
(二)职业年金的影响
建立职业年金,单位和个人的缴纳比例分别为8%、4%,其中财务全额提供资金的单位,执行统一的记账利率和计算利息,年金账户储存款由统计财政拨付。由于相关实施细则不完善,本文的分析不考虑职业年金这一要素。
(三)上调工资的影响
为了促使新政顺利执行,改革初期上调职工的工资,属于一次性支出,对财政支出的影响是暂时的。……
登录APP查看全文
猜你喜欢
当代陕西(2021年2期)2021-03-29 07:41:24
中国财政年鉴(2017年0期)2017-07-04 08:49:14
中国财政年鉴(2017年0期)2017-07-04 08:49:00
妈妈宝宝(2017年3期)2017-02-21 01:22:28
行政事业资产与财务(2016年10期)2016-09-26 12:05:15
中国塑料(2016年3期)2016-06-15 20:30:00
中国财政年鉴(2016年0期)2016-06-05 15:23:31
通信电源技术(2016年3期)2016-03-26 07:13:38
中国工程咨询(2015年5期)2015-02-16 05:35:26
杭州师范大学学报(社会科学版)(2013年6期)2013-03-11 16:35:04