
金融危机背景下的商业银行信贷风险管理
2020-08-03 02:04:10张伟
时代金融
2020年13期
关键词:商业银行
张伟

摘要: 在金融危机的背景下,商业银行需要正视实体经济持续进入下行通道、商业银行不良贷款率十年来持续上升、商业银行信贷风险管理存在短板等一系列问题,树立危机意识,强化信贷风险管理。
关键词: 金融危机 商业银行 信贷风险
2008年,美国房地美、房利美公司相继倒闭,引发震惊世界的次贷危机。同年,冰岛央行宣布破产。2009年,希腊政府开支枯竭,诱发欧洲债务危机。2014年,阿根廷无法按期偿付外债利息,濒临国家破产。在次贷危机、欧洲债务危机等金融危机一轮又一轮的连续打击下,世界经济增速急剧放缓。尽管金融危机已过去十余年,但毋庸讳言的是,包括中国在内的世界各国的金融机构,仍然无法完全摆脱金融危机的阴影。因此,商业银行需要正视金融危机的客观现实,做好在金融危机背景下的信贷风险管理。
一、金融危机背景下商业银行信贷发展特点
(一)不良贷款率趋向上升
自金融危机爆发以来,我国商业银行不良贷款率便进入上行通道。本文采集了相关数据,绘制出2008年~2018年商业银行不良贷款率、不良贷款的变化情况:
通过分析发现,十年来商业银行不良贷款率先降后升,从2008年的2.4%降到2012年最低点0.95%,随后逐步攀升至2018年1.83%,呈逐步上升态势;商业银行不良贷款总额与不良贷款率走势基本一致,不良贷款额在2015年突破1万亿元,在2018年突破了2万亿元的关口。总体上,商业银行不良贷款总额与不良贷款率呈上升态势。
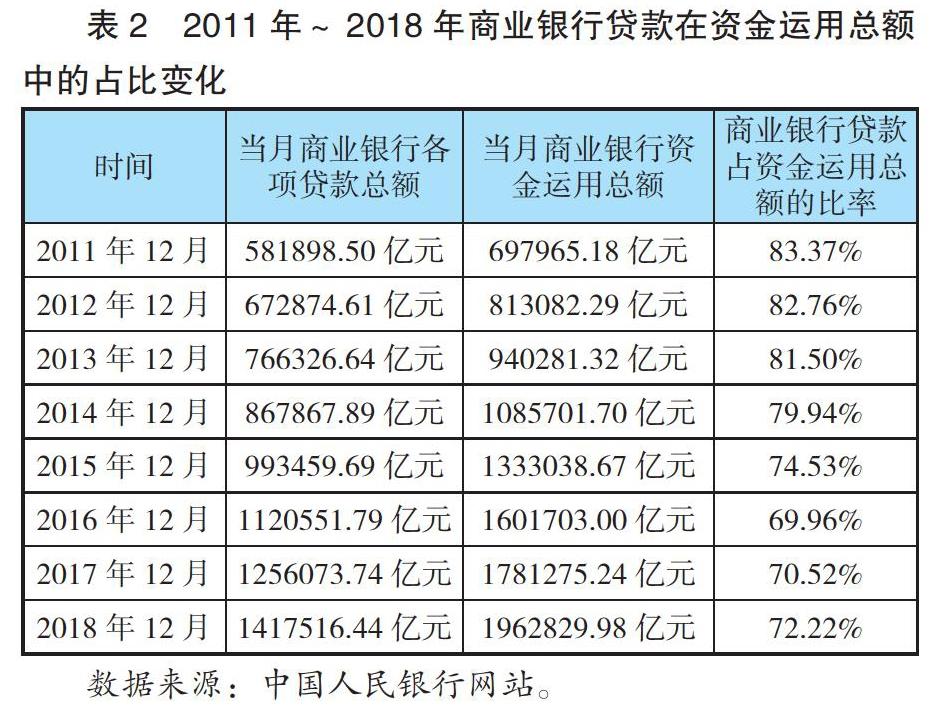
(二)资金运用信贷占比高
登录APP查看全文
猜你喜欢
大众投资指南(2020年10期)2020-07-24 08:03:40
中国外汇(2019年10期)2019-08-27 01:58:00
中国外汇(2019年8期)2019-07-13 06:01:26
智富时代(2019年4期)2019-06-01 07:35:00
经济技术协作信息(2018年20期)2019-01-19 02:56:32
消费导刊(2017年20期)2018-01-03 06:27:21
山西大同大学学报(社会科学版)(2016年6期)2016-01-23 02:06:18
当代经济(2015年4期)2015-04-16 05:57:02
现代企业(2015年6期)2015-02-28 18:52:13
河北金融年鉴(2014年0期)2014-02-27 13:20:23
