
精确的错误:DCF估值法的谬误
2020-08-03 02:05:34喻少华
时代金融
2020年15期
关键词:现金流量
喻少华
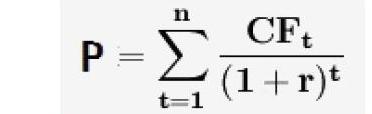
摘要:本文从理论上分析了DCF估值模型中的未来自由现金流量、预期现金流量持续的时间以及折现率等几个变量,发现在企业的估值实践中人们无法得到这几个变量的准确数据,因此用DCF估值法对企业价值评估,计算出来的结果会是一个精确的错误。
关键词:现金流量 折现 估值 资本成本
现金流量贴现法(DCF)是目前公司财务和投资领域应用最广泛的定价模型之一。人们用DCF估值模型给各种资产或者公司估值,并得出一个精确的数字。笔者以为,用DCF估值模型的人实际上是在玩数字游戏,用看似精确的数学模型得出一个错误的估值结果。
一、DCF估值法
DCF是Discounted cash flow的缩写,意为现金流折现。以企业价值评估为例,方法是将企业未来多年的自由现金流折现计算出企业目前价值,数学公式表达如下:
公式中P为被评估资产(如企业)的价值; n为被评估资产(如企业)的寿命;CFt为被评估资产(企业)在t时刻产生的现金流;r为预期现金流的折现率。
这个模型理论上非常完美,只要成功预测企业未来若干年的自由现金流,并且用一个适当的折现率折现,企业价值就计算出来了。
二、DCF估值法的谬误
DCF估值法中有三个因素:(1)企业未来的自由现金流;(2)未来的现金流量出现和持续的时间;(3)折现率。在实践中这三个因素都非常难以准确预测。
企業未来的自由现金流。首先,该模型所用的现金流量是指自由现金流量:即扣除税收、必要的资本性支出和营运资本增加后,能够支付给所有的清偿者的现金流量。……
登录APP查看全文
猜你喜欢
活力(2019年15期)2019-09-25 07:21:38
财会研究(2017年9期)2017-10-19 02:04:37
绿色财会(2017年10期)2017-03-11 18:44:42
消费导刊(2016年5期)2016-06-30 00:32:36
山西农经(2016年3期)2016-02-28 14:24:03
潍坊学院学报(2015年6期)2015-12-31 09:09:48
商业会计(2015年15期)2015-09-21 08:26:28
中国乡镇企业会计(2014年3期)2014-03-22 07:13:53
河南科技(2014年23期)2014-02-27 14:19:12
现代经济信息(2009年8期)2009-02-03 07:51:44
