管理层能力、财务困境与审计费用
2020-08-06 14:38:31林泽华卢宁文
时代金融
2020年14期
林泽华 卢宁文
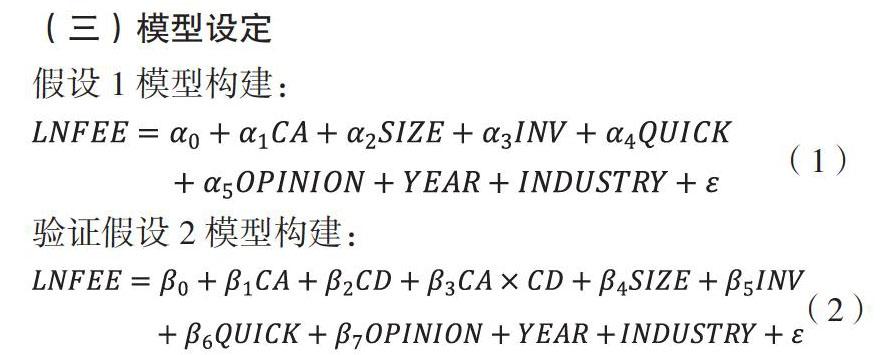
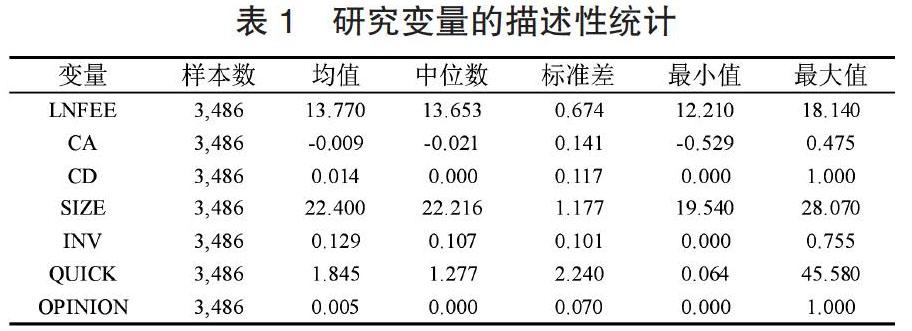
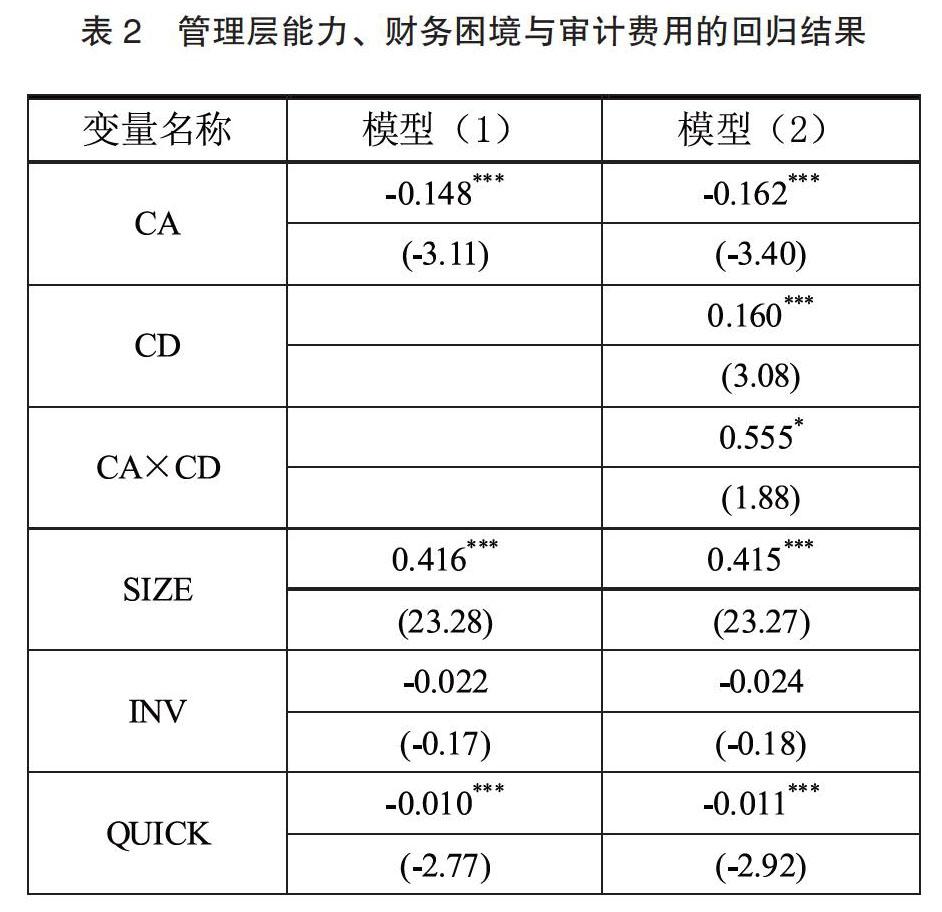
摘要:本文选取2015-2017年我国沪深A股上市公司作为样本,分析管理层能力、财务困境与审计费用三者间的关系。研究发现,在其他因素控制的情况下,管理层能力和审计费用呈反向关系;财务困境削弱了管理层能力和审计费用间的负相关关系。
关键词:审计费用 管理层能力 财务困境
一、引言
2014年12月,国家发改委发布《关于放开部分服务价格意见的通知》标志着全面放开会计师事务所提供的审计业务服务的价格管制。市场化的审计费用是否受更多因素影响?本文对此进行探究。
二、理论分析与研究假设
管理者对企业经营过程中的战略决策和投资决策等方面都有着重要影响。不同的管理者有着不同的认识能力、道德水平、价值观取向等等,因此即使规模相似的企业,也会在不同管理层的治理下发展各异,从而影响审计师对企业审计业务成本和环境的评估,影响最终的审计定价。审计师对审计业务的定价主要取决于两个因素,一是审计成本,二是审计风险。一方面,管理层能力的高低影响着审计成本。从已有的研究结果可知,内部控制质量是影响审计成本的重要因素之一,因此公司的内部控制质量高低是对审计定价有较大影响的[1]。而根据我国《企业内部控制基本规范》可知,企业内部控制的主要负责人就是经理层,即管理层。所以公司内部控制质量的好坏与管理层的管理有直接关系,管理层能力越强,公司内部控制质量越好[2]。……
登录APP查看全文