“战投不一定是最好的股权投资者”
2020-08-06 17:52:25徐庭芳
南方周末
2020-08-06
关键词:战略
南方周末记者 徐庭芳
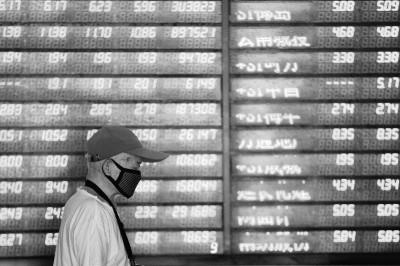
在定向增发环节中,证券监管的核心是防止低价增发、保护上市公司和中小投资者利益。
视觉中国 ❘图
★监管在堵规则漏洞,为此前宽松的定增新规收紧口子,这对A股的中小投资者而言无疑是一个积极信号。
定增认购者之所以有折扣是因为定增股份存在锁定期,需要给有关投资者以流动性补偿,而如果折扣过低并且锁定期过短,就会产生制度套利。
“战投不一定是最好的股权投资者,而财务投资人也并非无法满足上市公司的需求。”
修改多次的A股再融资政策再起波澜。
2020年7月22日,凯莱英(002821.SZ)公告了最新的定增方案,历经5个多月,公司的定增对象由知名投资公司高瓴资本一家变更为35名特定投资者,锁定期和定价基准日等关键信息等都进行了修改。
市场哗然,凯莱英原本是2020年初再融资新规发布后,首个引入战略投资者的标杆性案例。
五个月前,证监会修订了《上市公司证券发行管理办法》等一系列与再融资相关的条例,定增作为A股规模最大的融资工具,成为此次监管“松绑”的核心。
松绑力度远超市场想象。发行价格从原来的九折降至八折,锁定期从原来的36个月降至18个月,但对能够享受折扣、参与认购的战略投资者追加了明确且苛刻的标准。
各路战略投资者迅速涌入资本市场。截至7月28日,市场新增预案募集资金超过8300亿元。
然而,凯莱英的“出师不利”,意味着这套“史上最友好”的再融资新规,或许并没有想象的那么宽松。……
登录APP查看全文
猜你喜欢
当代水产(2022年1期)2022-04-26 14:34:58
活力(2019年17期)2019-11-26 00:40:56
新高考(英语进阶)(2017年10期)2017-12-23 09:15:05
现代企业文化(2015年1期)2015-02-28 18:58:15
筑路机械与施工机械化(2014年7期)2014-03-01 03:00:35
军事历史(2002年4期)2002-08-21 07:47:44
军事历史(2000年1期)2000-12-06 05:54:08
军事历史(2000年2期)2000-11-22 07:03:44
军事历史(1999年4期)1999-08-20 07:35:56