中美贸易摩擦下国际农产品价格风险差异比较
2020-08-07 05:32:04许馨露顾光同沈强斌郑超凡
山西农经
2020年14期
许馨露 顾光同 沈强斌 郑超凡
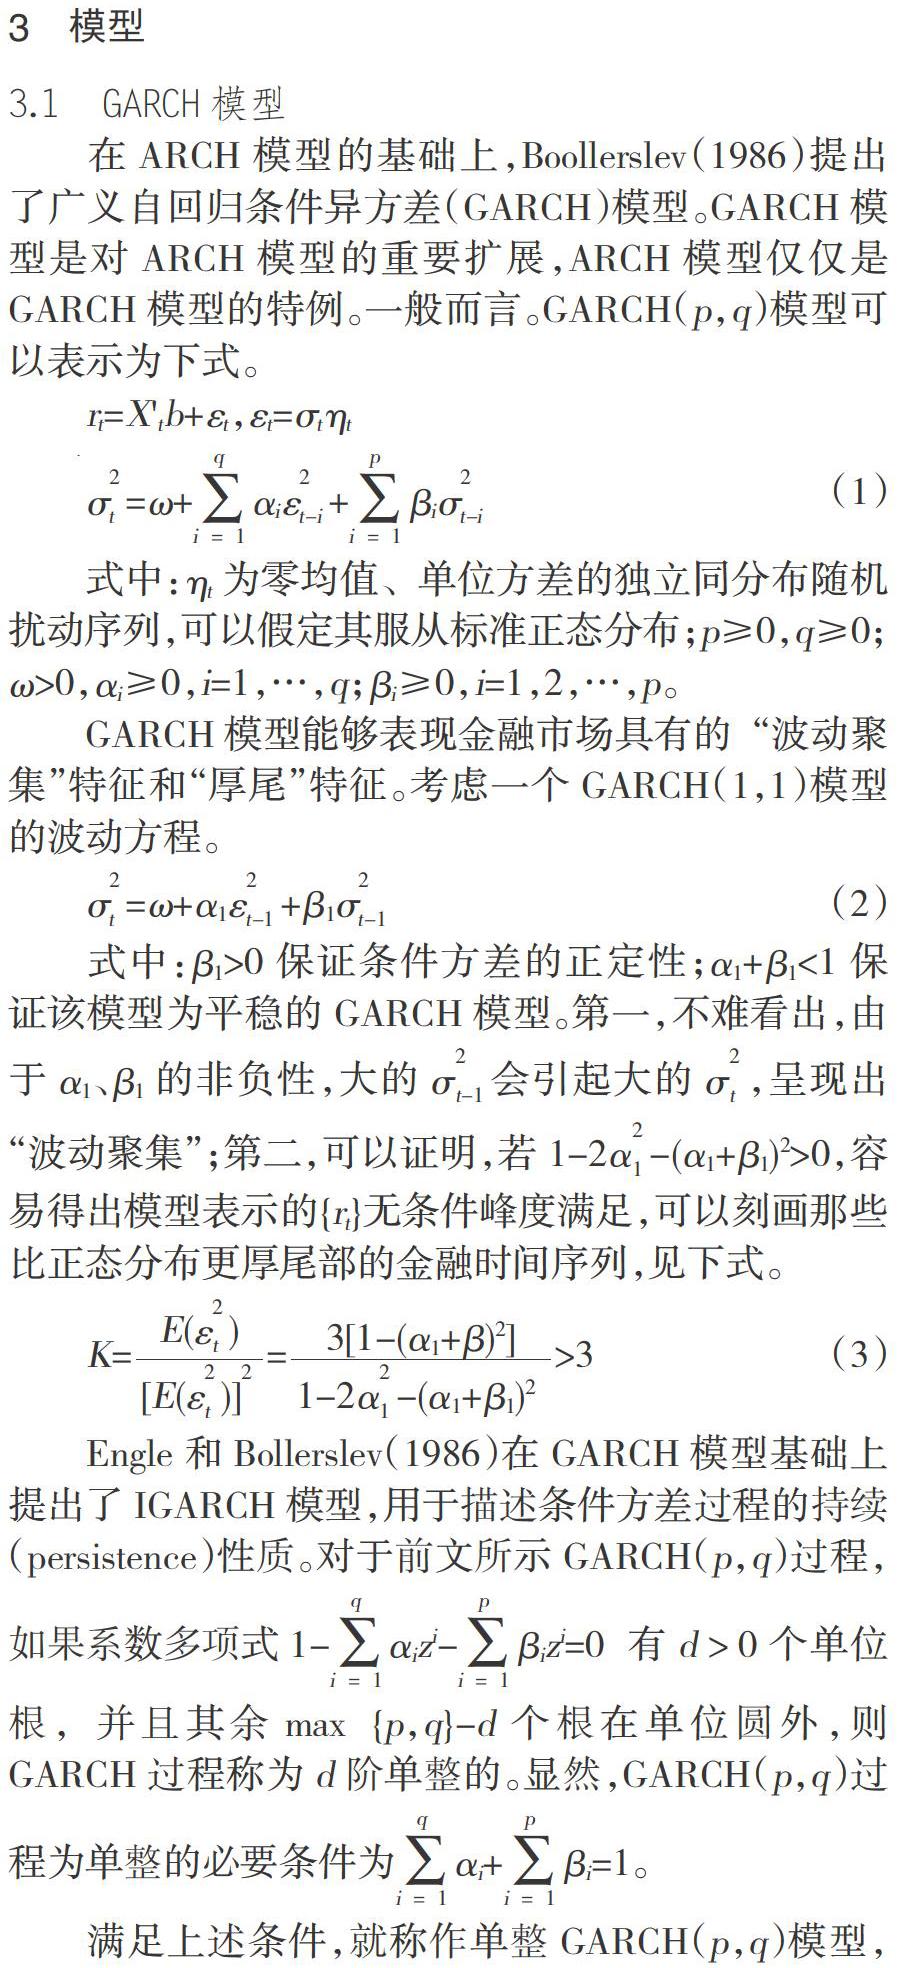


摘 要:对国际农产品期货交易价格进行研究,选取玉米、大豆、小麦及猪肉4类农产品期货价格数据,运用GARCH模型族进行农产品期货价格收益率的风险差异比较,运用VaR方法进行回测。结论:在4类农产品期货中,猪肉期货价格风险更大,未来期货市场应着重于猪肉期货的价格操作。提出了通过农产品期货交易来保证我国资金安全和获取利润的建议。
关键词:中美贸易;GARCH模型族;农产品期货;VaR
文章编号:1004-7026(2020)14-0007-05 中国图书分类号:F742 文献标志码:A
1 研究背景
农产品作为中美贸易的重要部分,与普通百姓日常生活密切相关。我国不仅是全球最大的农产品生产国,更是全球最大的农产品消费国和进口国,美国是我国长期进口农产品的大国之一[1-2]。21世纪以来,中美贸易交流更加频繁,我国从美国进口棉花、大豆和牛皮等农产品,进行加工后返往美国销售。进口成本随着大宗农产品价格上升而增加,导致我国减少从美国购入大宗农产品的数量,例如巴西取代美国成为我国进口大豆的最大供应国[3]。从需求方面来说,农产品生产供给低弹性,存在刚性消费需求,在我国大宗农产品最大的供应商转变之后,美国必然会采取相应措施来保护本国的贸易[4]。美国拥有丰富的土地资源和相对过剩的农产品,而我国人口多、耕地资源紧张,且农产品具有生产周期性和季节性等特点,中美两国农产品生产和出口结构都存在着很大差异。双方从保护本国贸易角度出发,通过数次谈判和加征关税保障本国农产品进出口利益,牵连到其他行业,导致市场期货价格不断波动,且波动幅度较大,这对于投资者和国家把控国内市场贸易走向来说都是不利的。……
登录APP查看全文