高校经济责任审计研究
2020-08-10 09:23:34王妍
合作经济与科技
2020年15期
王妍
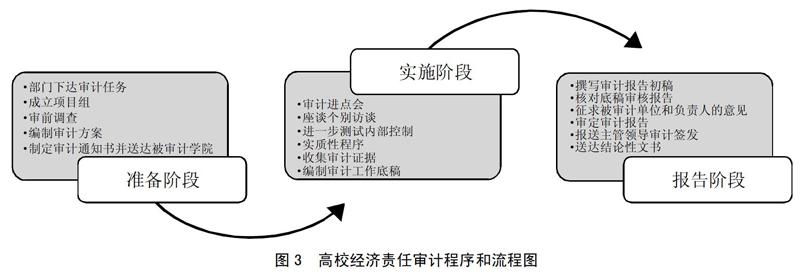
[提要] 随着国家对高等教育的投入不断增加,高校规模日益壮大,经济关系也日趋复杂,由此完善对高校领导干部的经济责任审计制度显得尤为重要。本文在对现有高校经济责任审计研究基础上,提出从构建高校经济责任审计评价指标体系、规范高校经济责任审计程序和流程以及推动经济责任审计理论与路径创新等三个方面完善高校经济责任审计的研究。
关键词:高校经济责任审计;指标评价体系;程序和流程
中图分类号:F239 文献标识码:A
收录日期:2020年5月6日
经济责任审计是一项具有中国特色的经济监督制度,它最早开始于对厂长经理离任的经济责任审计,后逐步试行对地方党政机关领导干部的离任经济责任审计,再后来发展到对党政领导干部和国有企事业单位领导干部的经济责任审计,作为一种特殊的审计类型,它与财务报表审计等其他的审计类型存在明显的差异,其他的审计本质上是对物的审计,而经济责任审计则是通过对相关领导者在任职期间的履职情况进行审计,它本质是对人的评价。近几年,我国高校蓬勃发展,但由于监管滞后等原因导致高校腐败案件频发,对高校领导干部的经济责任审计也引发关注。完善高校经济责任审计有助于促进相关领导更好地行使职能,制约贪污腐化行为的发生,加强勤政廉洁的党风建设,推动反腐倡廉工作的开展。
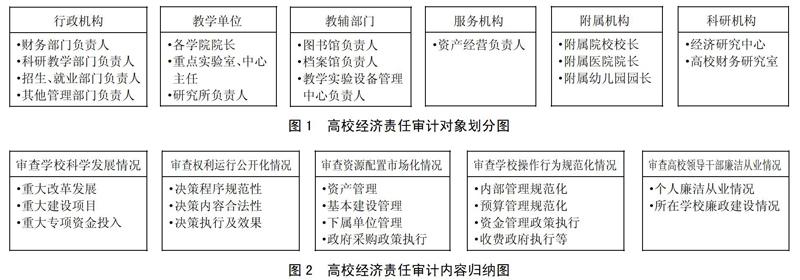
一、高校经济责任审计的对象和内容
登录APP查看全文