金源照明:现金质量下降经营情况恶化
2020-08-17 07:24:32林蔓
股市动态分析
2020年16期
林蔓
2019年5月,广东金源照明科技股份有限公司(以下简称“金源照明”)首次申请创业板上市,在创业板注册制实施后,公司于今年6月再次递交招股说明书,拟公开发行不超过3334万人民币普通股(A股),募资43845万元,用于“绿色照明产业基地等项目”的建设。
目前,金源照明已临近上会,而《股市动态分析》记者在查阅招股书及其他资料发现,金源照明仍存在诸多问题:首先,现金质量持续下降、应付账款增速较快,或有经营情况恶化的可能;其次,货币资金充足却频繁对外借款,可能存在资金受限的情况;最后,公司前两大股东李氏兄弟间接持有64.35%的股份,已构成家族绝对控股,未来或潜藏大股东套现、“一言堂”等风险。
现金质量下降
经营情况或恶化
2017-2019年,金源照明营业收入分别为4.48亿元、4.56亿元、5.79亿元,涨势良好,尤其2019年较上年营收增额更是超1亿,增幅达26.75%。其中,应收账款贡献了约16.57%的涨幅。
按照常理,现金部分2019年较2018年上升幅度应更大,但招股书显示,金源照明销售商品、提供劳务收到的现金仅增长12.88%,经营活动产生的现金流净额仅增长12.52%,明显跑输营收增速。
事实上,2016-2019年,金源照明营收中的现金比重就在不断走低,从100.04%下降至86.89%,降幅达13.53%;此外经营性现金流在净利润中的占比也波动下滑,整体下降60.57个百分点,可见公司现金质量近年来愈发不佳。(见表一)
表一:金源照明现金占比情况
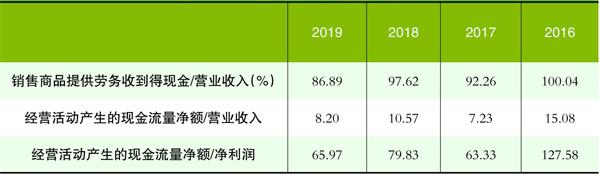
数据来源:东方财富Choice数据
对此,有分析人士认为金源照明可能存在故意放松赊销信用条件等行为,来刺激自身业务扩展,从而促使整体业绩上升,但也削薄了现金流。……
登录APP查看全文
猜你喜欢
股市动态分析(2020年13期)2020-08-12 05:25:53
股市动态分析(2020年12期)2020-08-12 05:25:33
股市动态分析(2020年11期)2020-08-10 08:54:37
股市动态分析(2020年10期)2020-08-10 08:53:55
中国外汇(2019年18期)2019-11-25 01:41:50
中国生殖健康(2019年2期)2019-08-23 08:12:08
商周刊(2017年23期)2017-11-24 03:23:53
汽车观察(2016年3期)2016-02-28 13:16:26
科学启蒙(2011年9期)2011-09-22 07:15:14