
“二元”结构下政府综合财务报告分析体系研究
2020-09-02 06:24:26邵慧君毛巧巧
财会学习
2020年23期
邵慧君 毛巧巧
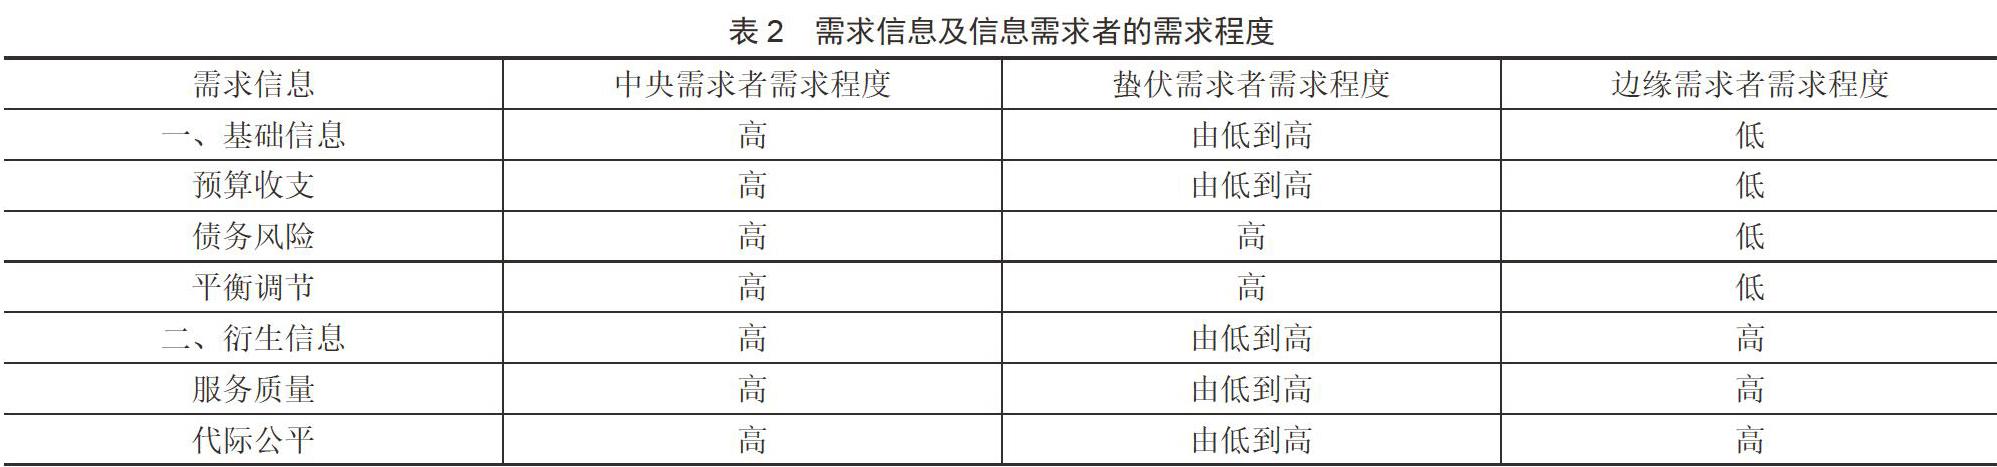

摘要:2019年根据《政府会计准则》规定,全国行政事业单位在会计核算时,实行财务会计和预算会计平行记账。在应计制和现金制的“二元”结构下,如何解读政府综合财务报告成为2020年度政府、监管部门、社会公众及利益相关者关注的焦点。文章借鉴企业利益相关者理论,以会计信息需求者为导向,把需求信息分为基础信息和衍生信息两类,在此基础上结合需求者和需求信息,提出构建适合我国实际国情的信息需求导向型政府综合财务报告分析体系。
关键词:政府综合财务报告;信息需求;报告分析
引言
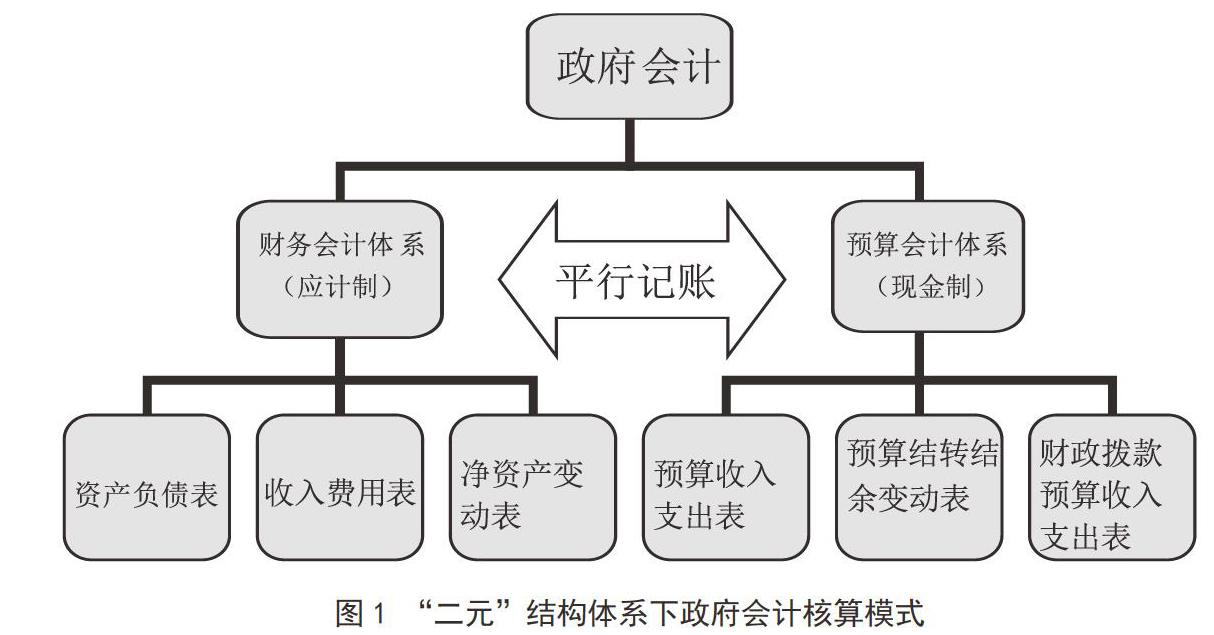
2019年1月1日,政府会计准则制度在全国行政事业单位全面施行,该制度实行“财务会计和预算会计平行记账”的会计核算模式,如图1所示。在这种“二元”会计结构体系模式下,同一会计核算体系中决算报告和财务报告相互补充,共同反映政府會计主体的预算执行信息和财务信息。如何解读“二元”体系下的政府综合会计报告,成为全社会共同关注的焦点。本文拟在分析政府综合财务报告信息需求者的基础上,就如何科学构建政府综合财务分析体系进行探讨。
一、政府会计信息需求者
如何正确认识政府会计信息需求者,是政府综合财务报告分析的起点。《国际公共会计准则》指出,“通用财务报表的使用者包括地方和中央各不同税种的纳税人、立法机构的成员、借款人、供应商、媒体和雇员等”。我国的《政府会计准则》指出,“政府财务报告使用者包括各级人民代表大会常务委员会、债权人、各级政府及其有关部门、政府会计主体自身和其他利益相关者。……
登录APP查看全文
