
N银行抵债资产管理研究
2020-09-06 14:08:26赵艳芳
现代营销·信息版
2020年7期
赵艳芳
摘 要:近年来,中小商业银行不良贷款问题凸显,以物抵债作为商业银行化解金融风险,避免和减少资产损失的一种有效方法,被许多银行运用于不良贷款清收环节,导致抵债资产规模不断扩大,管理矛盾逐渐显现。本文通过对N银行抵债资产的全面分析和研究,提出N银行抵债资产管理对策,探索适用N银行的抵债资产管理思路。
关键词;商业银行;抵债资产;管理
近年来,受国内宏观经济增速放缓,供给侧结构调整等因素影响,中小商业银行贷款恶化风险逐渐加大,不良贷款压降清收压力随之增大。为避免和减少资产损失,有效化解金融风险,提高资产运作效率,以物抵债作为法院变通执行的重要方式,越来越多的应用于银行不良贷款的清收化解环节。
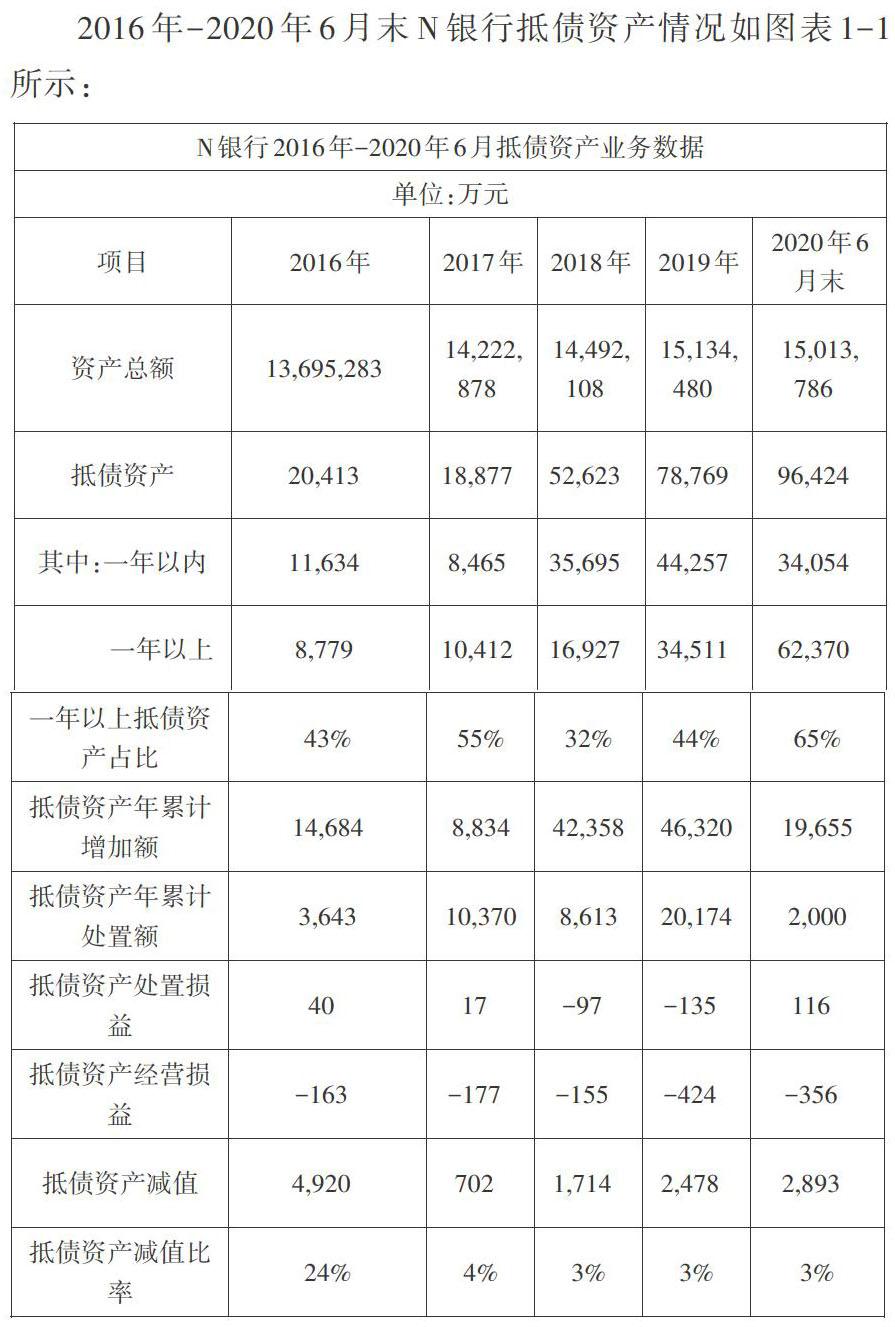
以物抵债是指银行对债务人穷尽一切必要措施后仍无法以货币资金形式收回债权,经银行与债务人、担保人或第三人协商,或经人民法院、仲裁机构依法裁定,债务人、担保人或第三人以实物资产或财产权利作价抵偿银行债权的行为。抵债资产是银行通过以物抵债方式而受偿于债务人、担保人或第三人的实物资产或财产权利。近几年,随着以物抵债在银行实务中的广泛应用,抵债资产种类、数量、规模均出现不同幅度增长,因抵债资产衍生的保管、运作、处置等管理风险层出不穷,拭需健立完善抵债资产的全周期管理体系,以有效化解抵債资产管理风险,避免银行债权损失进一步扩大。……
登录APP查看全文
猜你喜欢
今日农业(2022年15期)2022-09-20 06:56:20
大众投资指南(2020年10期)2020-07-24 08:03:40
建材发展导向(2019年10期)2019-08-24 06:26:30
建材发展导向(2019年10期)2019-08-24 06:26:20
消费导刊(2017年20期)2018-01-03 06:27:21
杂文月刊(2016年1期)2016-02-11 10:35:51
山西大同大学学报(社会科学版)(2016年6期)2016-01-23 02:06:18
当代经济(2015年4期)2015-04-16 05:57:02
现代企业(2015年8期)2015-02-28 18:54:47
现代企业(2015年6期)2015-02-28 18:52:13