企业内部控制有效性评价体系的构建
2020-09-21 08:48:33许瑜冯均科
财会月刊·下半月
2020年9期
许瑜 冯均科
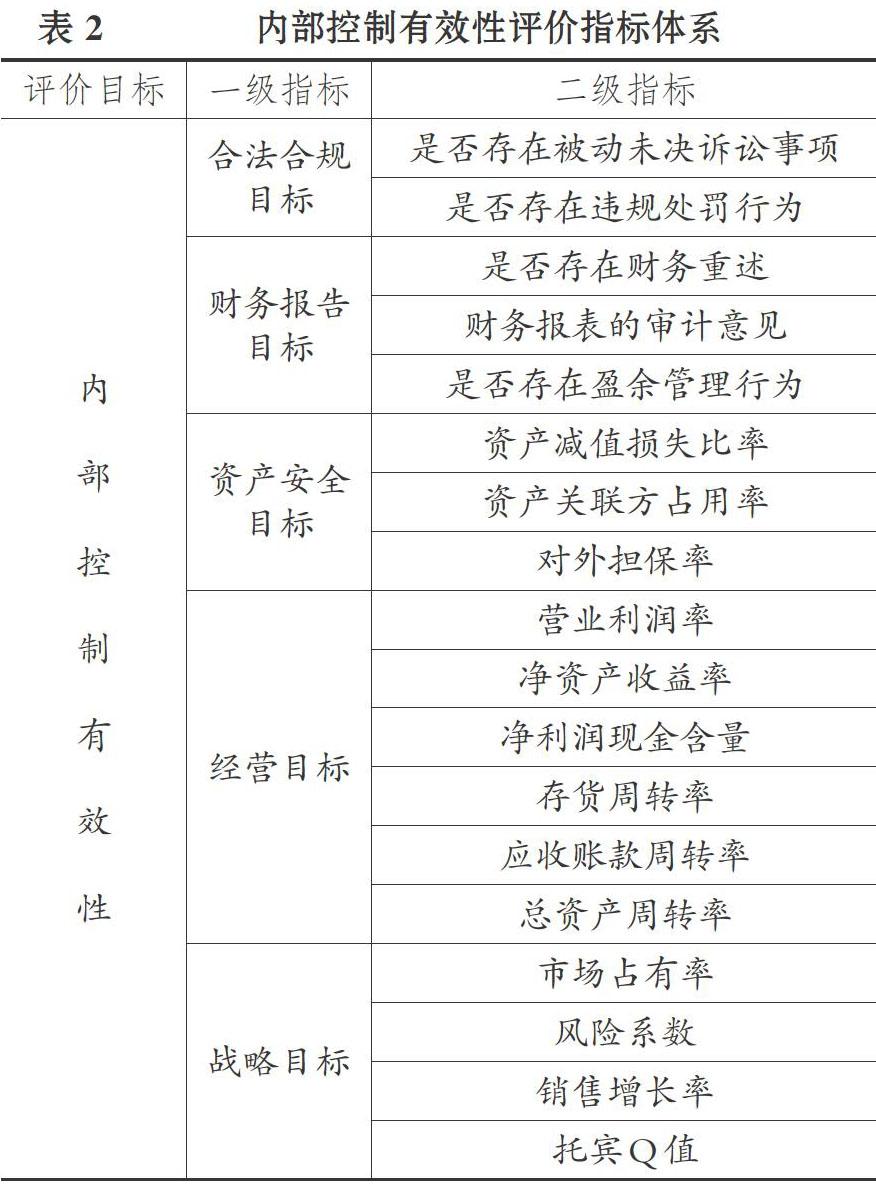
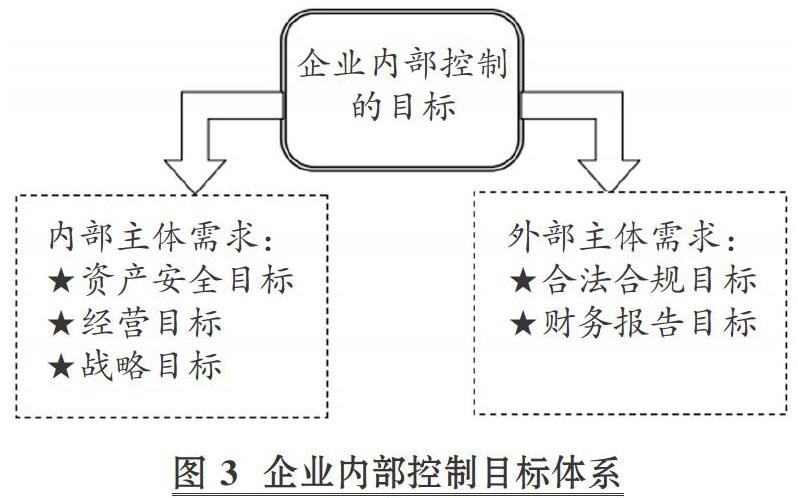
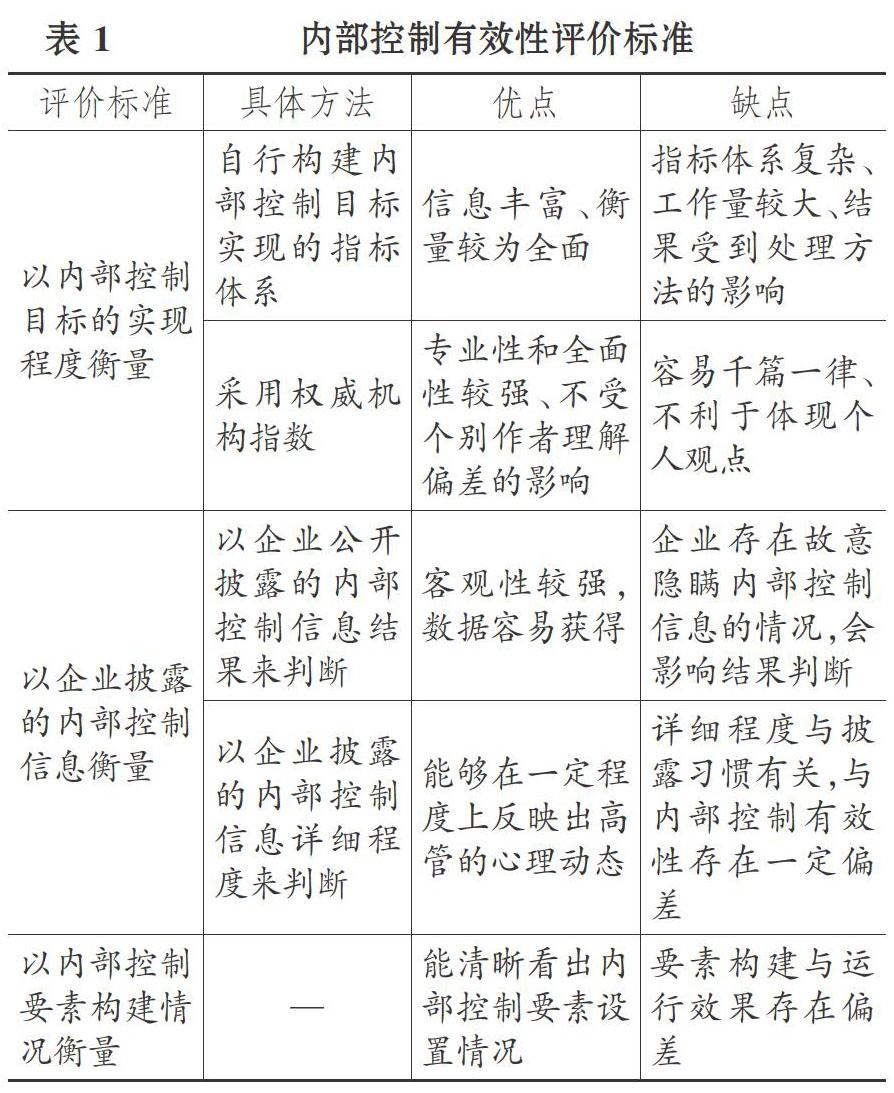
【摘要】随着政府相关部门规章制度的引导, 目前我国上市公司内部控制有效性得到了部分改善, 但效果仍不尽人意。 内部控制有效性的客观评价作为增强企业内部控制的重要途径, 日益受到学术界和理论界的关注。 在现有衡量标准存在争议的情况下, 以更符合内部控制制度设置动因的“目标观”为导向, 结合我国资本市场和上市公司的特点构建更优的内部控制评价指标体系, 为更合理地衡量内部控制有效性提供理论支持, 也为企业改善内部控制有效性提供理论指导。
【关键词】内部控制有效性;评价指标体系;目标观;内部控制缺陷
【中图分类号】F272 【文献标识码】A 【文章编号】1004-0994(2020)18-0096-6
一、引言
从21世纪初“安然事件”的发生到“通用电气”380亿美元财务造假事件的披露, 从“银广夏事件”的曝光到“康美药业”300亿资金的无故“蒸发”, 这一系列财务造假事件与企业内部控制失灵具有密切关系, 掀起了中外理论界和学术界关于内部控制研究的一股热潮。 而我国资本市场还处于探索阶段, 使得我国上市公司内部控制缺陷程度远远高于发达国家。 所涉及的内部控制失效事件中, 不仅有“琼民源事件”“獐子岛事件”等企业财务造假问题, 还包括高管利用手中权力为自己谋取私利的案件:曾经的全国劳模、原广东省物资集团董事长庄耀滥用职权、贪污受贿约5.7亿元; 原龙煤集团分公司副总经理于铁义利用职务之便受贿约3亿元; 原通化金马药业的董事长闫永明被指控职务侵占罪, 涉案金额约2亿元; 原白云农工商联合公司总经理张新华非法转移国有资产、犯贪污罪和受贿罪, 涉案金额约3.4亿元。……
登录APP查看全文