
个人所得税综合所得汇算清缴方法及流程研究
2020-10-21 07:30:50姜欢
时代金融
2020年25期
姜欢


摘要:个人所得税征收的基本规范是1980年9月10日第五届全国人民代表大会第三次会议制定的《中华人民共和国个人所得税法》(以下简称《个人所得税法》),此法多年来通过了7次修改。目前适用的是2018年8月31日,由第十三届全国人民代表大会常务委员会第五次会议修改通过并公布的,自2019年1月1日起施行的法律。
根据个人所得税法规定,居民个人取得的工资薪金所得、劳务报酬所得、稿酬所得、特许权使用费所得、经营所得、利息股息红利所得、财产租赁所得、财产转让所得、偶然所得应当计算缴纳个人所得税,本文主要就其中第1-4项纳入综合所得的项目进行分析。
关键词:个人所得税 汇算清缴
一、新个人所得税亮点
目前适用的《个人所得税法》与旧版《个人所得税法》相比,主要的亮点有:一是引入了综合所得的概念,将工资薪金所得、劳务报酬所得、特许权使用费所得、稿酬所得纳入综合所得的范畴;二是引入了专项附加扣除的概念,专项附加扣除主要包括:子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人;三是引入了全员全额扣缴申报纳税;四是引入了累计预扣法进行工资薪金所得应纳税款的计算。
二、新个人所得税综合所得纳税流程
(一)预扣预缴
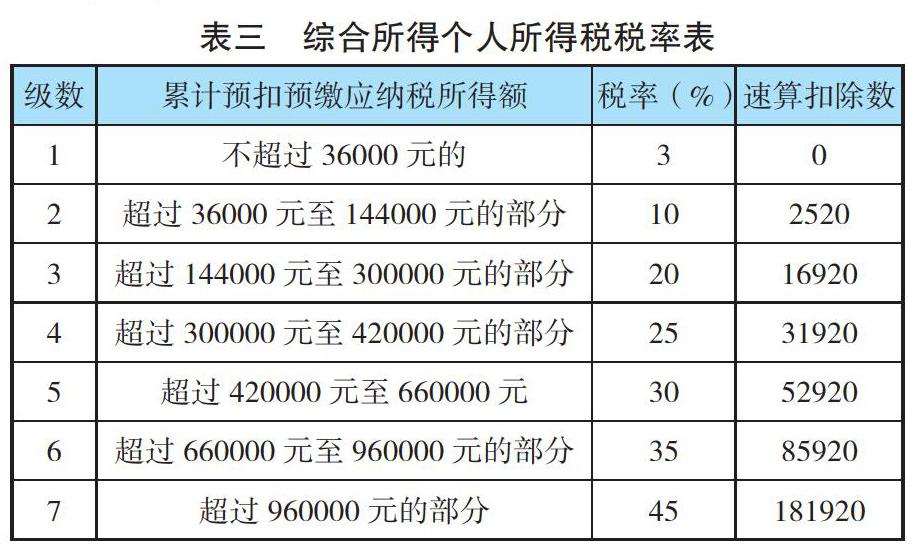
1.居民个人取得工资薪金收入时,支付所得单位应当按照累计预扣法计算预扣税款,并按月办理扣缴申报。具体计算公式如下:
本期应预扣预缴税额=【(累计收入-累计免税收入……
登录APP查看全文
