
健全内部审计问责机制 加强内部审计成果转化
2020-10-21 05:29:52胡雄显
理财·财经版
2020年2期
胡雄显
摘 要:内部审计在企业风险管理、内部控制等方面的监督、评价职能具有不可替代的作用。但是,只监督、不问责的审计模式,导致内部审计成果转化效率不高,陷入“屡审屡犯”的尴尬境地,难以实现内部审计的增值目标。本文尝试从问责机制作用机理、建立内部审计问责机制的重要意义和如何完善内部审计问责机制等方面展开探讨,期待通过健全内部审计问责机制,提升内部审计成果转化效率。
关键词:委托代理;问责机制;内部审计;增值
对从事内部审计工作的人来说,其经常困惑于审计发现的风险和问题得不到彻底整改,一些审计问题反复出现在审计报告中。时间一久,导致审计人员的信心受挫和思想麻痹。为何出现“屡审屡犯”的尴尬境地?为何审计成果转化效率不高?如何实现内部审计成果为企业增值?这是一个值得探讨的课题。
一、公司委托代理链与问责机制
通常认为,现代公司治理的核心,是平衡所有者和经营者之间的“委托—代理”关系,使委托人与代理人的目标与利益趋于一致。这种“委托—代理”关系中,受托代理人在授权范围内按照约定享有经营管理权利,并承担完成企业经营管理目标的责任。这种权利与责任是有机融合和相互制約的。但由于信息不对称等原因,受托代理人可能存在不完全履责的情况。受托代理人按约定履行受托责任、尽职尽责,需要通过问责机制来实现。
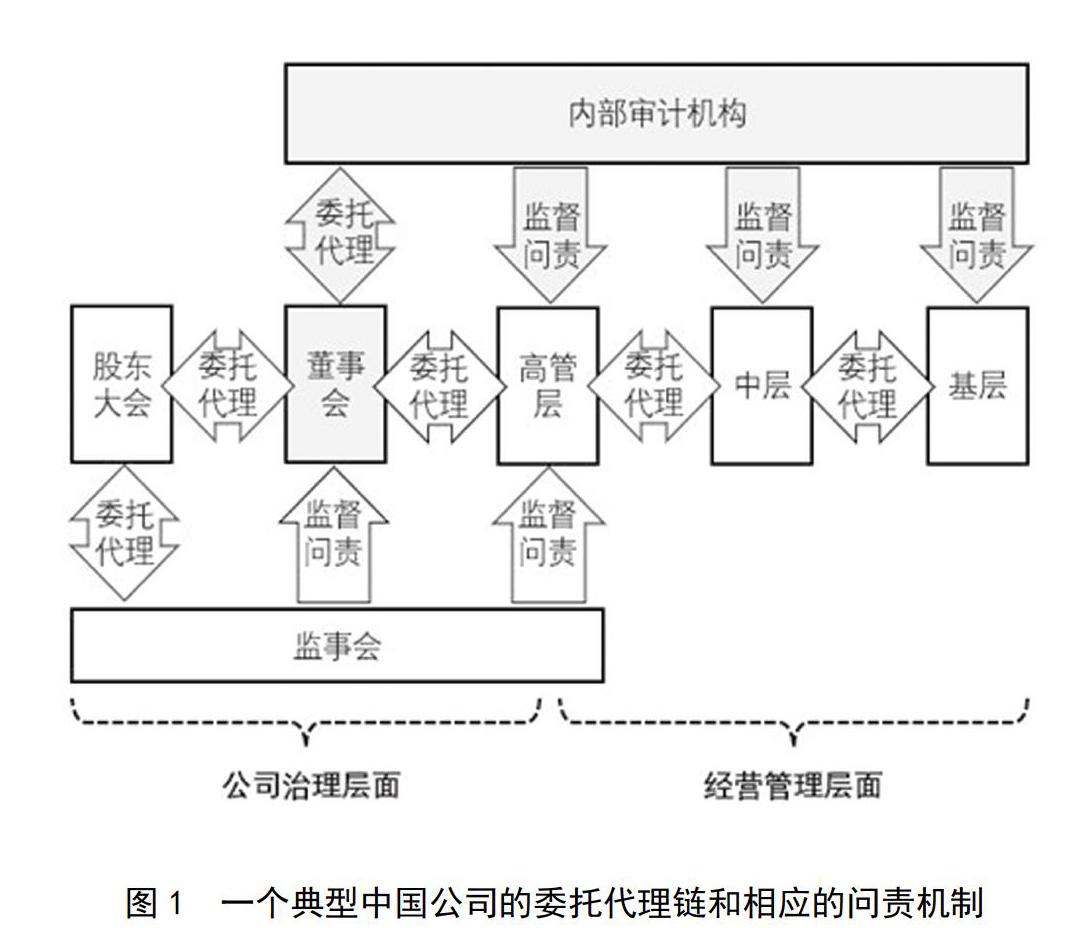
一个典型的中国公司中,通常存在多个层次的委托代理关系,从而形成了委托代理链以及相应的问责机制,如图1所示。……
登录APP查看全文
