
上市公司会计舞弊三方演化博弈研究
2020-11-06 07:16:03吴君民石奕磊
会计之友
2020年22期
吴君民 石奕磊
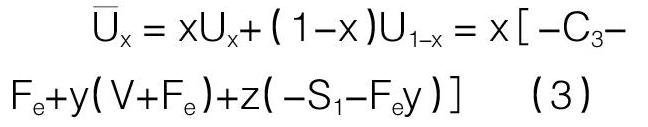
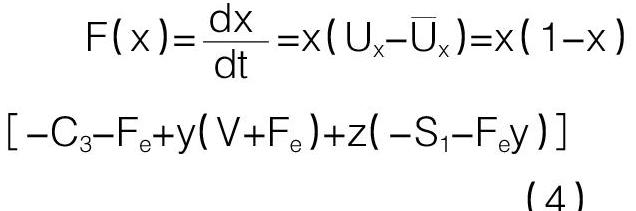
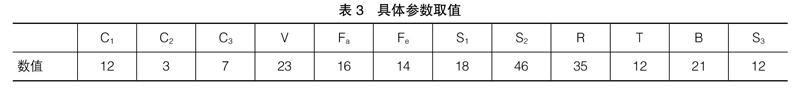
【摘 要】 企业会计舞弊问题关系到会计信息使用者利益乃至经济社会健康稳定发展,是倍受关注的热点问题。文章在假定博弈参与主体均为有限理性条件下,运用三方演化博弈的方法,增加行为信誉损失,研究上市公司会计舞弊问题。根据稳定演化策略,运用Matlab软件对演化博弈模型进行数值仿真分析得到以下结论:(1)任何一方的策略选择均受到其他两方策略选择的影响,但政府监管部门策略选择的影响更多来源于上市公司舞弊与否的行为决策;(2)在满足既定条件下,存在上市公司不舞弊、会计师事务所严格审计、政府监管部门实施监管的进化稳定策略;(3)从博弈各方内部影响因素角度考虑,行为成本是影响上市公司、会计师事务所和政府监管部门行为的重要因素。最后提出了应对上市公司会计舞弊的措施。
【关键词】 会计舞弊; 信誉损失; 三方演化博弈; 数值仿真
【中图分类号】 F239;F230 【文献标识码】 A 【文章编号】 1004-5937(2020)22-0022-08
一、引言
会计舞弊作为一种参与者的行为,其产生的根本原因在于参与者对成本收益的权衡[ 1 ]。科技水平不断提升,部分上市公司为达到利益最大化,进而实施会计舞弊行为,且舞弊手段逐步升级并难以识别,这种行为不仅损害了投资者利益,而且对我国资本市场发展和经济的稳定运行也产生了负面影响。据统计,2018年上市公司僅因虚构利润受到罚款金额高达680万元,处理违规事件13起,平均每起处罚金额52万多元。截至2019年10月,上市公司因虚构利润受到罚款金额达640万元,处理违规事件11起,平均每起处罚金额58万多元,较2018年每起处罚金额提高了6万元,这体现了政府监管部门对上市公司舞弊监管力度的加强。……
登录APP查看全文
