外部监督、管理层权力与内部控制缺陷披露
2020-12-23 04:27:29张越
全国流通经济
2020年24期
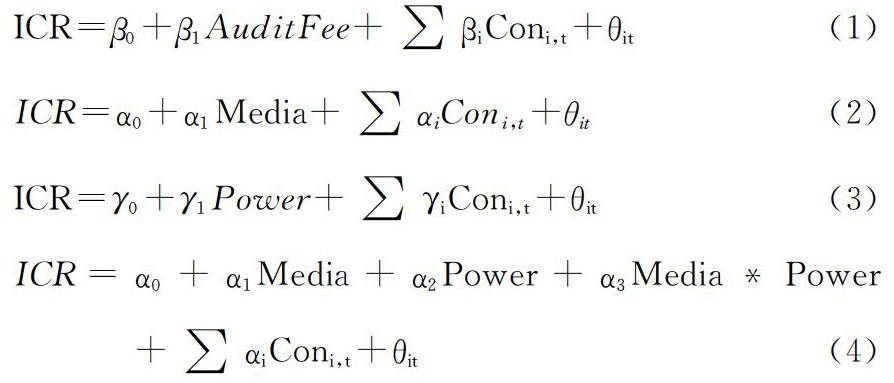
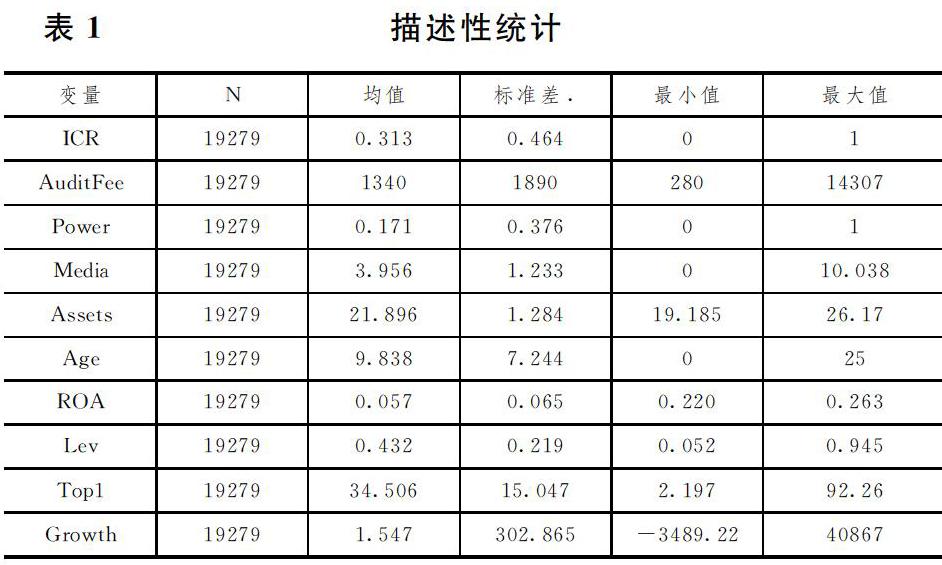

摘要:本文以2012年~2018年沪深主板A股上市公司作为研究的對象,根据上市公司内部控制评价报告中披露相关缺陷的内部控制信息,以及从企业的外部监督和管理层的两个角度上来做出影响内控评价缺陷信息的披露因素。通过研究分析发现,审计费用越高,接触到媒体监督就越多,公司内部的经营规模越大,财务风险越大,这时公司就更倾向于披露企业内部的内控信息。管理层权力越大,总经理和董事长往往是由一个人来担任的上市公司更倾向于隐瞒内部的控制缺陷信息。
关键词:内部控制缺陷;外部监督;管理层权力
中图分类号:F279 文献识别码:A 文章编号:2096-3157(2020)24-0049-03
一、引言
我国企业内控信息很大程度上只是一个形式,缺乏实质性内容。崔志娟(2011)认为公司往往会基于管理层动机的选择视角做出内控缺陷信息的披露,这时会指出公司内部薄弱,外部治理环境中,管理层人员对外部的披露缺陷动力比较小,内部控制缺陷披露存在“动机选择”行为。先前的研究中,有众多影响企业内部控制的因素,如公司内部治理结构,事务所和审计师的影响等外部因素。但归根结底,公司内部因素才是影响内控缺陷披露的关键因素,因此本文从当前管理层职工的权利出发,研究外部监督是如何影响企业内部的内控缺陷披露。在以往的研究中,学者们仅仅只是研究了内部控制缺陷披露的影响因素,并未从内部和外部两个视角对其深入探讨。而本文是基于管理层的披露动机,从外部和内部环境两个方面研究内部控制披露缺陷的影响因素。……
登录APP查看全文