管理会计工具方法助推国有企业“三去一降一补”的应用效果研究
2021-01-15 08:15:08黄娟戈静
安徽商贸职业技术学院学报·社会科学版
2021年4期
黄娟 戈静
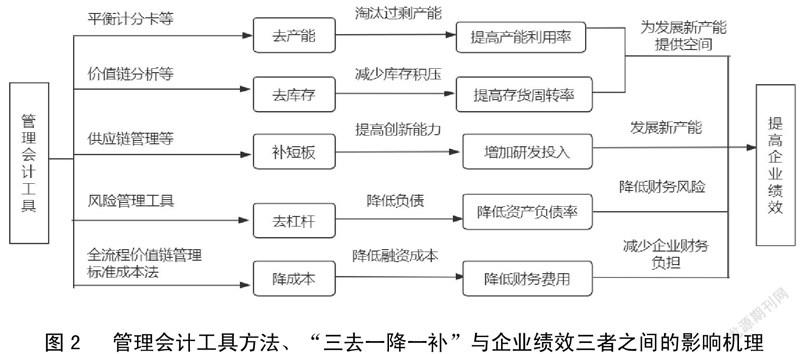

摘 要:结合管理会计工具方法和“三去一降一补”的相关理论,以宝钢股份为例,在分析宝钢股份对管理会计工具方法应用状况的基础上,提出对其管理会计工具方法在“三去一降一补”的应用效果研究进行评价,得出企业通过运用管理会计工具方法进行“三去一降一补”有利于提升企业的绩效结论,在总结宝钢股份的经验方法基础上,提出国有企业应用管理会计工具方法的实质性建议和措施。
关键词:三去一降一补;管理会计工具方法;宝钢股份
中图分类号:F234.3;F275 文献标识码:A 文章编号:1671-9255(2021)04-0034-05
一、引言
管理会计是由成本会计思想演变发展而来,受经济全球化等因素的影响,原始的成本核算系统已经难以满足企业对成本预算、核算、控制、决策及监督等一系列管理活动的需要。如今,管理会计随着企业生产经营的扩大也日渐完善。
我国十分重视管理会计的发展,2014年财政部发布的《关于全面推进管理会计体系建设的指导性意见》,围绕“建设中国特色的管理会计体系”的总目标部署了相应任务及工作要求。2016年财政部制定的《管理会计基本指引》,阐述了管理会计的框架、目标、原则、要素和工具方法等内容,为企业科学系统地应用管理会计提供了基本框架和方向。2017到2018年财政部先后发布了战略管理、零基运算、作业预算等多项管理会计应用指引,使管理会计工具的应用得到广泛关注,也为企业提供了一系列专业化的量化管理控制方法。……
登录APP查看全文