论政府部门财务报告审计本质
2021-01-25 11:19:49郑石桥贾云洁
会计之友
2021年1期
郑石桥 贾云洁

编者按:政府财务报告是以权责发生制为基础,反映政府及其部门的财务状况、运行情况的财务报告。党和国家高度重视政府财务报告制度的建构,党的十八届三中全会提出要“建立权责发生制的政府综合财务报告制度”,国务院批转的财政部《权责发生制政府综合财务报告制度改革方案》中提出,“在2020年前建立具有中国特色的权责发生制政府综合财务报告制度”。政府财务报告审计是政府财务报告制度的重要内容,许多的基本问题尚缺乏深入和系统的研究。基于此,本刊将连续刊发政府财务报告审计基本理论研究系列文章,以期部分弥补以上缺憾。
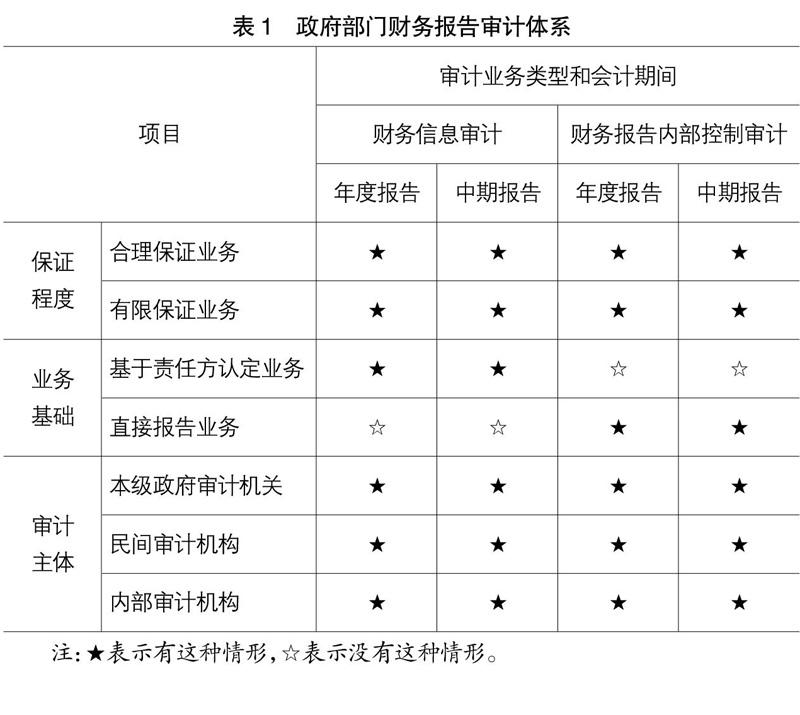
【摘 要】 基于经典审计理论,提出政府部门财务报告审计本质的理论框架。从内涵上来说,政府部门财务报告审计是基于系统方法从财务信息及相关制度等维度对部门预算单位的国有资源经管责任履行情况的独立鉴证,是推动责任评价和责任追究的治理制度安排。从外延上来说,政府部门财务报告审计是一个体系,可以从不同的视角对其进行分类,从审计业务类型来说,政府部门财务报告审计可以分为财务信息审计和内部控制审计;从保证程度来说,政府部门财务报告审计可以分为合理保证审计业务和有限保证审计业务;从业务基础来说,审计业务可以区分为基于责任方认定业务和直接报告业务;从审计主体来说,各类审计主体都可能参与政府部门财务报告审计。……
登录APP查看全文
猜你喜欢
现代企业(2021年2期)2021-07-20 07:57:18
现代经济信息(2020年34期)2020-06-08 06:02:40
辽金历史与考古(2019年0期)2020-01-06 07:44:44
意林·全彩Color(2019年9期)2019-10-17 02:25:48
中华手工(2017年2期)2017-06-06 23:00:31
河南水利年鉴(2017年0期)2017-05-19 02:29:27
中国卫生(2016年7期)2016-11-13 01:06:26
中国卫生(2016年11期)2016-11-12 13:29:18
中国卫生(2016年9期)2016-11-12 13:27:58
中外会展(2014年4期)2014-11-27 07:46:46