
国有企业股权转让的财税问题思考
2021-02-04 07:19:40姬丽莎
中国集体经济
2021年3期
关键词:国有企业
姬丽莎
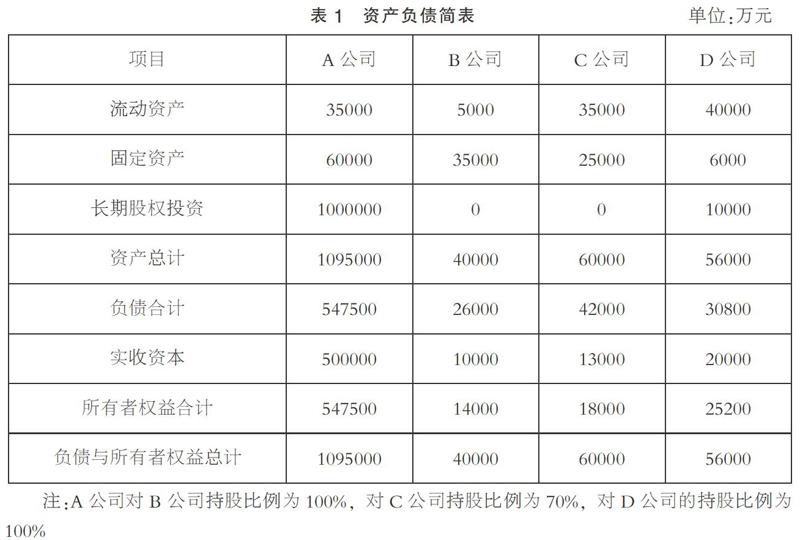
摘要:近年来,国家一直倡导产业结构升级,在国有企业优化升级过程中,时常会进行资产重组。20世纪90年代末,我国企业资产重组开始出现并持续升温,河北保定市锅炉厂以承债式兼并保定市风机厂揭开了国有企业资产重组的序幕。无论是国有企业还是其他所有制企业,在资产重组过程中出现了各种各样的财税问题。国有企业A公司在进行资产重组时,涉及到国有全资企业与国有控股企业两种不同类型的所有制企业,文章对上述两种企业股权转让过程中所存在的财税问题,梳理出关键点,给出实际解决方案。
关键词:国有企业;资产重组;股权转让;财税问题
国有企业改制重组是推动国有企业深化改革,提高经营管理水平,优化国有资产布局,促进国有资产保值增值,提高国有企业的竞争力的重要手段。实务中的改制重组具体包括清理退出和整合重组两类,前者是股权或者资产的退出,后者是实现资源的优化配置,此处的资源不仅包含经济资源,还包含组织资源和人力资源。A公司是国有全资企业,为了优化资源配置,以及为下一步资产的管理与盘活做准备,拟将其下属两家项目公司的股权转让给另一家子公司进行管理。
一、A公司股权划转的背景
A公司主要从事现代物流行业,前些年的快速发展主要以重资产模式为主,以自有资金加上一部分项目贷款投资建设物流园区,投入资金大、财务成本高、建设周期长、折旧摊销压力大、投产初期经营压力大。……
登录APP查看全文
猜你喜欢
石油化工管理干部学院学报(2022年1期)2022-08-06 07:34:40
商品与质量(2021年43期)2022-01-18 05:30:14
科学与财富(2021年35期)2021-05-10 10:54:30
大众投资指南(2020年10期)2020-07-24 08:03:38
活力(2019年19期)2020-01-06 07:35:32
时代人物(2019年27期)2019-10-23 06:12:26
中国外汇(2019年10期)2019-08-27 01:58:08
经济技术协作信息(2018年22期)2019-01-19 03:00:08
消费导刊(2018年8期)2018-05-25 13:20:17
现代商贸工业(2016年35期)2016-04-09 06:59:34
