业财融合下蒙牛集团管理会计转型实践分析及启示
2021-02-04 07:20:51崔歆悦
现代商贸工业
2021年6期
崔歆悦
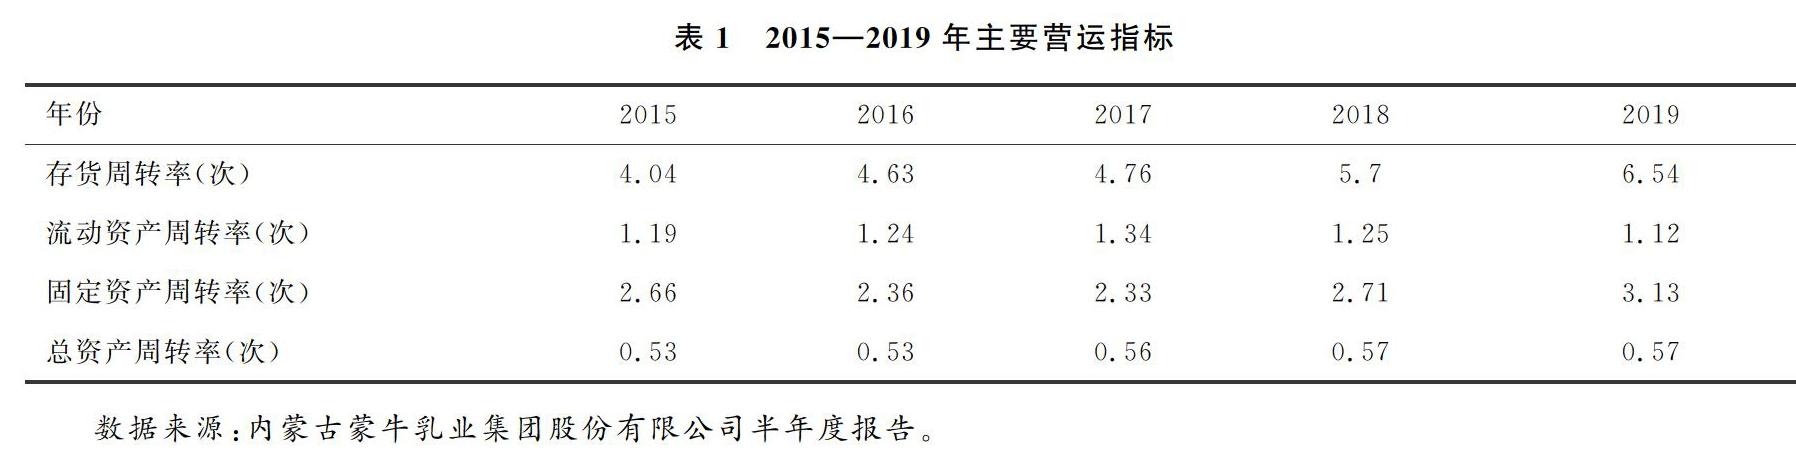
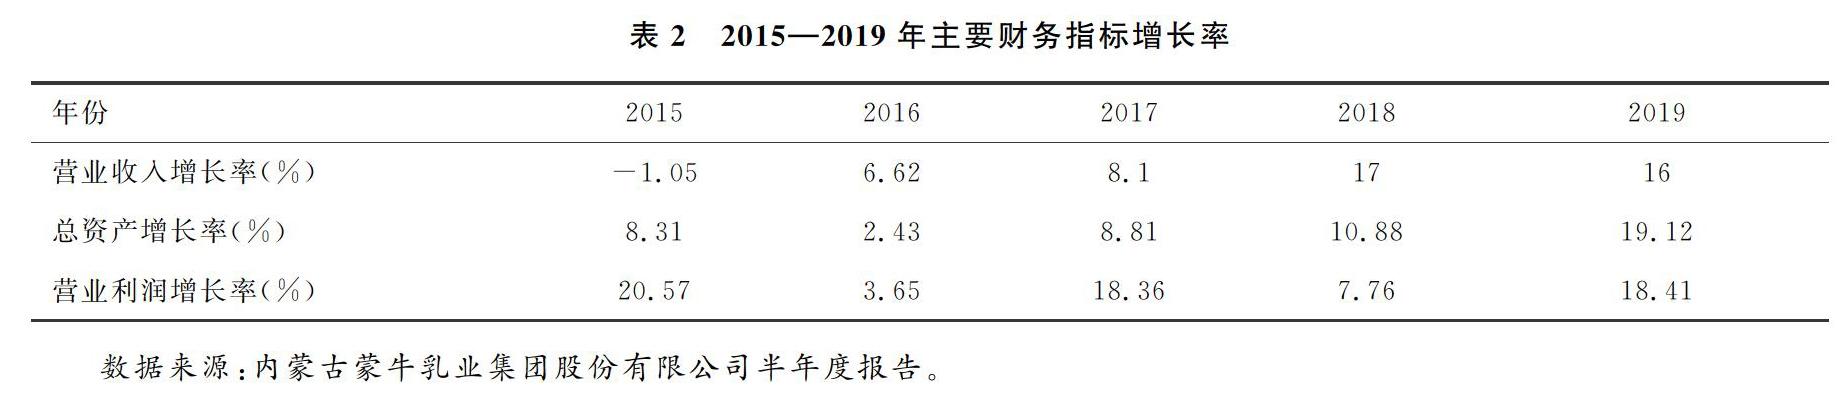
摘 要:本文以蒙牛集团为研究对象,基于业财融合的视角,运用了文献分析法,借鉴现有业财融合研究成果,阐述了蒙牛集团财务转型的过程和强化管理会计的核心内容,并据此讨论了蒙牛集团管理会计转型的实施效果和启示。
关键词:业财融合;管理会计;蒙牛集团
中图分类号:F23 文献标识码:Adoi:10.19311/j.cnki.16723198.2021.06.050
0 引言
改革开放以来,我国会计改革取得了举世瞩目的成就。然而,随着信息技术的迅猛发展,企业财务会计信息系统基本完善,却缺少与之相配套的管理会计体系。管理会计以提高企业经济效益为目的,推动财务由核算型向管理型方向转变,其管理理念、管理工具和方法已经成为业财融合的桥梁和手段。所谓业财融合,即将财务、业务工作融合,有利于企业加强内部控制,实现精益管理。
1 蒙牛集团基于业财融合下的财务转型概况
作为乳业巨头,蒙牛集团于2013年开始进行信息化管理建设,联合IBM和SAP,通过对ERP和CRM的实施,实现了财务与业务系统的整合。2014年,蒙牛集团规范业务、统一制度、标准化业务流程;同时,梳理财务职责,将管理职能与财务核算进行剥离,对核算职能进行集中梳理形成共享财务中心;2015年,蒙牛迅速推广ERP,并在ERP的基础上建设了“蒙牛乳业集团财务共享管理模式(FSSC)——资金共享平台”;至2016年3月,蒙牛集团全面实现财务共享。
2 蒙牛集团基于业财融合强化管理会计的核心内容
2.1 调整财务组织结构
2017年,为了提高运营效率,蒙牛调整了组织结构,由原有的专业化职能管理制调整为事业部管理制,同时,集团财务也进行了相应的调整,根据常、低、冰及奶粉四大核心品类成立新的事业部,建立独立的从生产到销售一体化管理系统。……
登录APP查看全文