
中国航运租赁十年
2021-03-01 05:12:04文|
珠江水运
2021年2期
文|
过去十年期间,中国船舶租赁业务快速发展,目前市场渗透力达7.3% (以总吨计算,其中存量船队占比全球船队规模6.9%,未交付船舶占全球在手订单12.3%)。后疫情时代,中国租赁公司的第三阶段发展能否影响未来航运市场格局?
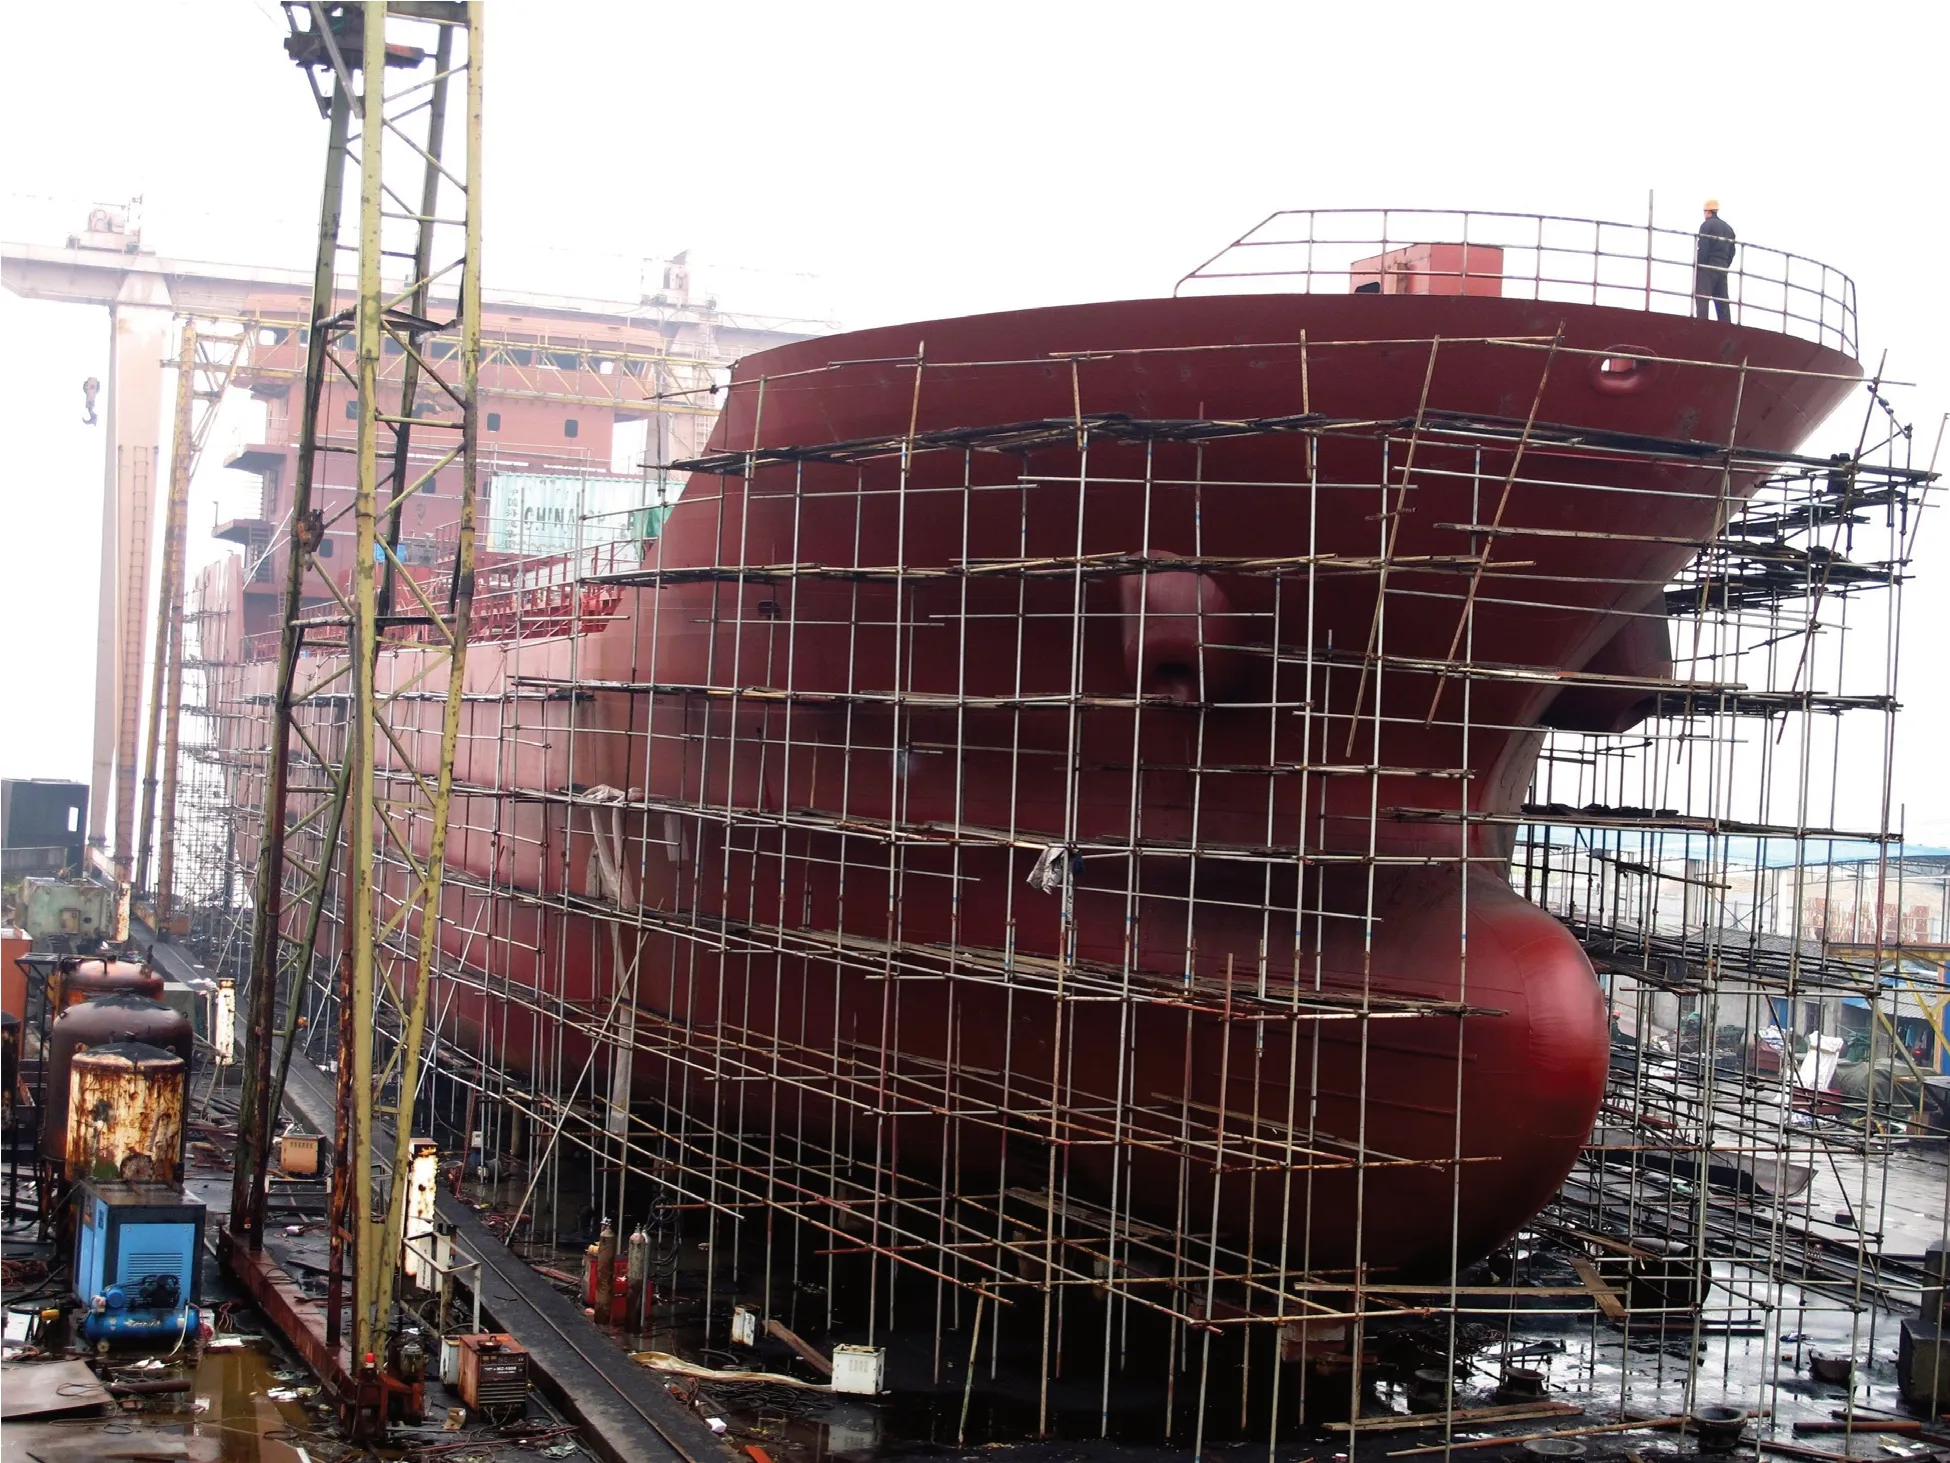
新增租赁业务的放缓对中国船舶融资租赁行业的影响会在今明两年显现。
过去十年期间,中国船舶租赁业务快速发展,目前市场渗透力达7.3% (以总吨计算,其中存量船队占比全球船队规模6.9%,未交付船舶占全球在手订单12.3%)。
资产规模
克拉克研究估算当前全球航运(除海工)船队和手持订单价值为11,544亿美元。据统计中国国内共有28家从事国际船舶融资租赁业务的公司和50家仅从事国内船舶租赁业务的公司,拥有船队资产价值总额达796亿美元,合计约1.1亿总吨,2291艘船;资产总量仅次于第三大船东国日本(合计总船队规模1080亿美元,1.8亿总吨)。以资产价值计,前十大头部租赁公司市场份额占比高达84%。
发展阶段
回溯过去十年间,中国租赁公司经历了三个发展阶段:
初始准备期(2008-2010):此时的船舶租赁以国内业务为主,船舶类型几乎全是小型散货船和件杂货船,每年新增船队资产12-30亿美元。值得指出的是散货船至今仍是大部分租赁公司进入航运租赁市场的首选船型,受益于其低门槛和高流动性。
国际业务发展第一阶段(2011-2014):金融危机后欧洲传统银行的逐渐收缩和退出给中国租赁公司国际业务的开展提供了机会。第一波发展始于2011年,能提供稳定租约且具有规模效应的集装箱班轮公司获得了中国租赁公司的青睐。……
登录APP查看全文
猜你喜欢
舰船科学技术(2022年14期)2022-09-22 03:07:40
音乐天地(音乐创作版)(2022年1期)2022-04-26 13:51:10
船舶(2021年4期)2021-09-07 17:32:22
中国核电(2021年3期)2021-08-13 08:56:36
人大建设(2020年5期)2020-09-25 08:56:22
快乐作文(1.2年级)(2020年8期)2020-09-10 07:22:44
37°女人(2020年5期)2020-05-11 05:58:52
小哥白尼(趣味科学)(2019年10期)2020-01-18 09:16:22
华人时刊(2017年21期)2018-01-31 02:24:01
北方交通(2016年12期)2017-01-15 13:52:53
