
新租赁准则对承租人的影响及应对措施-以S公司为例
2021-03-04 23:22:32王世水郝烨玮
科学与财富
2021年26期
王世水 郝烨玮
关键词:新租赁准则;影响;措施
一、新租赁准则在承租人方面的主要调整
1、改变承租人对租赁的会计处理方式
新租赁准则实施后,承租人在进行会计处理时不再将租赁区分为经营租赁和融资租赁的“双重模型”处理方式,而是把两种方式进行统一,改为对除了低价值租赁和短期租赁以外的所有租赁,都确认为资产和负债。
2、完善服务和租赁的定义
在旧租赁准则中,并没有对服务和租赁进行明确区分。因此,在实务中企业经常把二者混淆。新租赁准则对服务和租赁的界限和定义进行了明确划分,并规定对采取不同的会计处理方式。
3、引入新的会计科目
新租赁准则中引入了“使用权资产”和“租赁负债”两个会计科目,并规定将租赁所确认的资产和负债分别计入这两个科目,方便了租赁的会计处理及其列报。
二、新租赁准则实施对S公司的财务影响
S公司为零售企业,本文假设如下:
假设S公司2020年使用新租赁准则进行财务报表的编制;假设租期为10年(因为企业签署的租赁合同年限不统一),使用权资产采用直线法计提折旧且每年所付租金一致;假设内涵报酬率为5%(因为年报中未披露内含报酬率,本文以央行规定的5年以上中长期贷款利率取整后的5%作为折现率进行计算)。
(1)对资产负债表的影响
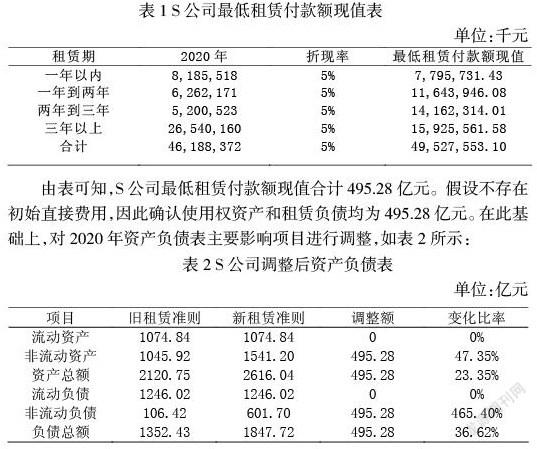
根据S公司年报所披露的不可撤销租赁付款额,计算出不可撤销租赁付款额现值如表1所示:
(2)对利润表的影响
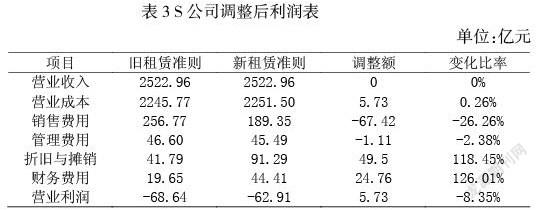
在原租赁准则实施期间,S公司每年产生的租金都计入管理费用和销售费用当中。……
登录APP查看全文
猜你喜欢
今日农业(2021年9期)2021-11-26 07:41:24
建材发展导向(2021年15期)2021-11-05 08:22:20
当代陕西(2021年2期)2021-03-29 07:41:24
中学生数理化(高中版.高考理化)(2020年3期)2020-05-30 12:26:24
中国外汇(2019年21期)2019-05-21 03:04:06
猪业科学(2018年4期)2018-05-19 02:04:38
妈妈宝宝(2017年3期)2017-02-21 01:22:28
广东饲料(2016年5期)2016-12-01 03:43:23
中国塑料(2016年3期)2016-06-15 20:30:00
通信电源技术(2016年3期)2016-03-26 07:13:38
