人力成本视角下的社会保险缴费性质
2021-03-15 21:06:26李学颖
现代营销·理论
2021年2期
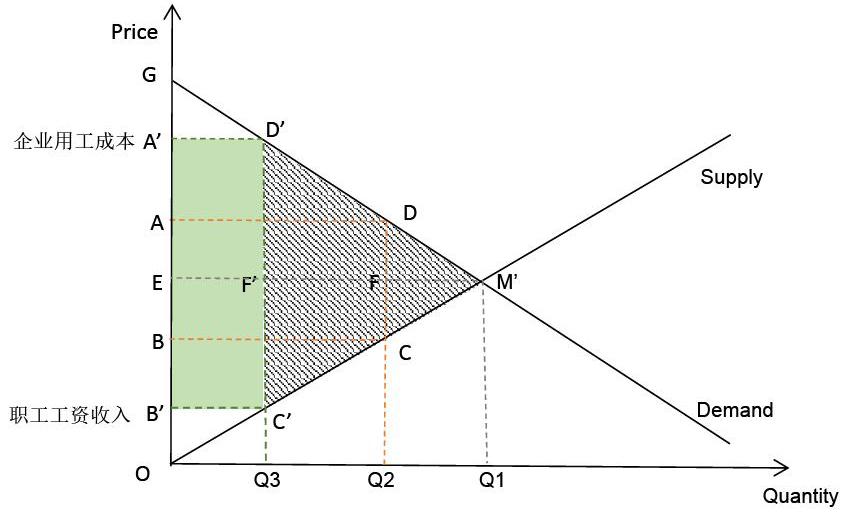
摘要:社会保险名称及其税费性质在不同国家有不同的判定,以往学者大多从国际比较和社会保障起源的角度进行研究。本文单从企业人力成本视角出发,结合无谓损失模型,厘辨当前我国社会保险的税费性质,最终落脚到我国的社会保险更倾向于税的性质和原则。
关键词:社会保险 人力成本 无谓损失
引言
《国税地税征管体制改革方案》和《降低社会保险费率综合方案》的出台,再度掀起了各界对于社会保险的税费性质以及旷日持久的“费改税”的争论。本文从人力成本视角出发,辨析当前我国社会保险的税费性质,以期为暂缓的改革顺利推行提供理论依据。
我国社会保险的税费性质在学界仍未有统一观点。有学者基于社会保险缴费较弱的强制性以及逃费等现实性因素,认为社会保险费改税符合社会保险的本质属性,且有利于提高社会保险的统筹层次,提高效率降低成本,林闽钢认为随着开展国民基础年金和健康保险制度改革以及适度普惠的社会服务的实现,社会保险费应以税的形式由税务部门统一征收。臧建文通过比对社会保险与税收的原则特点,并结合工薪税理论和财政幻觉,认为社会保险的楔入是具有鲜明的税收性质。大多数学者出于社会保险个人缴费有偿性判定社会保险费属于缴费,并否定费改税的可行性,郑秉文认为税费本质区别是即期缴款与预期权益的精算关系,从税的三性与费的缴款待遇对称性看,社会保险属于后者。……
登录APP查看全文