含空间自回归误差的空间自回归模型的经验欧氏似然推断*
2021-03-16 06:57:28唐洁
广西民族大学学报(自然科学版)
2021年4期
唐 洁
(广西师范大学数学与统计学院,广西桂林541004)
0 引言
含空间自回归误差的空间自回归模型(Spatial Autoregressive Model with Spatial Autoregressive Disturbanc⁃es,简记为SARAR):
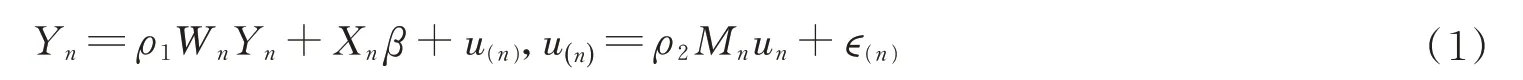
其中,n是空间样本数量;ρj,j=1,2 是空间自回归系数且|ρj| <1,j=1,2;βk×1是相应回归系数向量;Xn=(x1,x2,…,xn)′是n×k数据矩阵,包括k列解释变量;Yn=(y1,y2,…,yn)′是n×1 维被解释变量;Wn和Mn是已知的n×n空间权重矩阵(非随机);ϵ(n)是空间误差模型n×1 的误差向量
SARAR 模型是更一般的空间计量模型,它对存在空间依赖性的数据有较好的解释作用,无论是滞后项存在依赖性还是扰动项存在空间依赖性。它将存在空间误差效应的空间误差模型(SEM)与空间滞后效应的空间自回归模型(SAR)结合起来,分别对应于ρ1=0 与ρ2=0 的情形。
经验似然方法是由Owen 在文献[1]中提出的一种参数推断方法。通过经验似然方法研究SARAR 模型则是文献[2]的主要工作。但是经验似然方法在求解过程中会出现没有显示解的情况,且计算复杂。为了解决这些问题,Owen 在文献[3]中提出用经验欧氏似然来代替经验似然。而罗旭在文献[4]中,就系统地研究了经验欧氏似然,发现了可以很好地解决经验似然中的棘手问题,并且经验欧氏似然也同样拥有大样本性质。基于此,本文通过经验欧氏似然方法来研究SARAR 模型。
1 主要结果和证明
记An(ρ1) =In-ρ1Wn,Bn(ρ2) =In-ρ2Mn并且假设An(ρ1)和Bn(ρ2)是非奇异矩阵。于是可以得到:
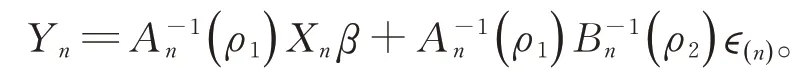
此时,假设ϵ(n)是正态分布的,则Yn服从期望为An1(ρ1)Xn β,方差为的正态分布。
于是,Yn的拟似然函数为:
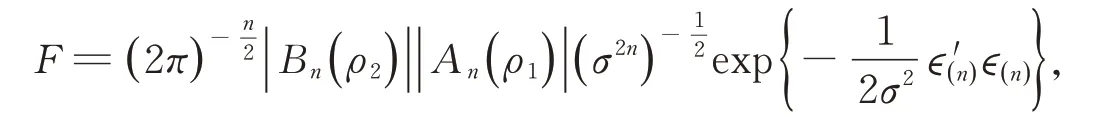
其中ϵ(n)=Bn(ρ2){An(ρ1)Yn-Xn β}。
进而,Yn的拟对数似然函数为:
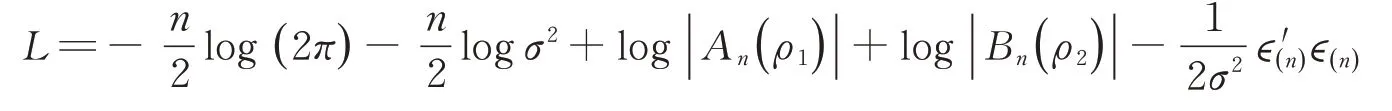
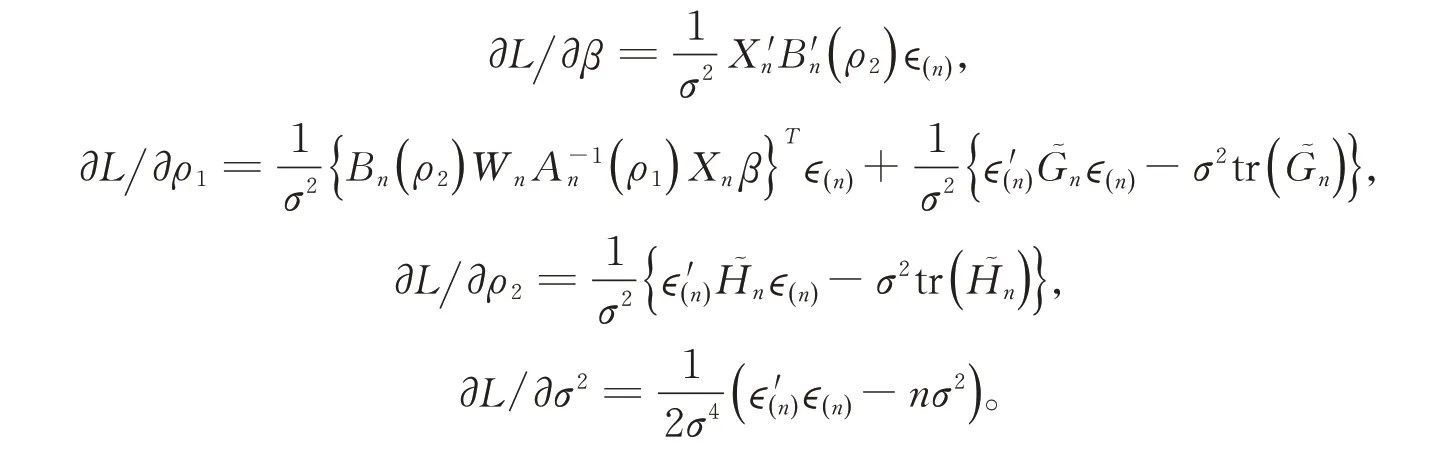
令上述偏导数等于0,可以获得以下估计方程:
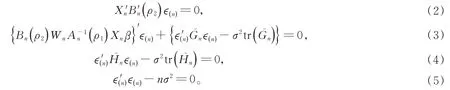
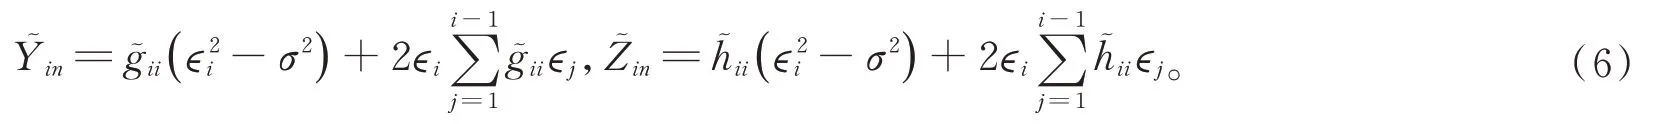
则Fi-1⊆Fi,是Fi-可测的,并且E(|Fi-1) =0。因此,{,Fi,1≤i≤n}和{,Fi,1≤i≤n}构成两个鞅差序列……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
党课参考(2021年20期)2021-11-04 09:39:46
数学物理学报(2020年2期)2020-06-02 11:29:24
小哥白尼(军事科学)(2019年6期)2019-03-14 05:49:56
党课参考(2018年20期)2018-11-09 08:52:36
中国蜂业(2018年6期)2018-08-01 08:51:14
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
都市丽人(2015年4期)2015-03-20 13:33:22
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00