TCL科技年报探秘(二): 财务指标变差 T8、T9在路上
2021-04-20 12:09:00肖俊清
股市动态分析
2021年7期
关键词:科技
肖俊清
因为并表中环股份,TCL科技2020年资产负债表最大的特征是资产及负债规模的迅速膨胀,在这个快速膨胀的过程中,2020年年报的资产负债率为65.08%,相比2020三季报居然还有下降,这是可喜可贺的。要知道,在2020半年报的业绩交流会上,投资者关注的重要方向就是公司资产负债率的问题。从2019年年报开始至2020年3季度,TCL科技定期报告的负债率分别为61.25%、61.88%、64.89%、66.52%,呈现持续攀升的态势。
真实负债率持续攀升
2020年是TCL科技进行行业整合的买买买阶段,同时T7还有支出,T4还有二期和三期搬设备,发债及定增回购T3少数股东权益等,多个事项叠加,负债率持续攀升基本可以理解。但为何年报突然负债率好转呢?
其实并没有好转,从流动比率的角度看,2020年报的0.92倍较2020三季报的1.13倍明显下降,公司的流动性压力是在增加的。这主要是并表中环股份带来的“幻觉”。
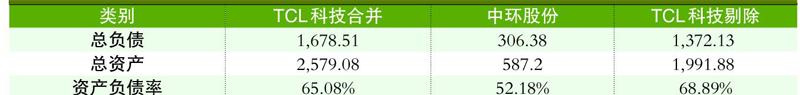
2020年年报显示中环股份资产负债率为52.18%,在报表整体膨胀,但资产增加更多,而负债增加更少的情况下,负债率肯定会下降。在剔除并表中环股份影响的情况下(直接在年报中总资产和总负债中减去中环股份的总资产和总负债),TCL科技2022年的负债率达到了68.89%,是至少6年以來的最高点。(见表一)
表一:剔除中环股份影响后TCL科技的负债率
这样的剔除并不合理,毕竟109.74亿元是真金白银的花出去的,这些钱可能大部分就是借来的,买回来的资产不入表,不是岂有此理么?不过,笔者只是想要表达,作为一个运营主体,TCL科技未来会比较缺钱,中环股份的现金流不差,营收和净利润规模都摆在那里,但持股比例25%出头的TCL,即使中环未来年年净利润全部分光光,对TCL的支持也有限,何况中环自己也还处在持续扩张的阶段。……
登录APP查看全文
猜你喜欢
中国化妆品(2022年4期)2022-09-15 11:59:04
科技智囊(2022年4期)2022-04-28 19:00:58
科技智囊(2022年4期)2022-04-28 19:00:58
中国核电(2021年3期)2021-08-13 08:57:04
学苑创造·B版(2021年2期)2021-03-15 05:50:49
科学中国人(2018年8期)2018-07-23 02:26:34
少儿科学周刊·儿童版(2017年9期)2018-03-15 15:00:11
儿童故事画报·发现号趣味百科(2017年4期)2017-06-30 12:41:53
儿童故事画报·发现号趣味百科(2016年6期)2016-08-19 06:35:19
儿童故事画报·发现号趣味百科(2015年10期)2016-01-20 00:47:36