
上市商业银行经营自主权的影响因素分析
2021-04-30 20:37:23丁华刘颖
牡丹江师范学院学报(哲学社会科学版)
2021年2期
丁华 刘颖
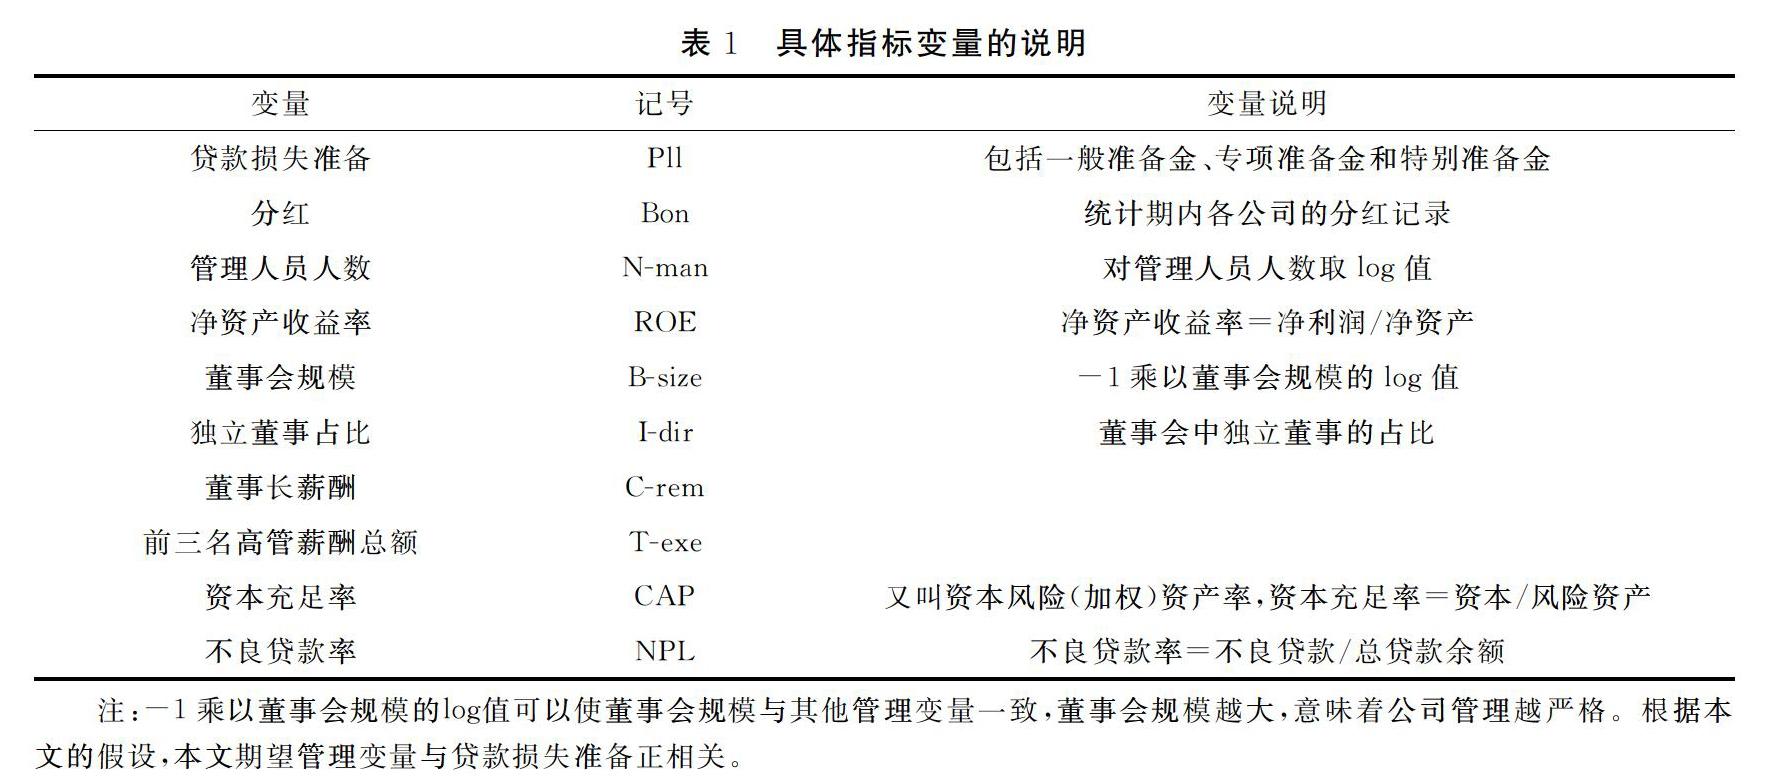
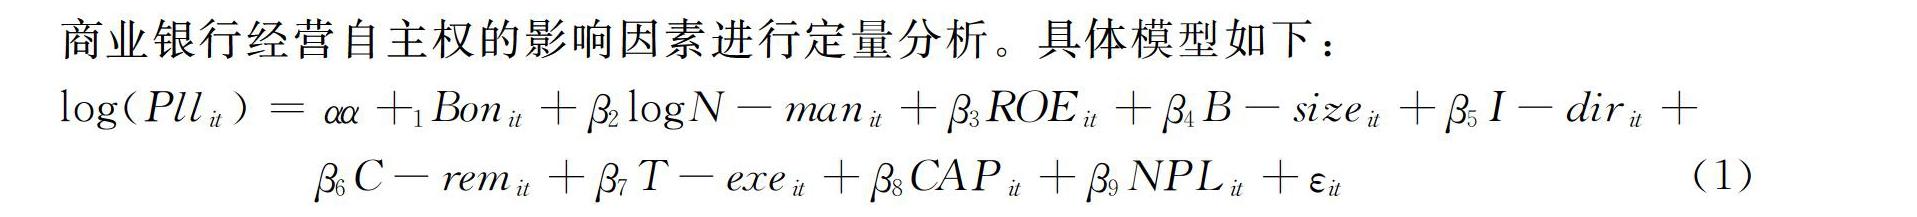
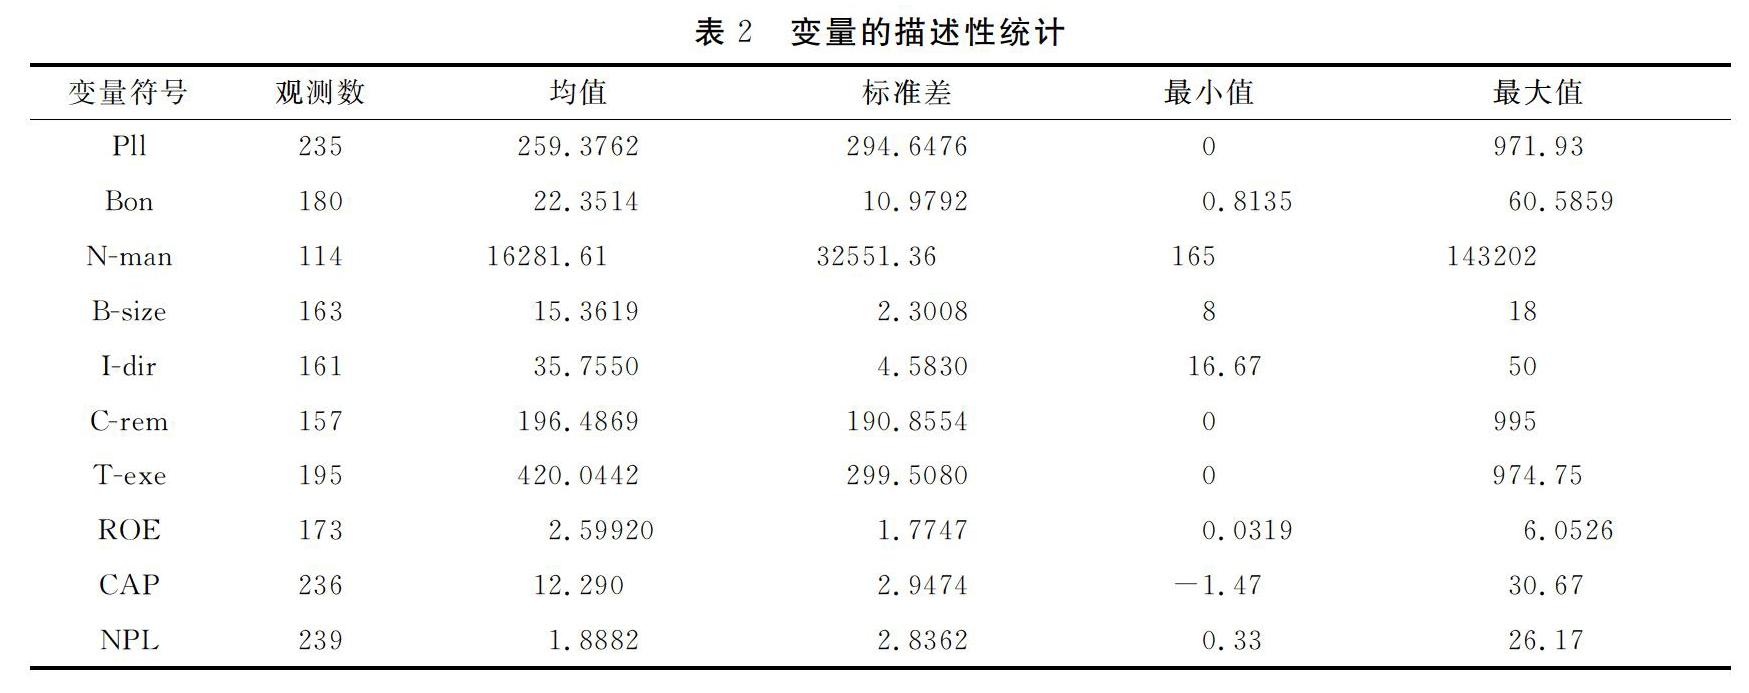
[摘 要] 选取2005-2019年16家A股上市商业银行年度数据,构建含有贷款损失准备、分红、管理人员人数、董事会规模、董事长及高管薪酬、资本充足率、不良贷款率等指标的面板数据模型,从公司治理和财务等方面分析我国上市商业银行经营自主权的影响因素。实证结果发现,上市商业银行经营自主权与董事会规模、管理层薪酬和资本充足率呈正相关;在相同治理结构的商业银行中,拥有更强治理控制的公司会专注于需要更高经营自主权的业务,而且商业银行的经营风险也会影响其自主经营行为;并为商业银行提高自主经营能力提供合理性建议。
[关键词] 贷款损失准备;经营自主权;委托代理;面板数据模型
[中图分类号]F832.33[文献标志码]A
一、引言
商业银行是银行业的主干,具有加速资金周转、促进生产和流通顺利进行,促进社会资本运动,增加国民收入等作用,在国民经济活动中占据中枢地位。商业银行的自主经营度对中央银行货币政策的传导效率有重大影响。健康成熟的金融环境,顺畅的财富流动,才能为实体经济输送新鲜血液,最终达到造血功能。以利率市场化改革的契机,我国商业银行应该及时提高自主经营能力,才能在新的市场竞争中提高风险定价能力、找准定位、完善市场分工。对商业银行经营自主权影响因素的研究,有利于提高商业银行的风险规避能力,促进央行政策及时有效地传递给实体经济。
Steve M.Miller(2007)[1]731通过对上市保险公司的董事会结构、高管薪酬和激励措施的研究得出,公司需要更多地依靠治理结构(如高管薪酬和董事会结构)而不是所有权结构来控制代理成本。……
登录APP查看全文