“碳中和”愿景下炼油化工行业发展趋势展望
2021-05-24 11:23:02张硕乞孟迪吕晓东王华
油气与新能源
2021年2期
张硕,乞孟迪,吕晓东,王华
(中国石油化工集团有限公司经济技术研究院)
0 引言
炼油化工产业是我国国民经济发展的基础和支柱产业,为经济社会运行提供了清洁能源和石化原材料,是推动我国经济实现高质量发展的关键和重点行业之一。“十三五”阶段,我国炼油化工产业在产业规模、保障能力、结构质量等方面取得了一系列成就,竞争力得到显著提升[1]。在新的发展阶段,2030年“碳达峰”、2060年“碳中和”愿景将影响整个产业链,加速推动产业竞争与转型升级,供需市场面临深刻变革。
1 “十三五”炼油化工发展步伐更为坚定
1.1 产业规模持续扩张
“十三五”期间,国内炼化产业规模继续扩张。炼油产能规模在经历房地产式膨胀后进入扩张与淘汰并举的新阶段。2015—2020年,原油一次加工能力增速放缓,由7.77×10⁸t/a增长至8.81×108t/a,增量约为“十二五”阶段的一半;而乙烯装置规模由2 119×104t/a增长至3 518×104t/a,增加幅度相当于过去十年增量之和,乙烯产能自给率由 56.3%提高至59.5%;PX(对二甲苯)产能由1 385×104t/a增长至2 642×104t/a,增量达到过去十五年累计增量规模,PX产能自给率则上升至80%以上。化工产能随着中海壳牌二期、浙江石化一期、恒力石化、中科炼化、中化泉州等大型炼化一体化项目的投产迎来爆发式增长。我国炼油、乙烯和 PX的产能变化分别见图1~图3。
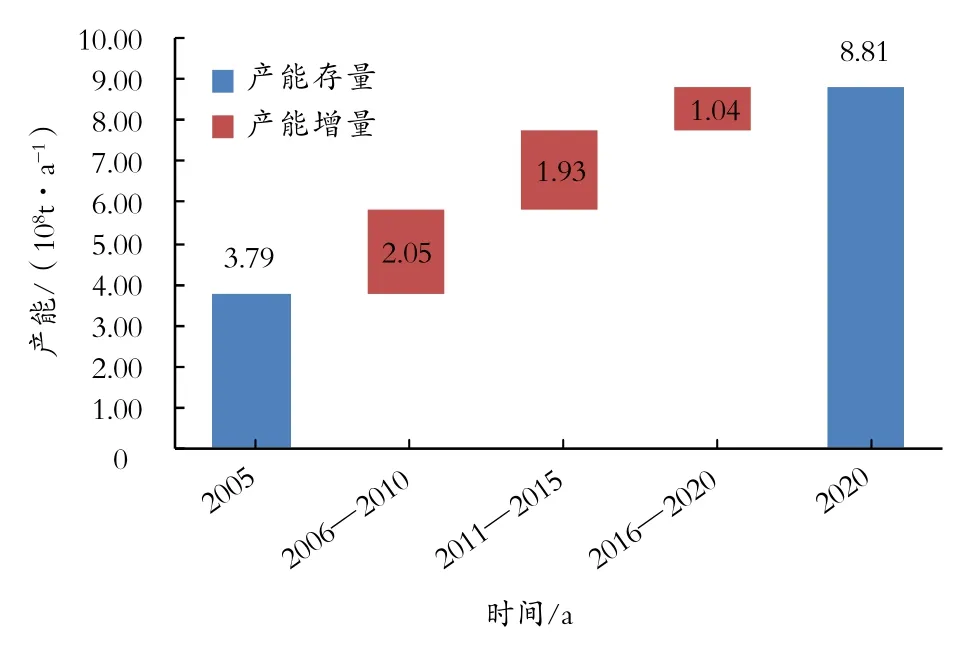
图1 炼油产能变化
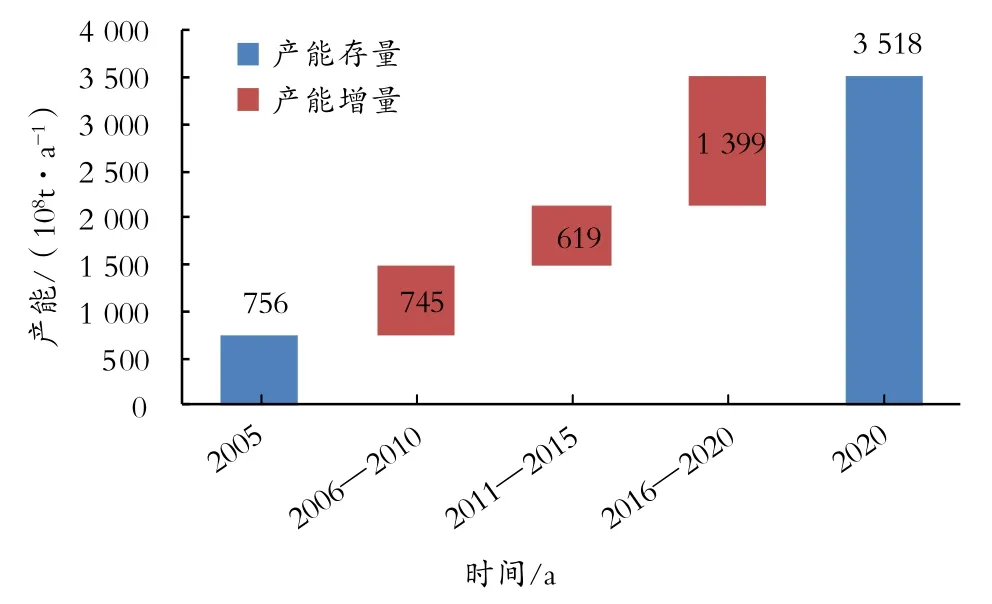
图2 乙烯产能变化
1.2 一体化、园区化、大型化、基地化特征凸显
2015年,国家发展改革委颁布《石化产业规划布局方案》,划定大连长兴岛(西中岛)、河北曹妃甸、江苏连云港、上海漕泾、浙江宁波、广东惠州、福建古雷七大石化产业园区,推动“十三五”中后期大连恒力、浙江石化等大型炼化一体化项目投产。……
登录APP查看全文