我国碳交易价格波动特征和风险分析
2021-05-29 17:55:25周子璇
时代金融
2021年11期
周子璇
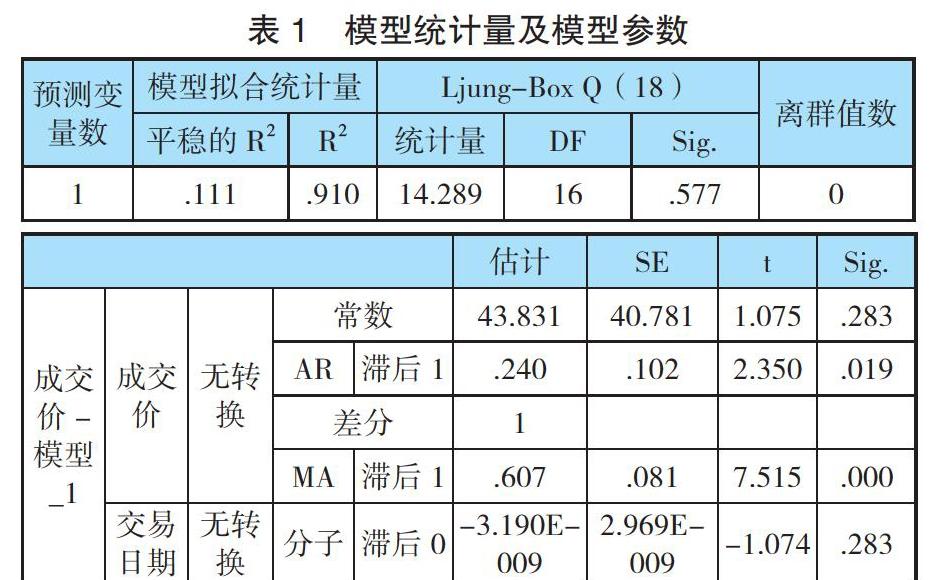
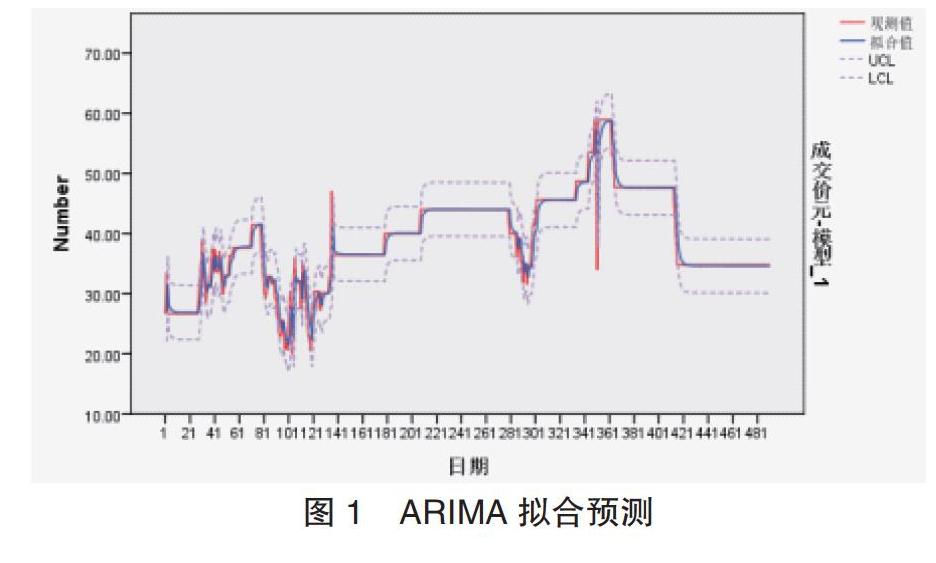
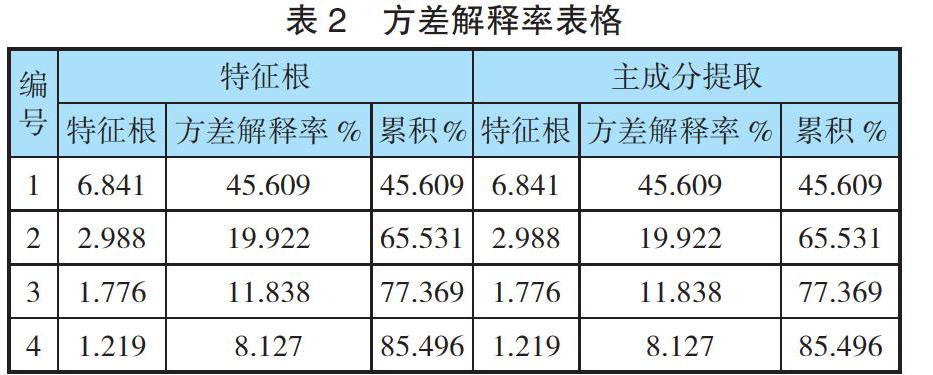
摘要:本文以深圳市碳交易市场2017—2018年的数据为样本,研究我国碳排放权交易的价格风险。利用ARIMA模型探究碳交易价格的波动机制,检验发现模型的拟合度较高。设定宏观经济、能源价格、气候环境三大类共15个影响因子,运用主成分分析法研究碳交易价格的风险特征。以分析出的12个主要影响因子为预警先兆,设定碳交易风险等级,为通过BP神经网络模型,建立风险预警机制提供了基础和支持。通过模型分析,碳交易价格呈非线性特征,不具有季节性与周期性因素,并得到其时序规律。
关键词:碳交易 价格波动 特征 风险
一、绪论
在国际环保大趋势下,为实现节能减排、减少温室气体的共同目标,联合国于1992年通过了《联合国气候变化框架公约》,1997年,各国在日本东京签订《京都议定书》,试图借助市场之手以达到减少碳排放量的目的。碳排放量成为一种可自由流通的商品,碳交易市场应运而生。
有效的碳交易市场,会成为节能减排的关键工具。当前,我国建立碳交易市场的时间尚短,经验不足,特别是风险管理的相关研究偏少,本文希望在该领域进行一些创新性探索。研究我国碳交易市场的价格波动特征和风险,可以帮助市场管理者发现更合理的碳排放量定价模式,制定碳交易市场运行机制,尽快建立我国统一的、稳定的、有效的碳交易市场,也可以帮助市场参与者在不超出配额的前提下更低成本地完成生产任务,达到绿色与效益的统一。……
登录APP查看全文
猜你喜欢
疯狂英语·新策略(2019年10期)2019-12-13 08:43:28
当代陕西(2019年10期)2019-06-03 10:12:04
商(2016年27期)2016-10-17 06:18:10
商(2016年27期)2016-10-17 05:41:05
商(2016年27期)2016-10-17 05:33:32
大众理财顾问(2016年9期)2016-10-11 17:05:02
大众理财顾问(2016年8期)2016-09-28 13:52:52
河南科技(2014年23期)2014-02-27 14:19:15