2020年销售金额突破17万亿全国商品房市场分化加剧
2021-06-10 22:31:14克而瑞研究中心
投资与理财
2021年3期
关键词:销售
克而瑞研究中心
2020年,房地产市场从一季度停摆,到二、三季度逐步回暖,到四季度调控趋严,在疫情影响下,整体市场在疫情影响受挫后复苏,全年行业销售规模再创新高。
市场分化继续加剧,东部一枝独秀,中部、东北地区的部分二三线城市成交规模萎缩。房企融资收紧后,新开工、土地购置面积均“先升后降”,开发投资额增速收窄,在施工、竣工等建安投资下延续高位。
预判2021年,我们认为,“房住不炒”的主基调下,稳定市场投资、销售预期仍是首要目标。
一方面,改善需求释放下,商品房销售规模预计将高位保持,一二线核心城市市场走俏,部分弱三四线回调压力加大。
另一方面,融资收紧下,新开工与土地购置面积料将继续保持低位,核心城市项目开工与热点土地争夺将是房企关注重点。受此影响下,开发投资额增速预期将边际收窄,但整体规模仍将维持在较高水平。
2020年局部城市下行加剧市场分化
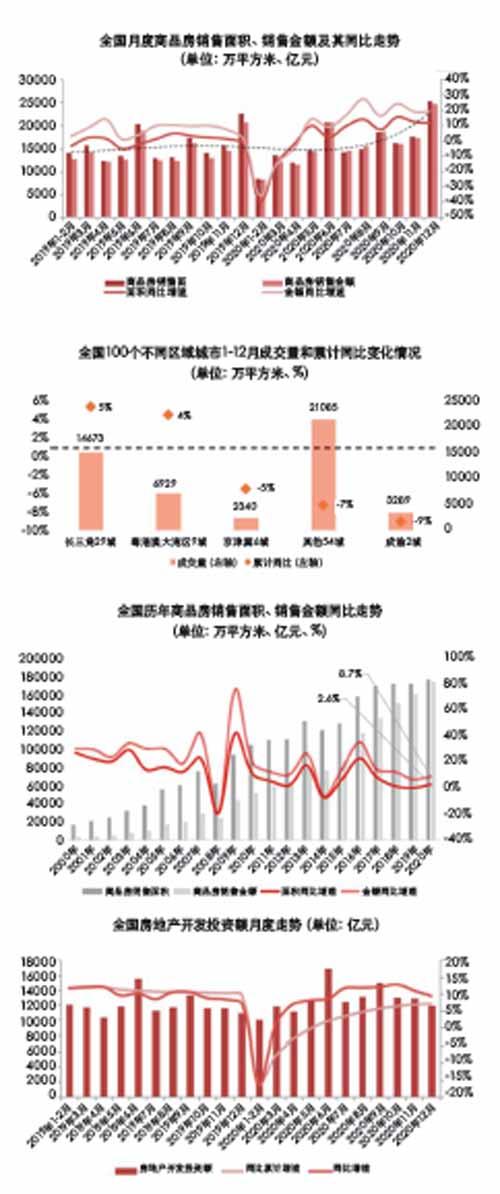
2020年全国商品房销售面积、金额在疫后体量逐月快速回升,增速则经历了先升后降的总体趋势。国家统计局数据显示,全年商品房销售面积、金额达176086万平方米和173613亿元,累计同比上涨2.6%和8.7%。
疫后购房需求的释放以及贷款资金层面的宽松,使得商品房销售规模快速增长,单月销售面积、金额均逐月环比上扬,6月、9月、12月3个销售节点规模也均创近两年内新高。
同时由于并非全国普涨,局部区域、能级间分化加剧下,部分城市2020年下半年市场已较为艰难,至年末已出现疲态。……
登录APP查看全文
猜你喜欢
加油站服务指南(2022年6期)2022-07-28 06:07:26
哈尔滨轴承(2020年2期)2020-11-06 09:22:22
现代营销(创富信息版)(2018年2期)2018-08-15 00:45:27
流行色(2017年2期)2017-05-31 01:43:44
海外英语(2013年8期)2013-11-22 09:16:04
玩具(2009年11期)2009-11-30 08:18:30
玩具(2009年10期)2009-11-04 02:33:14
中国化妆品(2003年6期)2003-04-29 00:00:00
中国化妆品(2003年3期)2003-04-29 00:00:00
中国化妆品(2003年1期)2003-04-29 00:00:00