李迅雷:牛头熊身,何去何从
2021-06-10 22:28:48中泰证券李迅雷团队
投资与理财
2021年3期
关键词:经济
中泰证券李迅雷团队
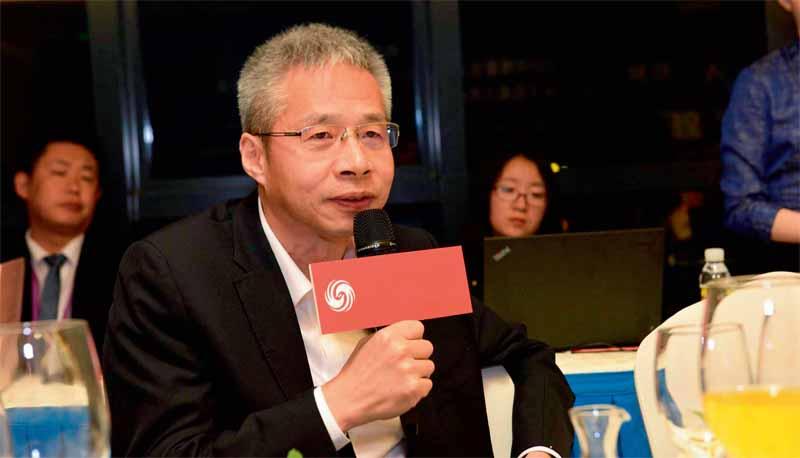
有人统计年初至今,A股全市场股票的中位数下跌了10%以上,尽管个别行业或股票涨势如潮。去年年末大部分机构都看好今年的牛市,但为何就变成牛头熊身了呢?中泰证券研究所的宏观、固收、策略和金工团队就影响股市的流动性拐点问题、美元指数回升和原油价格上涨、信贷利率或将走高等展开讨论。
市场其实是缺钱的?
中泰研究所策略分析师王仕进认为,尽管新发基金规模很大,但市场其实仍然是缺钱的,没有明显利空下的诸多股票放量跌停,小票阴跌不断都是最好的佐证。
据统计,2020年新成立偏股型基金超过2万亿元,而重要股东净减持额则超过6000亿元,公募和上市公司重要股东分别是A股市场最大的多头和最大空头。2021年1月新成立偏股基金4500亿,超过了绝大多数年份全年的发行规模,短期增量这么多,基金重仓指数不涨才怪。接下来预估还有三四千亿待发行。
而北上资金的定价权是减弱的,近期MSCI释放了一些积极信号,但按照我们去年的测算,至少未来半年内这不是主要增量。两融是情绪资金,可以用来判断市场风险偏好的强度,但作用其实不比北上少,只是过度集中在某些个股上了,从最新的融资成交占比来看,短期情绪仍不能说已经完全触底。
重要股东1月净减持345亿,不算多。但是如果拉一下未来几个月拟减持的公司,按照收盘价来算,大概有3600亿,按6个月平均,一个月600亿,而拟增持只有不到100亿。如果考虑再IPO和再融资,现在的发行规模差不多刚好打平,所以估算一下,市场依然是很缺钱的,不然行情就不会如此分裂。……
登录APP查看全文
猜你喜欢
今日农业(2022年14期)2022-09-15 01:44:56
民生周刊(2020年13期)2020-07-04 02:49:22
商周刊(2019年18期)2019-10-12 08:51:16
商周刊(2019年18期)2019-10-12 08:51:10
中国外汇(2019年23期)2019-05-25 07:06:20
华人时刊(2018年23期)2018-03-21 06:26:00
西部大开发(2017年7期)2017-06-26 03:14:00
中国工程咨询(2017年5期)2017-01-25 15:22:24
大社会(2016年6期)2016-05-04 03:42:05
金色年华(2016年13期)2016-02-28 01:43:33