权责发生制:概念、挑战及思考
2021-06-10 00:29:10李志坚白雪娟
会计之友
2021年12期
李志坚 白雪娟
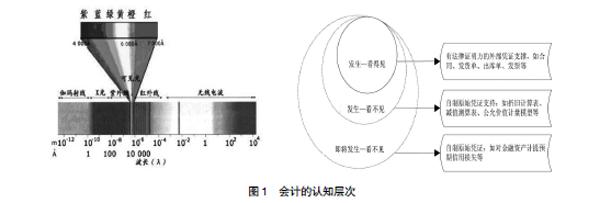
【摘 要】 会计核算由收付实现制到权责发生制的转变,是从记录“结果”到反映“过程”的转变,但权责发生因其“不可见性”而赋予会计处理的“弹性”。相关会计法律制度对会计记账的基本要求需遵循“经济业务事项实际发生→审核无误的原始凭证→会计账簿登记”这样的逻辑链条。也就是说,通过可见的原始凭证来证明或“固定”不可见的经济业务事项的权责发生。不可见的权责发生的无限性与可见的审核无误的原始凭证有限性之间的矛盾,就成为权责发生制在实践中的主要矛盾。新经济时代更是凸显和加剧了这种矛盾。解决这样的矛盾,一是需要会计哲学的大发展以为会计理论提供发展所需的充足养分;二是应充分关注新技术手段和方法为会计计量提供的巨大想象空间。
【关键词】 权责发生制; 新经济; 会计认知; 会计哲学; 会计计量
【中图分类号】 F230 【文献标识码】 A 【文章编号】 1004-5937(2021)12-0052-05
一、引言
客观物质世界是什么样的?客观经济世界又是什么样的?第一个问题是一个哲学问题,但第二个问题,是值得思考的一个有趣话题。
可以推想,在人类发明温度计之前,人们只有热与冷的感知,但无法控制安全与危险的边界;在发明热流量计之前,住宅暖气只能按面积收费,但却无法控制热损问题;在发明尺子之后,人们可以不通过现场比较就能知道物体的通过性问题;在有了睡眠监测穿戴设备之后,人们更乐意通过它来反映睡眠质量高低;同理,在货币出现之前,人们只能通过以物易物这样的简单经济活动来满足自身需求。……
登录APP查看全文