再融资企业自愿性信息披露动机和择时决策研究
2021-06-10 00:30:24黄俊荣谢彪
会计之友
2021年12期
黄俊荣 谢彪
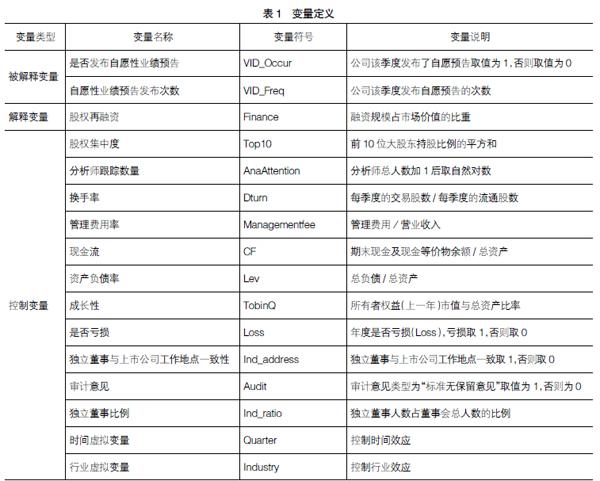

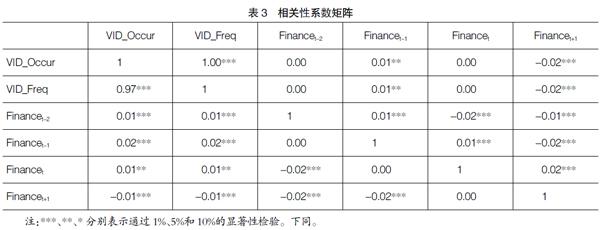
【摘 要】 文章以2010—2019年沪深A股公司为样本,实证研究了再融资公司自愿性信息披露动机以及是否存在择期自愿性信息披露行为。研究结果发现:为了顺利完成再融资以及获得更多融资额,再融资公司会向外界自愿性披露更多信息;在披露的时间选择上,再融资公司在再融资当期和前两期自愿性信息披露水平显著提高;再融资完成后,公司这种动机显著减弱,自愿性信息显著减少;同时研究发现,公司是通过自愿性信息披露影响股价的方式来顺利达到再融资目的。
【关键词】 再融资; 自愿性信息披露; 业绩预告
【中图分类号】 F234.3 【文献标识码】 A 【文章编号】 1004-5937(2021)12-0081-09
一、引言
近年来,上市公司信息披露问题成为研究热点,有效的信息披露制度有利于引导上市公司进行合理的信息披露,促进经济资源合理配置。在我国,信息披露分为强制性信息披露和自愿性信息披露。强制性信息披露是相关法律、法规和规章要求公司必须披露的信息。自愿性信息披露是强制性信息披露的补充,是公司管理层根据企业实际情况自行决定是否披露的信息。相比于强制性信息披露,自愿性信息披露很大程度上反映了管理层的意志。根据我国证券交易所业绩预告制度规定,我国业绩预告包括了自愿性业绩预告以及强制性业绩预告。相较于强制性业绩预告,公司管理层对何时、何地、什么频率披露自愿性业绩预告具有很高的自由裁量权,在这种情况下,上市公司管理层是否具有自利动机做出自愿性业绩预告决策?……
登录APP查看全文