政策预期、盈余管理动机与商誉减值
2021-06-10 00:29:10刘东王竞达
会计之友
2021年12期
刘东 王竞达
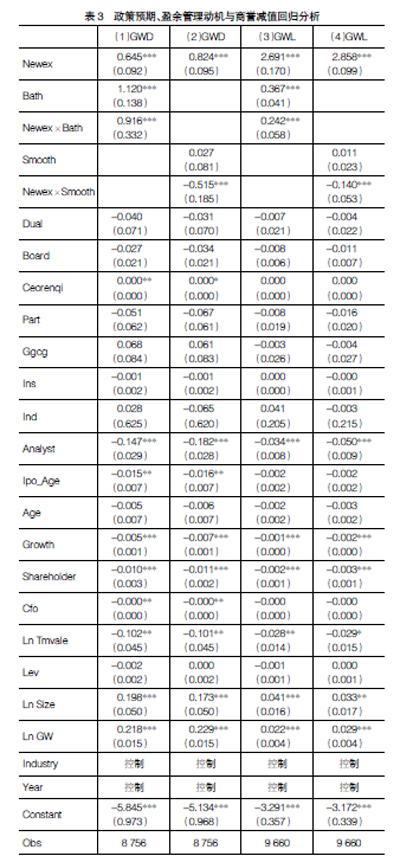
【摘 要】 文章以2007—2018年沪深A股上市公司为样本,研究政策预期、盈余管理动机与企业并购商誉减值之间的相关性。研究发现,政策预期会增加上市公司通过商誉减值进行“洗大澡”盈余管理行为的概率,降低上市公司“盈余平滑”盈余管理行为的概率。进一步考虑市场化水平、产权性质和审计机构排名的调节效应后发现,在低市场化水平、非国有企业和非四大审计的样本中,上市公司更容易受政策预期的影响,通过商誉减值的手段实现“洗大澡”的盈余管理目的。本研究丰富了商誉减值影响因素方面的相关研究成果,并为准则制定机构完善商誉后续计量准则、资本市场监管方完善相关监管政策提供理论参考。
【关键词】 政策预期; 盈余管理动机; 商誉减值; “洗大澡”动机; “盈余平滑”动机
【中图分类号】 F830.9 【文献标识码】 A 【文章编号】 1004-5937(2021)12-0100-11
一、引言
近年来,随着我国资本市场的发展,上市公司并购重组持续升温,据统计,2019年我国全年完成并购重组事件2 782笔,同比上升5.26%,并购事件中披露金额的2 412笔业务中,交易总金额为2 467亿美元。值得关注的是“高商誉”也随之而来。统计显示,2019年我国A股上市公司商誉总额达到1.26万亿元,比2010年的1 000亿元增长了近13倍。过高的商誉给上市公司带来了巨额商誉减值风险,2018年我国A股上市公司计提商誉减值损失高达1 667亿元,2019年虽然略有下降,但仍然有700多家上市公司计提了商誉减值损失,减值损失总额超过1 294亿元,其中减值损失超过10亿元的上市公司有30多家,均创下历史新高②。……
登录APP查看全文