论数据资产的概念发展与理论框架
2021-07-25 08:59:14谭明军
财会月刊·下半月
2021年5期
谭明军
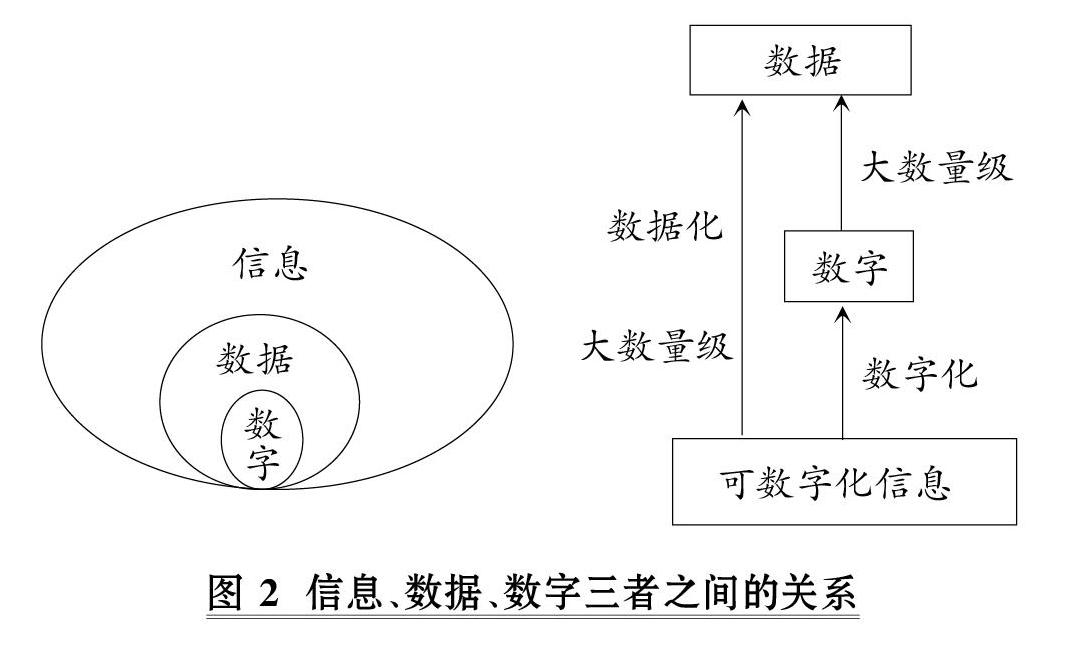
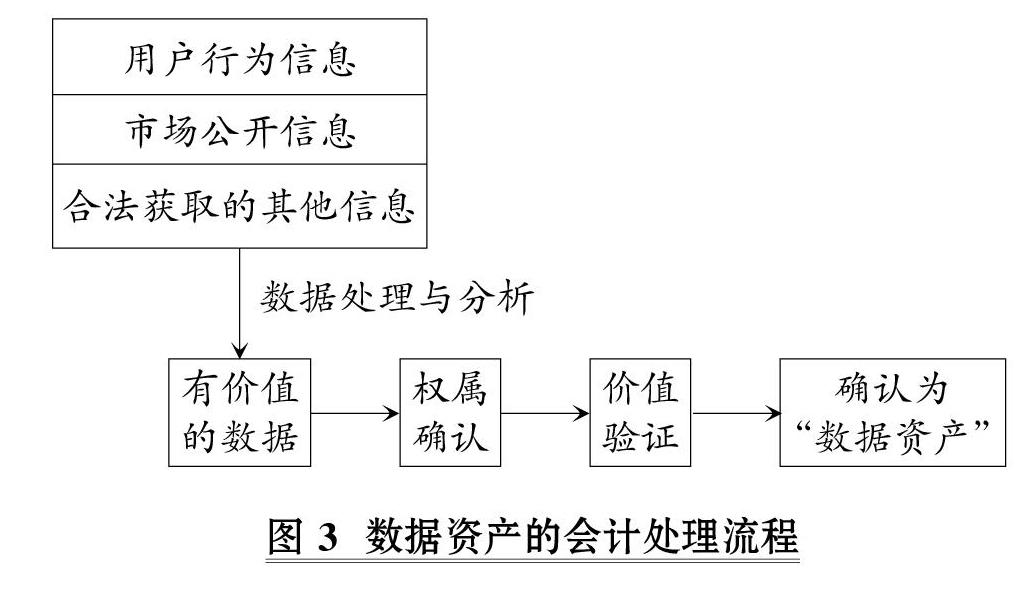
【摘要】由于数据资产的跨学科属性所带来的高复杂度和在商业运用中的隐蔽性, 以及相关研究成果的匮乏, 导致其在定义、确认、计量、列报等方面面临诸多悬而未决的难题。 鉴于此, 从数据资产相关概念的演化入手, 重新界定信息资产、数字资产和数据资产的会计学定义以及数据资产权属, 为对信息资产、数字资产和数据资产进行后续的权属确认、价值计量、信息列报等会计学分析, 以及就数据资产逐步纳入会计核算体系的相关系列研究奠定基础。
【关键词】数据资产;数字资产;信息资产;网络效应;价值膨胀
【中图分类号】 F230 【文献标识码】A 【文章编号】1004-0994(2021)10-0087-7
一、引言
现代企业的发展是企业组织对商品流、资金流和信息流综合运用, 并根据市场变化和消费者行为变迁不断进行调整和创新的结果。 近20年来, 随着互联网技术日新月异的变革和互联网终端设备的大规模普及, 一大批新型互联网企业应运而生。 这些企业在商业模式、组织架构、管理制度等方面已迥然不同于传统企业, 其并不一定涉足实物商品的生产或流通, 而是更擅长对大信息量(尤其是用户行为信息)的吞吐①、计算和运用(如微信、今日头条、百度等)。
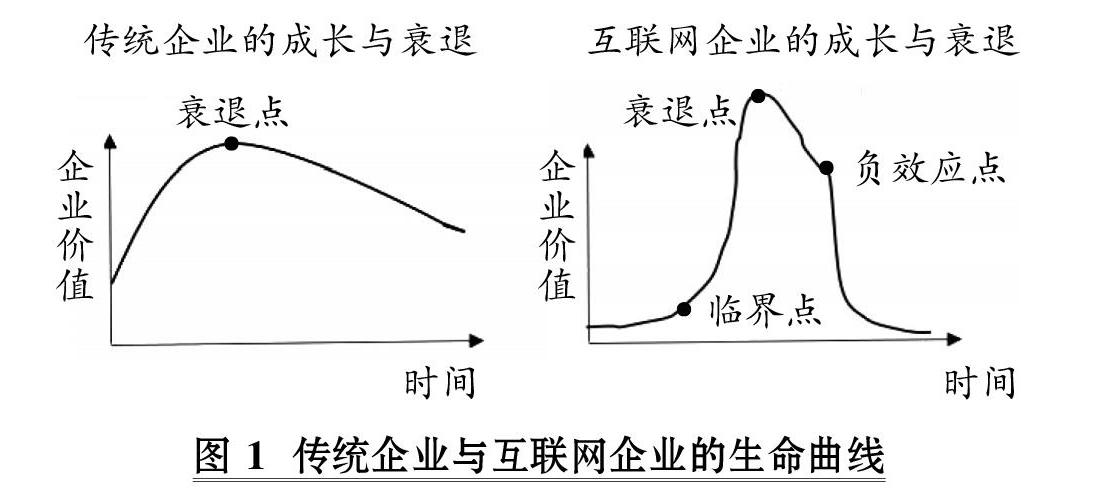
新型互联网企业的快速发展给财务理论和管理实践带来了诸多可供研究的课题。 但就目前的实际情况来看, 这方面的理论研究显然远滞后于商业实践, 比如: 并不盈利的互联网企业却拥有已规模化盈利的传统企业难以企及的高估值; 企业的资产负债表数据与其市场价值严重不匹配; 企业的盈利模式并不依赖于商品的产销(或进销)差价, 而是以一种传统企业难以理解的方式(如免费策略)进行获利等。……
登录APP查看全文