“多轨制”新型政府会计体系的重构与耦合
2021-08-03 07:48:40潘松剑谢佳倩苏钰岚曾雪玲
会计之友
2021年14期
关键词:改革
潘松剑 谢佳倩 苏钰岚 曾雪玲


【关键词】 新型政府会计体系; 多轨制; 改革; 里格斯行政生态学
【中图分类号】 F235.1 【文献标识码】 A 【文章编号】 1004-5937(2021)14-0065-07
在2020年2月14日召开的中央全面深化改革委员会第十二次会议上,习近平总书记连提15个体系、9种机制和4项制度建设,强调国家治理体系和治理能力的深化改革对国家现代化进程具有突出贡献。自2019年1月1日实施新政府会计制度以来,我国政府会计改革步入深水区,由于处在新旧会计制度的交替转换期,必须从提升国家治理体系和治理能力现代化的高度来设计我国政府会计体系的顶层结构,以增强政府会计体系高效回应社会治理需求的功能[ 1 ]。
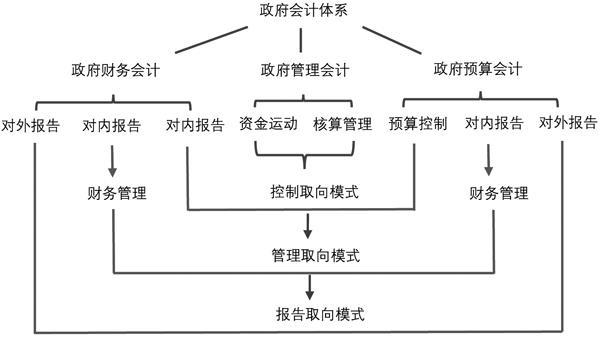
中国公共财政管理改革的持续深化,使加快建设功能齐全且相对分立的政府会计体系,变得比过去任何时候都更为重要和紧迫[ 2 ]。在此形势下,尚未健全的政府会计体系成为推进国家治理现代化进程的重要束缚。现行政府会计体系在推进政府管理和创新社会治理模式的过程中仍显吃力,预算会计与财务会计在双轨运行中对管理会计的路径依赖,显示出中国政府会计体系亟待升级优化的现实。以政治生态学视域重新审视政府会计制度背后的演进规律与内在逻辑,可以更好地理解政府会计体系整合升级在国家治理结构嬗变中的思路与方向。关于政府会计如何在国家治理中发挥作用尚未形成系统的理论体系和分析框架,当务之急在于对管理会计与现行政府会计双轨制度的功能协同与差异形成清晰认知,探寻管理会计融入政府会计的路径,在三轨融合的基础上构建新型“多轨制”政府会计体系,促使形成“三足鼎立”的政府会计大格局。……
登录APP查看全文
猜你喜欢
中国外汇(2019年17期)2019-11-16 09:31:02
金桥(2019年10期)2019-08-13 07:15:20
中国外汇(2019年7期)2019-07-13 05:45:00
领导决策信息(2017年16期)2017-06-21 10:31:57
领导决策信息(2017年14期)2017-06-21 10:11:05
领导决策信息(2017年13期)2017-06-21 10:10:39
领导决策信息(2017年17期)2017-06-21 09:51:19
领导决策信息(2017年12期)2017-05-17 04:49:15
领导决策信息(2017年10期)2017-05-17 04:49:01
领导决策信息(2017年9期)2017-05-04 04:04:50