国有企业管理层权力、党组织治理与环境信息披露
2021-08-04 13:52:23姚圣郑诗瑶
财会月刊·下半月
2021年4期
关键词:国有企业
姚圣 郑诗瑶

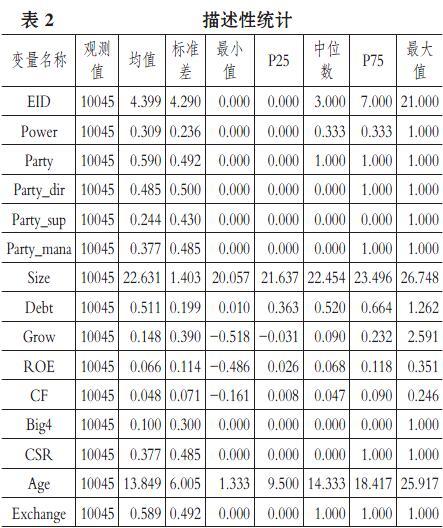
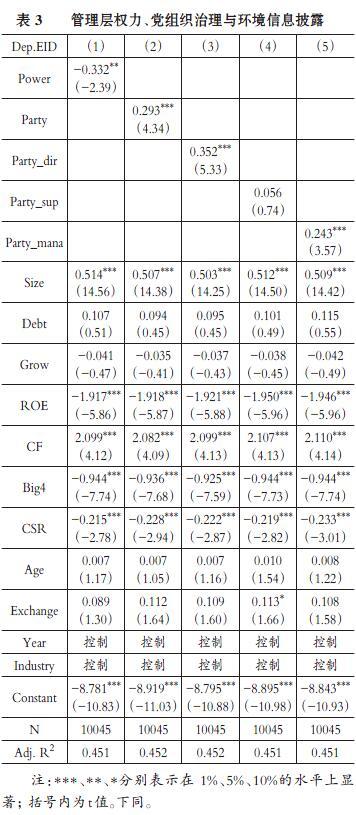
【摘要】党组织参与公司治理, 已成为我国公司治理结构中的一个重要特征。 以2008 ~ 2019年沪深A股国有上市公司为样本, 实证检验国有企业管理层权力、党组织治理与环境信息披露的关系。 研究结果表明: 管理层权力对环境信息披露具有负向影响; 党组织参与公司治理时, 可以提高环境信息披露水平, 但是党组织以进入监事会的方式参与公司治理无法提升环境信息披露水平; 党组织参与公司治理可以抑制管理层权力对环境信息披露的不利影响, 在内部控制质量高和非重污染企业中这种抑制作用更加显著。 研究对加强和完善党组织在企业中的建设工作, 充分发挥党组织对环境信息披露的促进作用具有借鉴意义。
【关键词】管理层权力;党组织治理;环境信息披露;国有企业
【中图分类号】F275;X322 【文献标识码】A 【文章编号】1004-0994(2021)08-0079-8
一、引言
目前我国环境信息披露总体水平偏低, 企业在进行环境信息披露过程中存在“避重就轻、报喜不报忧”的现象, 选择性披露行为大量存在[1] , 这会对信息使用者造成误导。 管理层权力是管理层实现自身意愿的能力, 已有很多文献表明管理层权力过大会对企业造成不利影响, 管理层权力过大会使管理层倾向于进行薪酬操纵[2] 、诱发高管腐败行为[3] 、不利于企业社会责任的履行[4] 等。 管理层对包括环境信息在内的信息披露拥有较大的自由裁量权和决策权, 可以说我国环境信息披露的这种现状与管理层权力不无关系。……
登录APP查看全文
猜你喜欢
石油化工管理干部学院学报(2022年1期)2022-08-06 07:34:40
商品与质量(2021年43期)2022-01-18 05:30:14
科学与财富(2021年35期)2021-05-10 10:54:30
大众投资指南(2020年10期)2020-07-24 08:03:38
活力(2019年19期)2020-01-06 07:35:32
时代人物(2019年27期)2019-10-23 06:12:26
中国外汇(2019年10期)2019-08-27 01:58:08
经济技术协作信息(2018年22期)2019-01-19 03:00:08
消费导刊(2018年8期)2018-05-25 13:20:17
现代商贸工业(2016年35期)2016-04-09 06:59:34