新金融工具准则对非上市保险公司的影响及应对
2021-08-09 09:15:38杨莉
市场周刊
2021年7期
关键词:金融资产
杨 莉
(东海航运保险股份有限公司,浙江 宁波315040)
一、新金融工具准则概述
近年来,保险业作为长期资金的供给方,资产管理规模迅速扩大,行业地位不断提升,已经成为金融市场的重要力量。与此同时,我国已成为全球第二大保险市场。多层次资本市场建设,以及金融领域新一轮对外开放,需要金融工具准则进一步与国际会计准则接轨。全新的准则,必将带来保险公司核算体系的重大变革,这也是中国保险行业面临国际化竞争的必然一步。
2017年财政部修订了《企业会计准则》第22、23、24、37号:《金融工具确认和计量》《金融资产转移》《套期会计》和《金融工具列报》(以下简称新金融工具准则)。新金融工具准则分批推进实施,实施时间见表1。
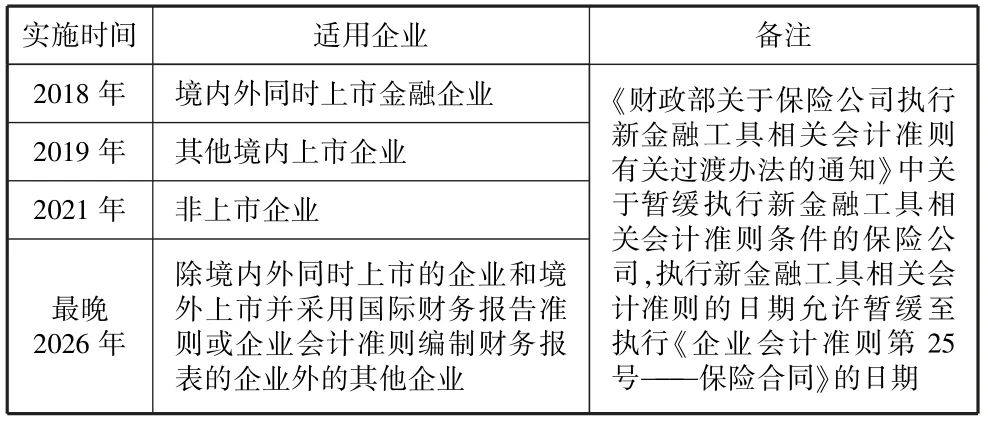
表1 新金融工具准则实施时间表
保险业务和投资业务,是保险公司的两大主营业务。财政部推迟了非上市保险公司实施新金融工具准则的时间,是从非上市保险公司实际困难出发,因地制宜做出的政策安排。目的是提高保险公司金融工具风险管理能力和防范风险能力,缓释保险合同准则和金融工具准则的重大影响。
二、新金融工具准则的变化
(一)分类依据客观性增强
原准则允许管理层按照对金融资产的持有意图和目的,将金融资产分为四类:交易性金融资产、持有至到期投资、贷款和应收款项和可供出售金融资产。如表2所示。

表2 旧准则中金融资产的分类
新金融工具准则按照企业管理金融资产的业务模……
登录APP查看全文
猜你喜欢
科学导报·学术(2019年51期)2019-09-10 02:43:52
——金融资产转移
中国会计年鉴(2018年0期)2018-02-07 04:09:55
——基于金融行业上市公司的数据分析
财经论丛(2015年4期)2015-11-18 03:36:09
中国乡镇企业会计(2015年12期)2015-03-17 16:48:17
当代经济科学(2015年2期)2015-02-03 03:00:44
太原城市职业技术学院学报(2014年9期)2014-02-27 07:38:21
博览群书·教育(2013年9期)2013-04-29 18:15:32
中国乡镇企业会计(2011年12期)2011-07-24 16:03:11