
澳元和加元汇率的联动性研究
——基于DCC-GARCH模型
2021-09-30 06:26:24金剑峰
上海商业
2021年9期
金剑峰
一、DCC-GARCH模型
DCC-GARCH(动态条件相关GARCH)模型由Engle和Sheppard(2001)建立。他们认为,时间序列的波动性随着时间推移不断变化,且与前期波动大小相关,具有异方差性。DCC-GARCH模型假定收益率的波动与前期波动相关,引入条件方差自身的滞后项作为影响因子,减少了待估参数。与多变量GARCH模型相比,实用性更强,可以清晰动态地呈现波动间的关系。DCC-GARCH模型的基本形式如下:
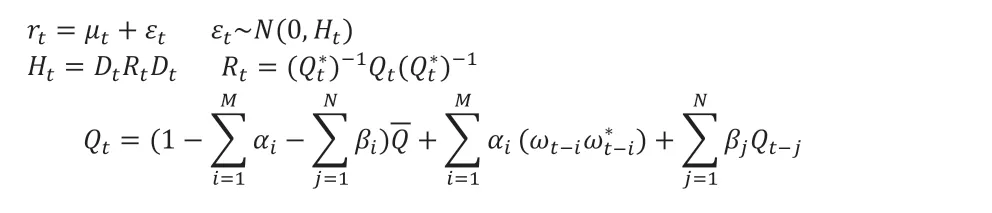
其中,εt为收益率的残差项;Ht为正态分布的条件协方差矩阵;Dt为根据单变量GARCH模型所计算出的条件元素K×K对角矩阵;Rt为动态条件相关系数矩阵;Qt为标准化残差的无条件相关矩阵;为Qt的对角矩阵;为ωt的非条件相关系数矩阵;ωt为向量标准化残差;αi为第i项资产的标准化无条件协方差系数;βj为协方差矩阵系数。
二、实证分析
1.描述性统计
我们分别使用澳元对美元的汇率和加元对美元的汇率作为研究对象,根据国际外汇市场惯例,澳元汇率使用间接标价法,加元汇率使用直接标价法。数据来源为wind金融数据终端。选取数据的时间区间为1978年10月2日至2021年1月14日,同时考虑到澳大利亚和加拿大的节假日不一致的问题,只要有一国存在节假日,则删除当日相应外汇交易数据,最终保留10985个日收盘数据。为了保证数据的平稳性,我们将价格序列转换为对数收益率序列,考虑到两种货币汇率标价方法的不一致,我们在转换时都按照直接标价法来计算,由此各得到10984个数据。
从收益率序列的时间趋势可以看出,澳元和加元收益率序列的偏度均为负,峰度均大于3,呈现尖峰厚尾特征;……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
数学物理学报(2020年2期)2020-06-02 11:29:24
中国外汇(2019年19期)2019-11-26 00:57:28
中国外汇(2019年17期)2019-11-16 09:31:04
中国外汇(2019年13期)2019-10-10 03:37:38
中国外汇(2019年11期)2019-08-27 02:06:30
中国外汇(2019年6期)2019-07-13 05:44:08
中国外汇(2019年21期)2019-05-21 03:04:16
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
