新时代任中经济责任审计“双流”融合转型模式研究
2021-10-30 11:52:24谭伟周立云
中国内部审计
2021年10期
关键词:转型
谭伟 周立云
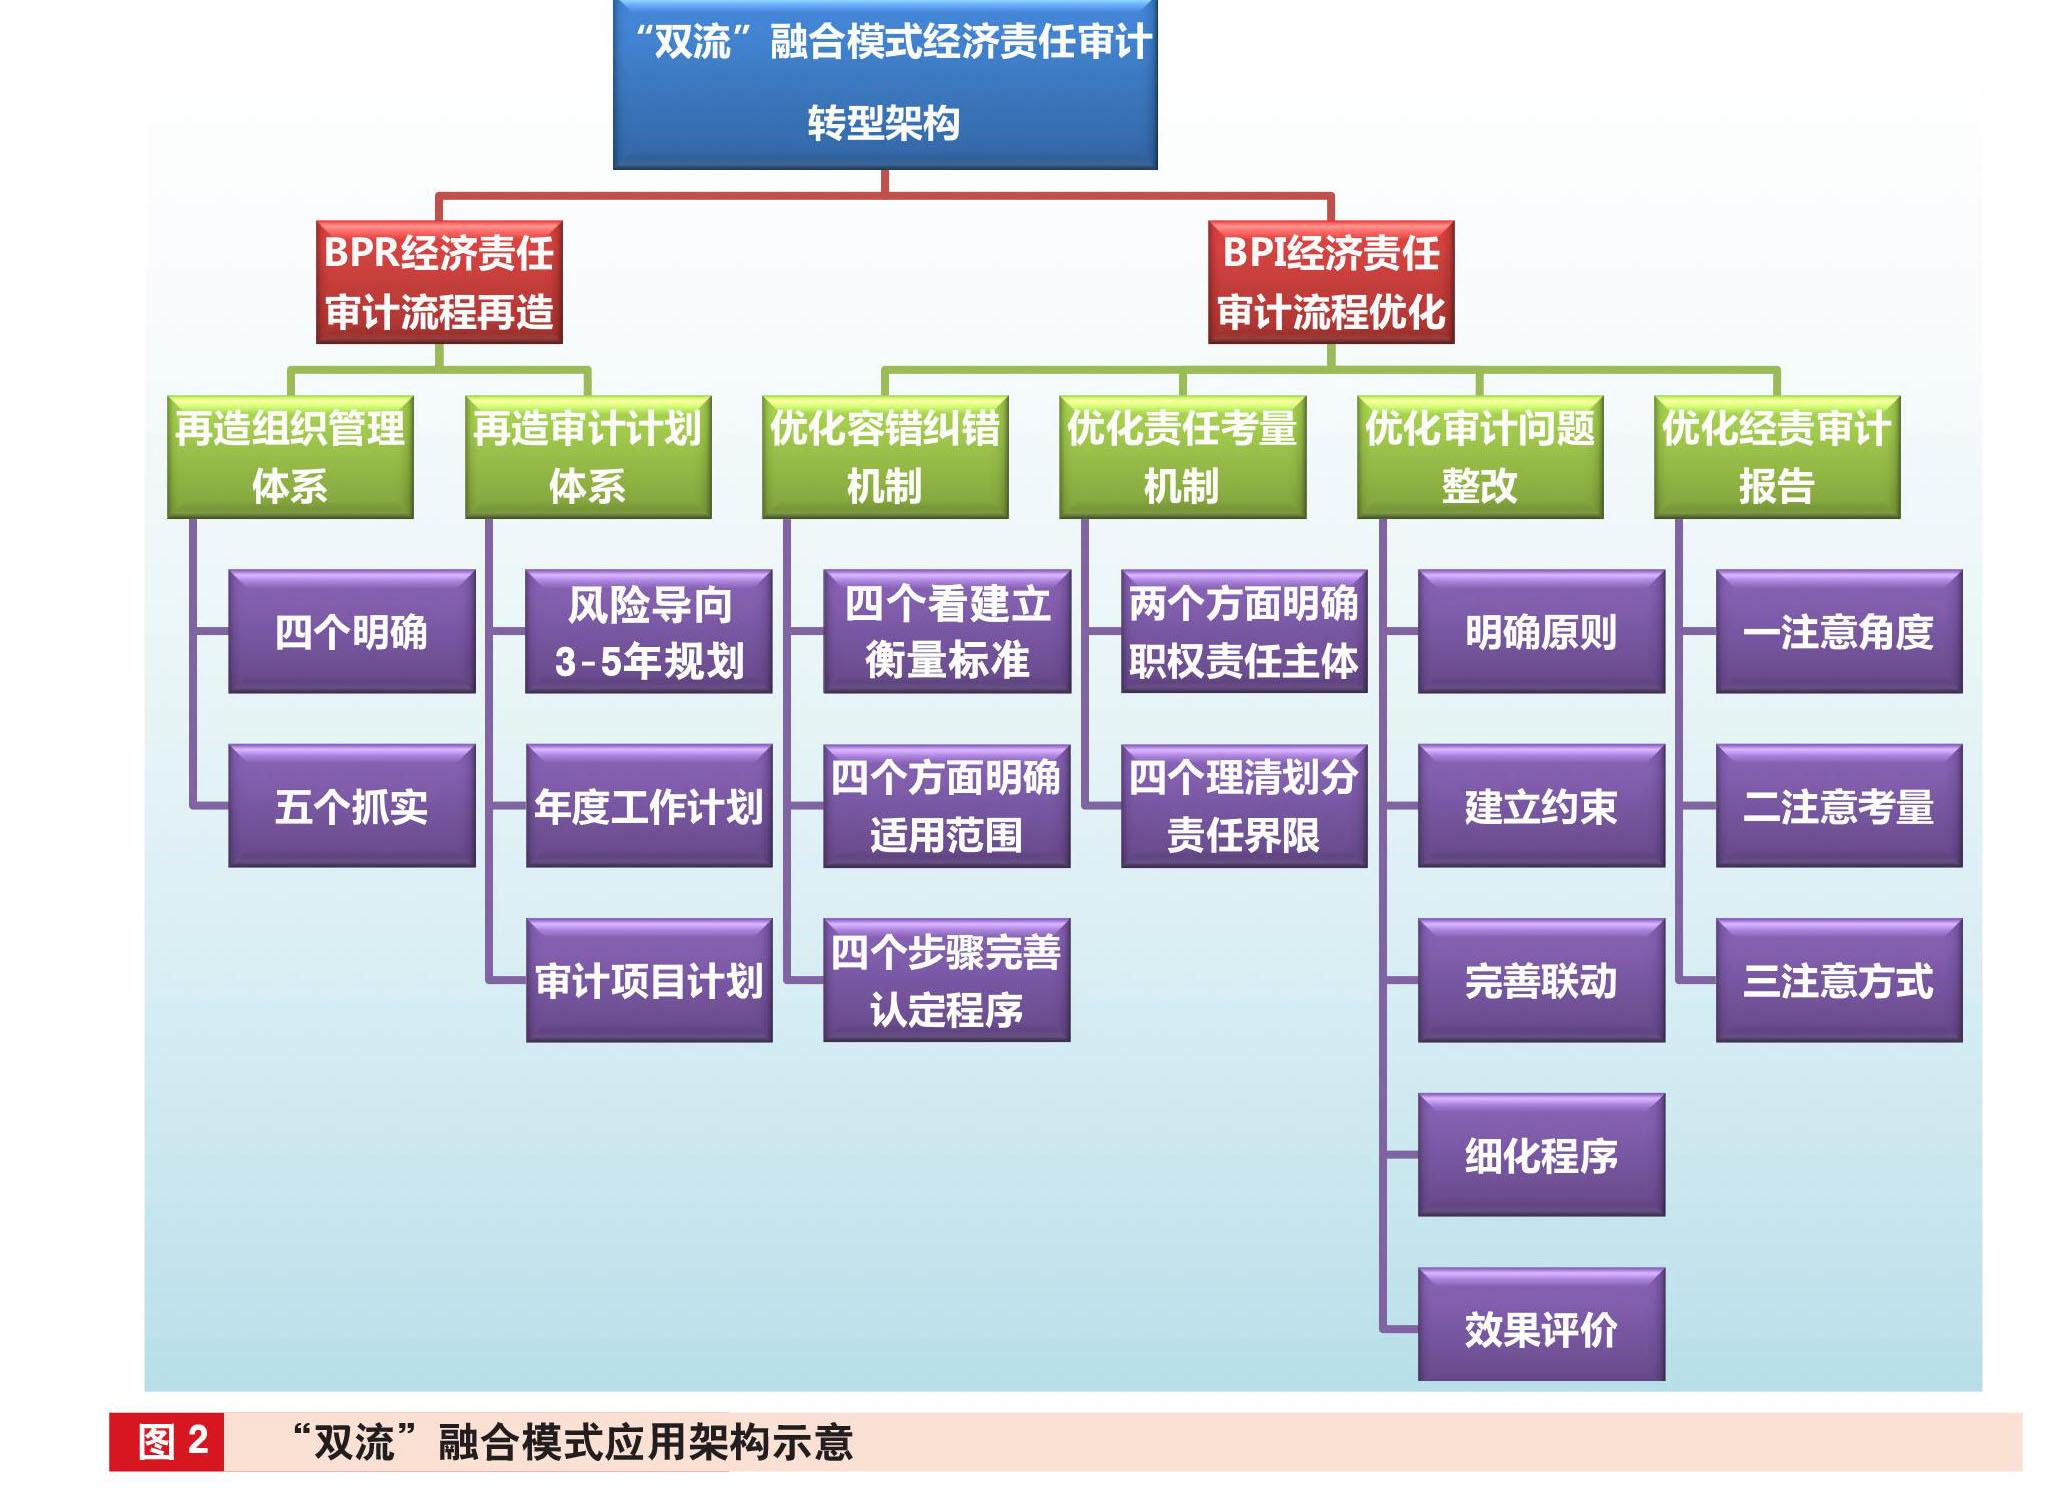
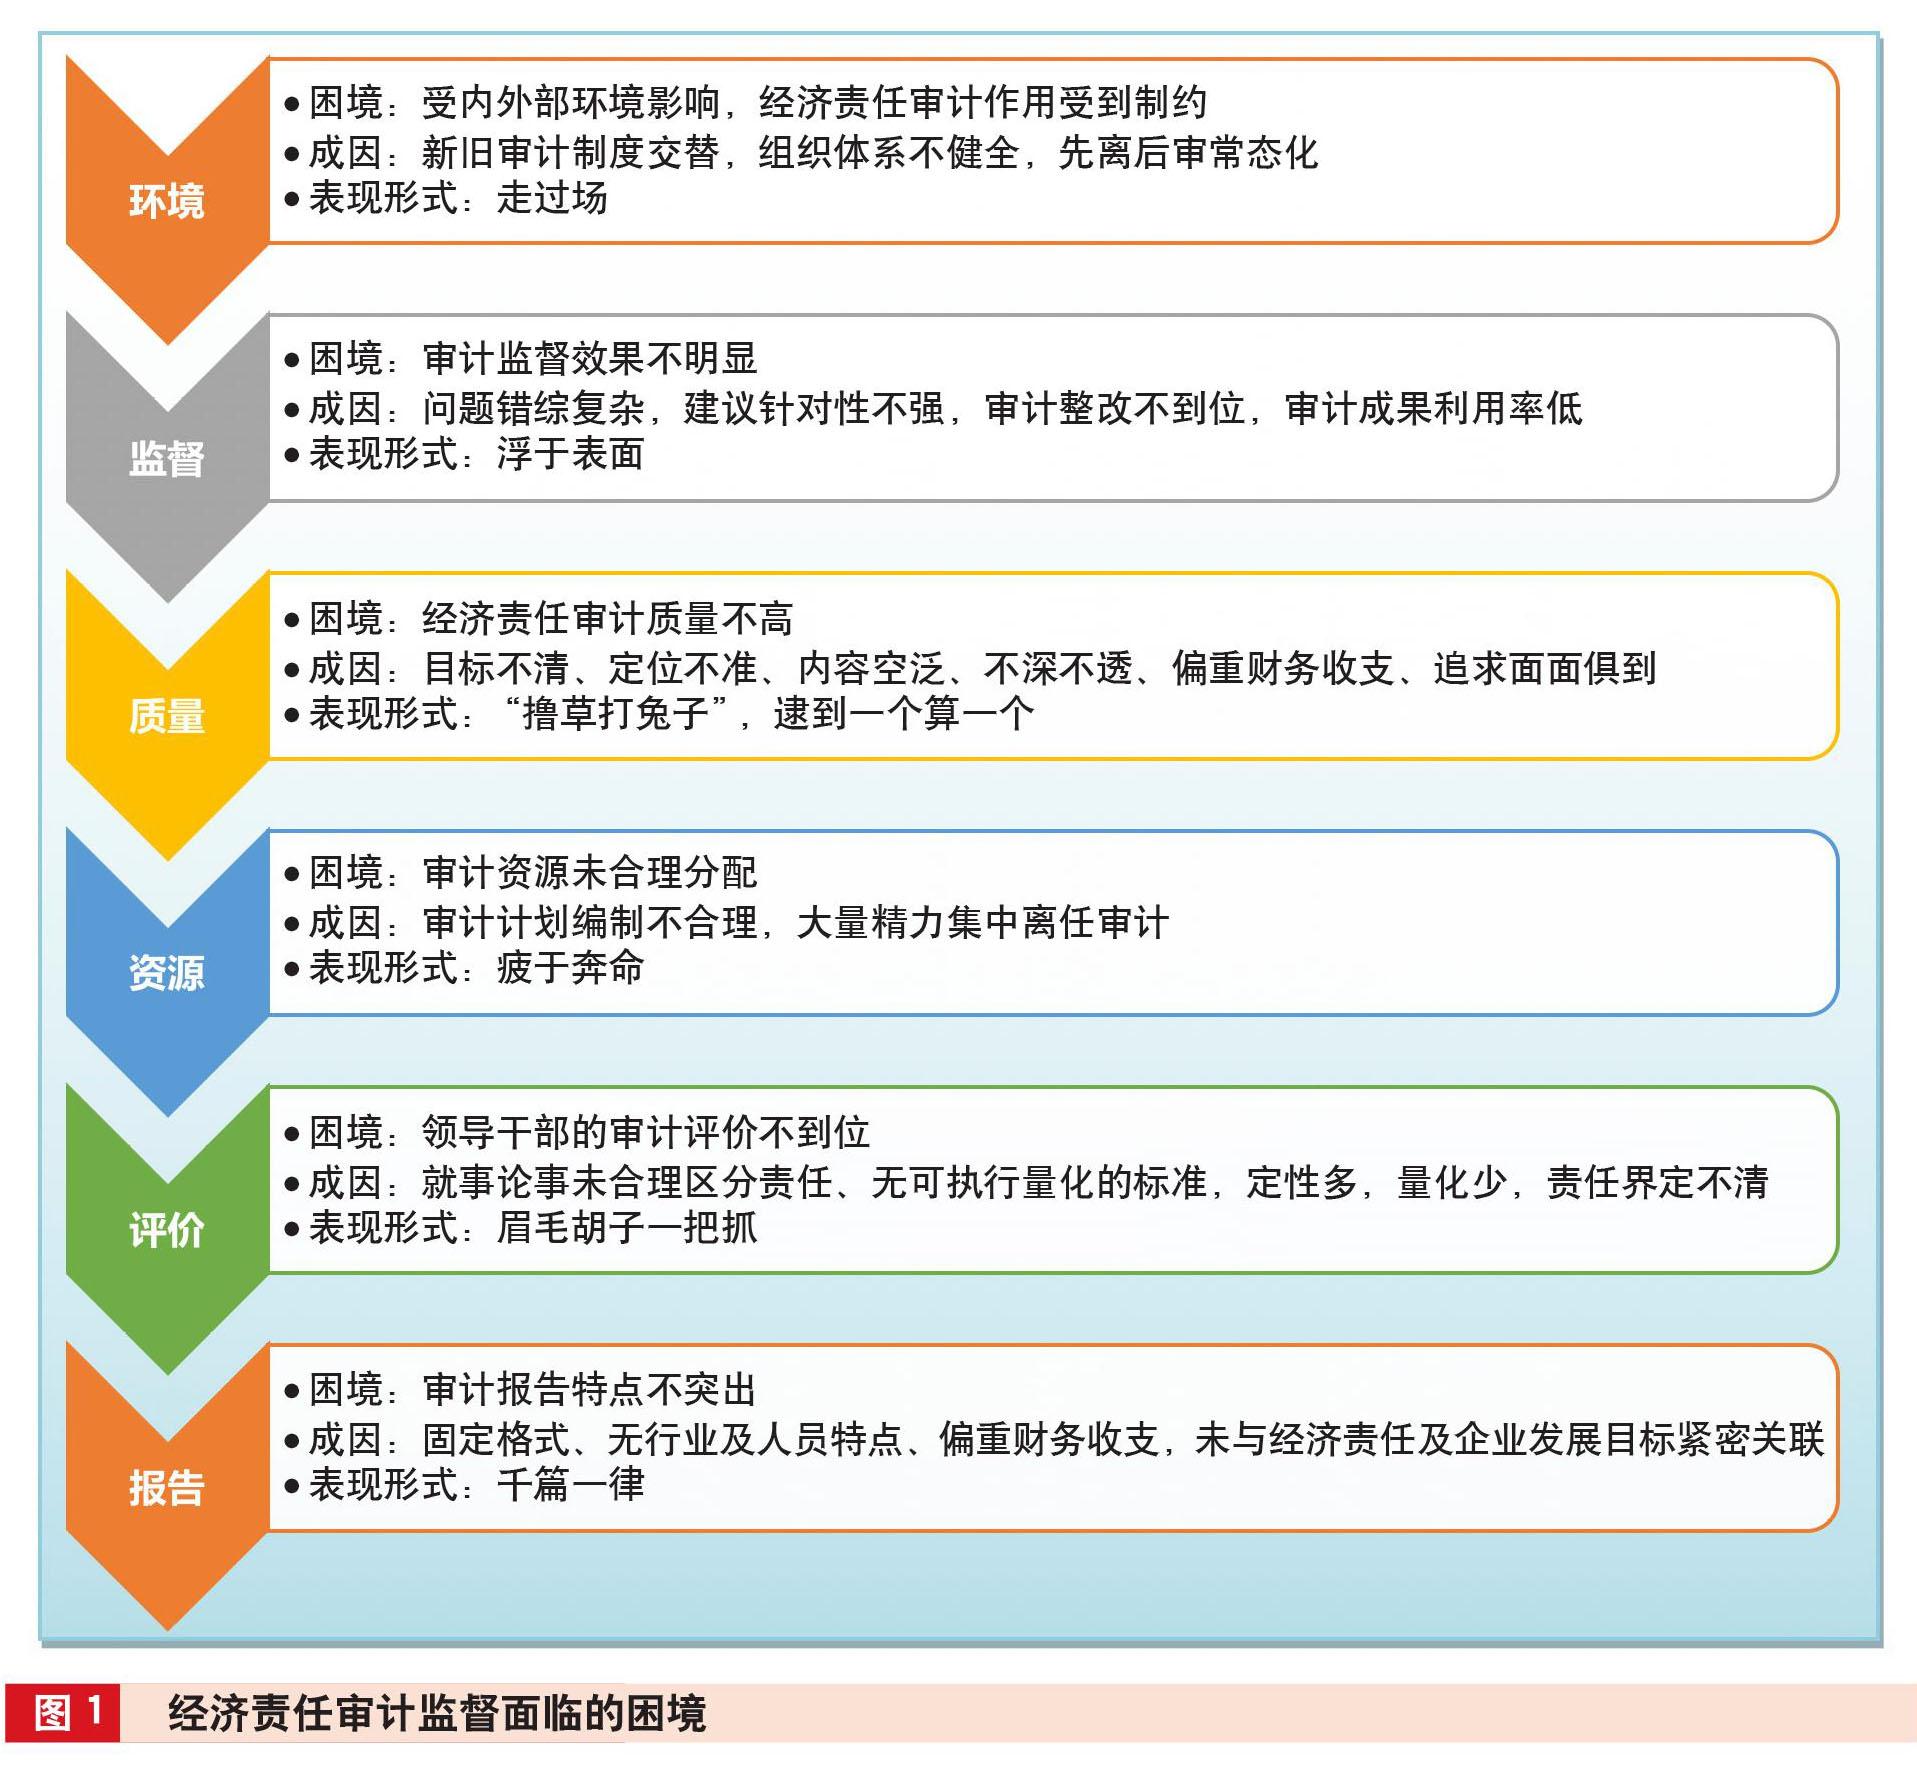
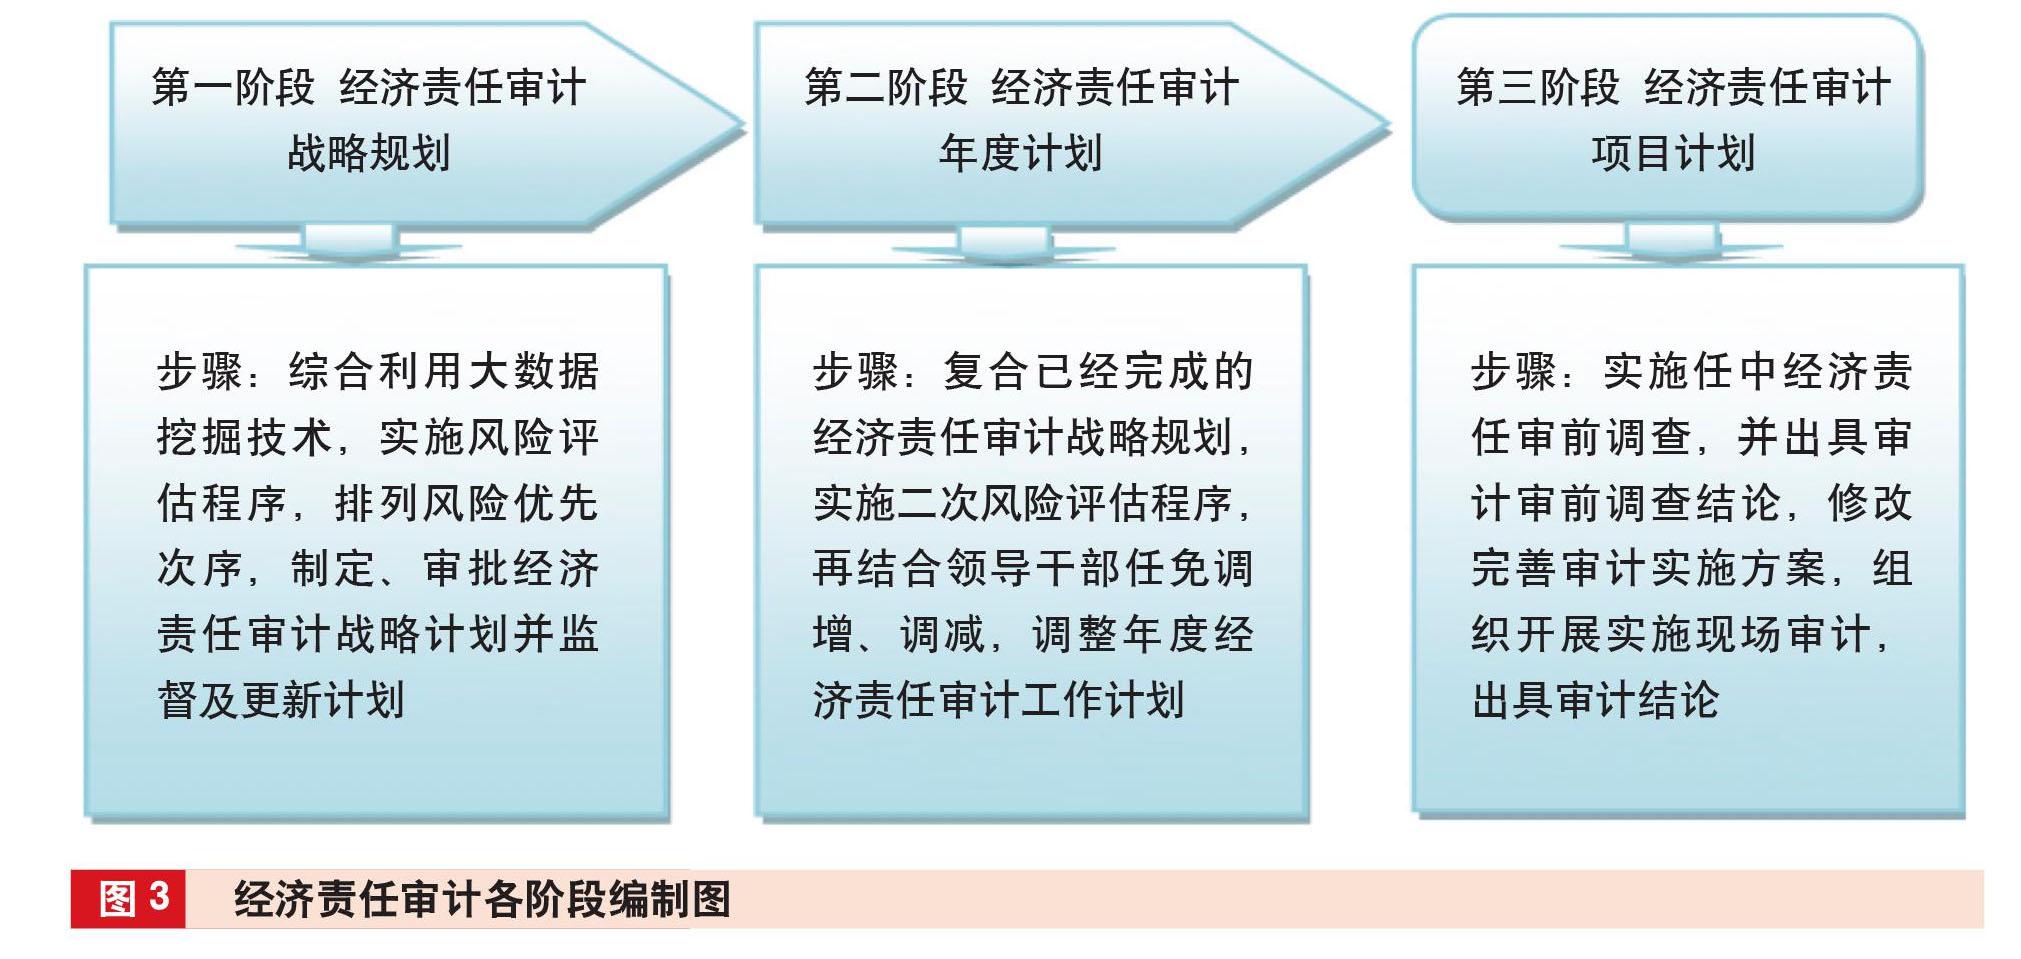
[摘要]本文从新时代经济责任审计转型的背景入手,阐述了以任中为主的经济责任审计转型的意义。从流程再造和流程优化“双流”的视角出发,提出新时代经济责任审计转型的思路与方向;围绕“双流”融合模式的应用策略、应用选择、应用架构等问题,探讨了经济责任审计转型的模式、主要路径及若干具体措施。
[关键词]任中经济责任审计 双流融合 转型
一、新时代经济责任审计转型的背景及意义
(一)新时代经济责任审计转型的背景
党的十八大以来,以习近平同志为核心的党中央着眼推进国家治理体系和治理能力现代化、健全党和国家监督体系的全局,对加强审计工作、完善审计制度等作出了重大部署。党的十九大和十九届三中全会决定改革审计管理体制,组建中央审计委员会,加强党对审计工作的领导,构建集中统一、全面覆盖、权威高效的审计监督体系。2018年5月,习近平总书记主持召开中央审计委员会第一次会议并发表重要讲话,深刻阐述了审计工作的一系列根本性、方向性、全局性问题,指明了新时代审计事业的前进方向。这些新部署新要求,需要制度化地落实到经济责任审计中,经济责任审计是加强国有企业领导人员监督特别是一把手监督,推动重大决策部署落实、推动权力规范运行和反腐败等的有效方式。新时代国有企业经济责任审计应进一步聚焦“经济”责任,明确国企领导人员在任职……
登录APP查看全文
猜你喜欢
英语文摘(2022年4期)2022-06-05 07:45:12
当代陕西(2021年17期)2021-11-06 03:21:30
航天工业管理(2020年4期)2020-06-16 03:17:20
汽车观察(2018年10期)2018-11-06 07:05:30
房地产导刊(2018年7期)2018-08-21 01:49:24
人大建设(2018年5期)2018-08-16 07:09:06
商周刊(2018年15期)2018-07-27 01:41:18
童话世界(2018年13期)2018-05-10 10:29:31
商周刊(2017年8期)2017-08-22 12:10:07
俄罗斯问题研究(2012年1期)2012-03-25 09:54:50