我国上市公司环境会计信息披露研究
2021-11-17 17:48:07金扬亮
今日财富
2021年33期
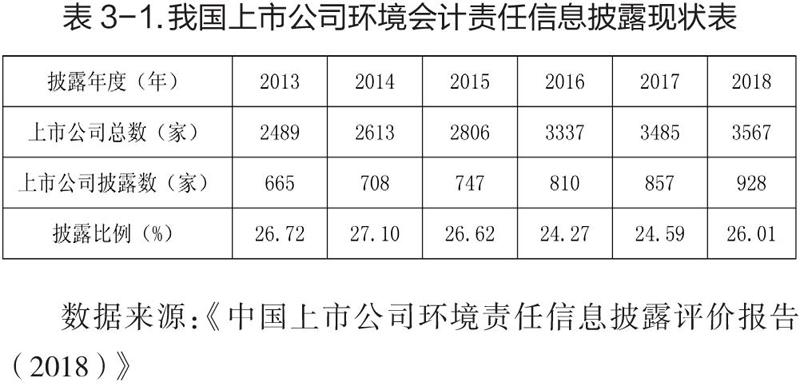
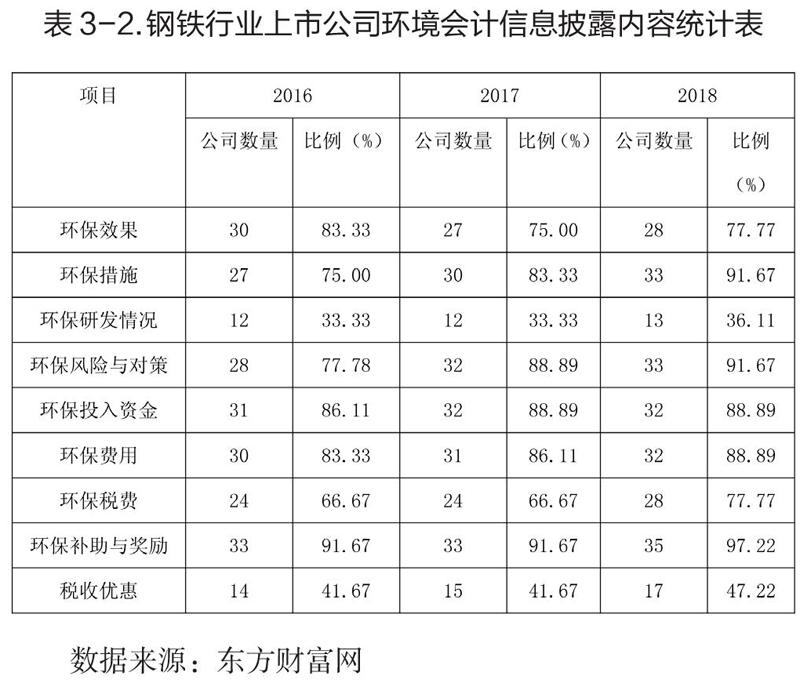
伴随着各国环境恶化加剧,各国逐步开始把环境相关事项纳入了国家的发展计划之一,与之相关的环境会计也随之兴起。而环境会计实务的核心问题就是环境会计信息披露,文章通过对我国钢铁行业上市公司的环境会计信息披露情况进行研究,发现其中存在的问题并提出相应建议。以提高相关者环保意识、完善会计披露准则和审核体系来促进我国重污染行业上市公司环境信息披露的发展。
一、研究背景
进入二十一世纪以来,可持续发展战略作为我国的国策,使得社会公众开始形成了环境保护意识,相应的上市公司在自身发展的同时,也需要注重其发展进步的可持续性。环境信息作为制约其可持续发展的一个重要因素,上市公司不得不面临环境会计信息披露这个问题。上市公司在维持自身发展和创造财富的同时,应该主动承担起保护环境和节约资源的责任,因为每个上市公司都是自然资源和社会环境的重要组成部分,对与自然环境的影响十分重要。而对于上市公司环境会计的核算与披露可以充分反映其自身环境责任的履行情况,所以对于上市公司而言,进行环境会计信息披露是非常必要的。
十八大以来,中国共产党立足于基本国情,顺应当前的社会发展态势,提出了绿色发展新理念,继而党的十九大提出要构建人与自然和谐共生的现代化新格局,走出一条生态优先、生活富裕、共同发展的绿色道路,致力于把我国建设成为和谐美丽的社会主义现代化国家。……
登录APP查看全文
猜你喜欢
中老年保健(2021年12期)2021-08-24 03:30:40
中国传媒大学学报(自然科学版)(2021年1期)2021-06-09 08:43:00
中国生殖健康(2020年6期)2020-02-01 06:28:50
中国生殖健康(2019年11期)2019-01-07 01:28:02
现代营销(创富信息版)(2018年10期)2018-10-12 03:01:36
中华手工(2017年2期)2017-06-06 23:00:31
中国商论(2016年34期)2017-01-15 14:24:09
现代商贸工业(2016年35期)2016-04-09 06:59:36
人间(2015年19期)2016-01-04 12:47:04
中外会展(2014年4期)2014-11-27 07:46:46