基于GARCH-X模型金融市场研究
2021-11-22 14:44:37杨雨薇蔡春雨
科技信息·学术版
2021年17期
杨雨薇 蔡春雨
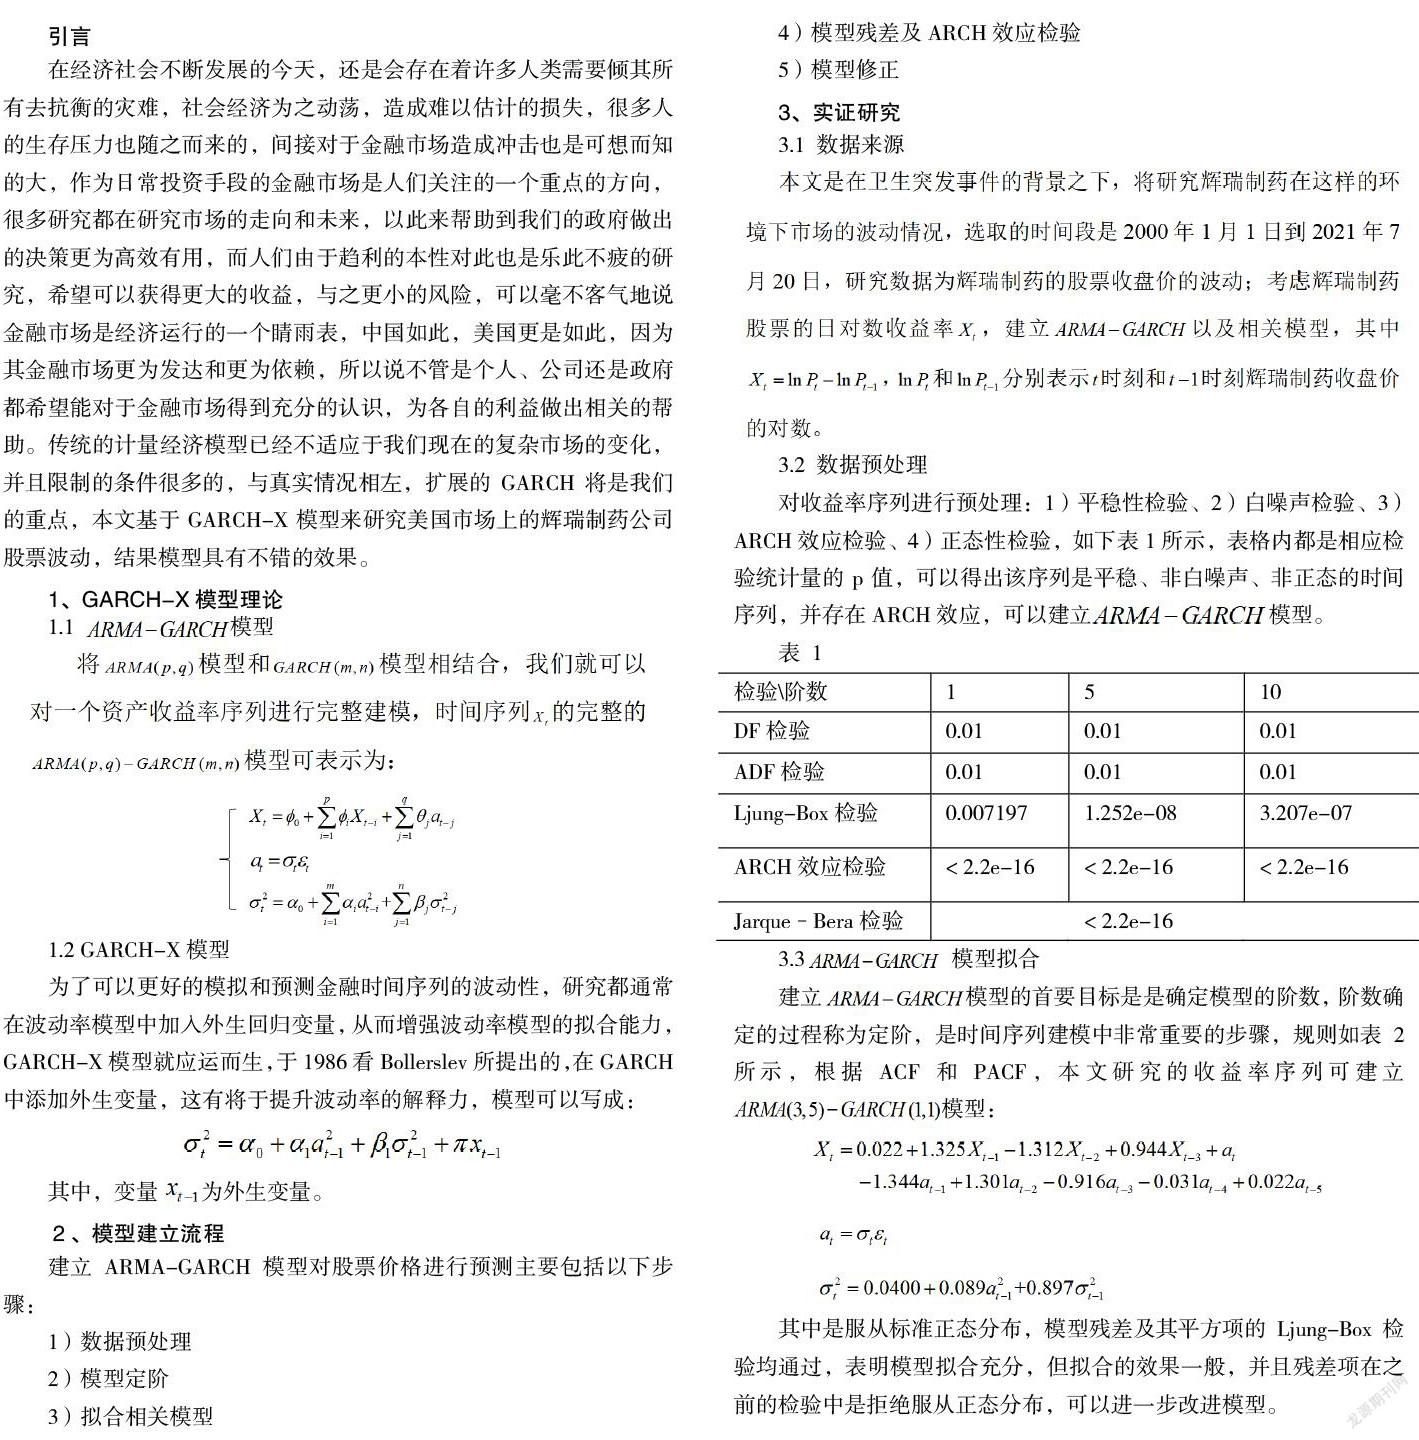
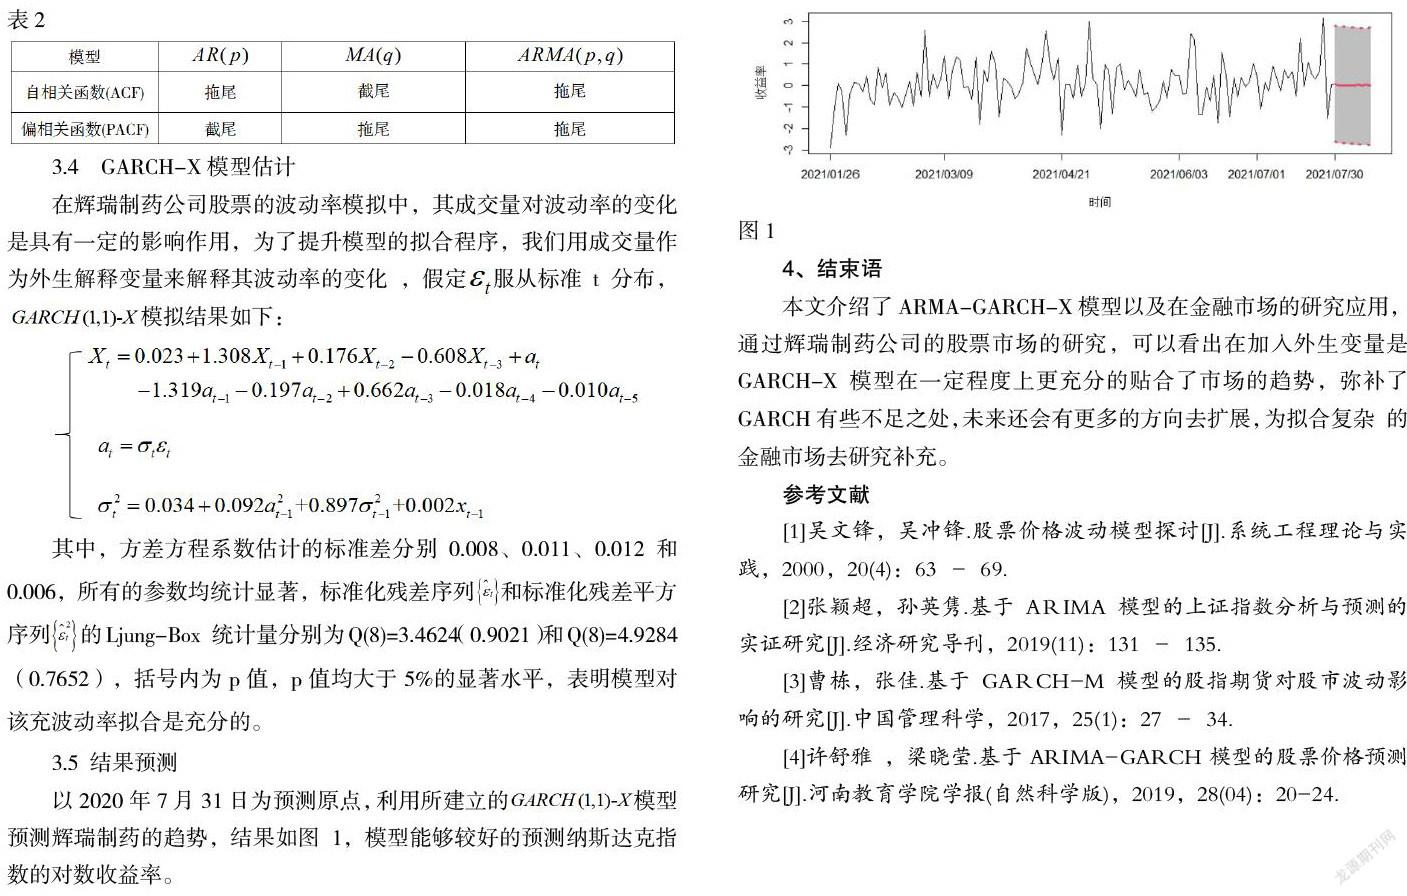
摘要:在本文中,介绍了GARCH衍生模型,并运用于金融市场上的研究,特别是2020年的时间节点上,突如其来的卫生突发事件对世界的经济造成了巨大的损失,于这种情况之下,对于金融市场的研究尤为必要,所运用的衍生模型GARCH-X,是对于ARCH和GARCH的一种延伸,是面对复杂的现实条件下,对于市场研究的不进进步;从文中的实验的结果表明,GARCH-X模型提取了过去的信息,而且还加入了其它影响因素来描述走势,更充分的表达出数据中的隐含信息,为市场和政府的各个部门的决策提供更为有效的建议。
关键词:金融市场、ARMA模型、GARCH-X模型;
引言
在经济社会不断发展的今天,还是会存在着许多人类需要倾其所有去抗衡的灾难,社会经济为之动荡,造成难以估计的损失,很多人的生存压力也随之而来的,间接对于金融市场造成冲击也是可想而知的大,作为日常投资手段的金融市场是人们关注的一个重点的方向,很多研究都在研究市场的走向和未来,以此来帮助到我们的政府做出的决策更为高效有用,而人们由于趋利的本性对此也是乐此不疲的研究,希望可以获得更大的收益,与之更小的风险,可以毫不客气地说金融市场是经济运行的一个睛雨表,中国如此,美国更是如此,因为其金融市场更为发达和更为依赖,所以说不管是个人、公司还是政府都希望能对于金融市场得到充分的认识,为各自的利益做出相关的帮助。传统的计量……
登录APP查看全文