新经济企业估值倒挂的制度诱因与修复机制
2021-12-15 02:31:53徐攀
财会月刊·下半月
2021年12期
徐攀
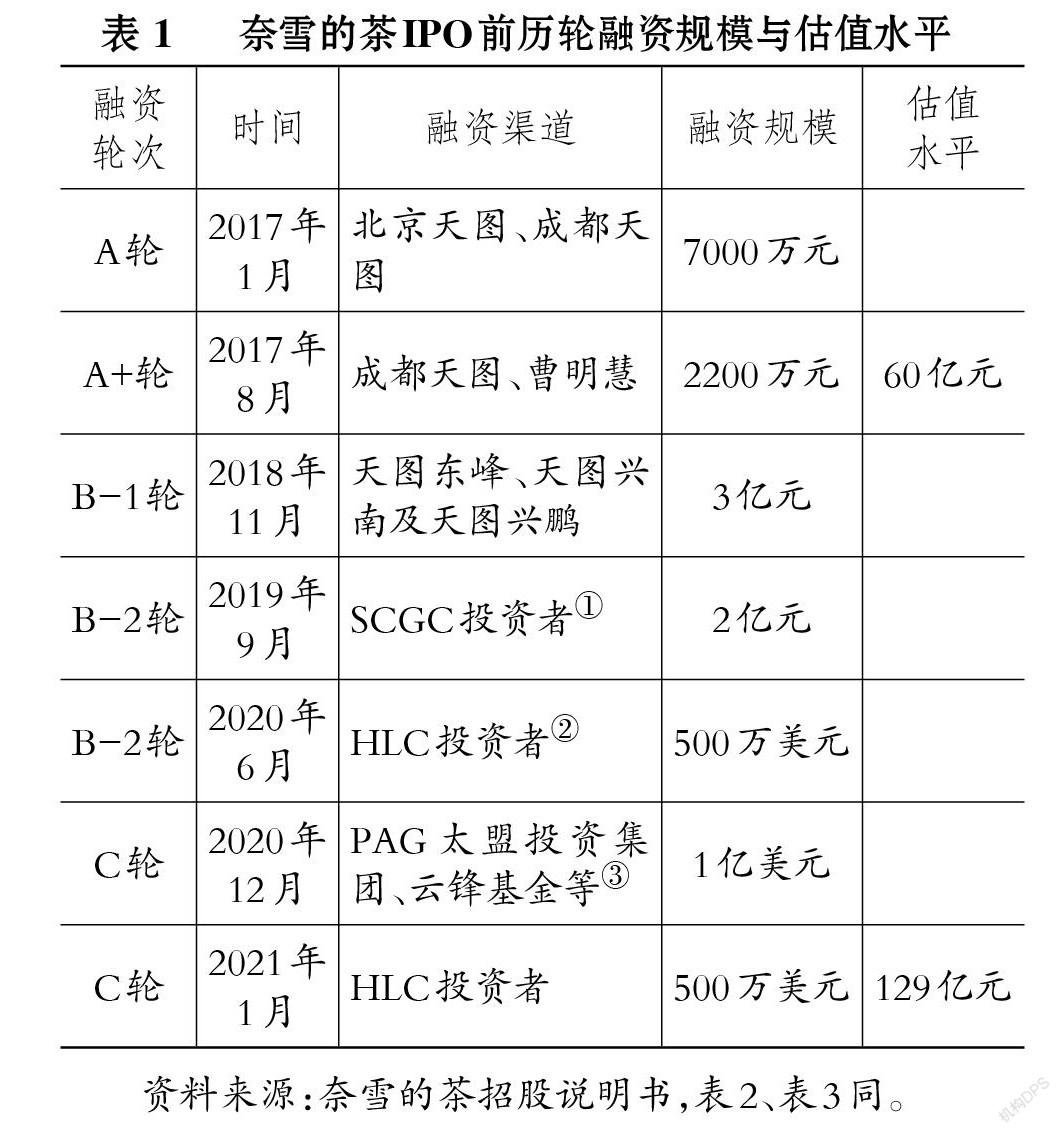
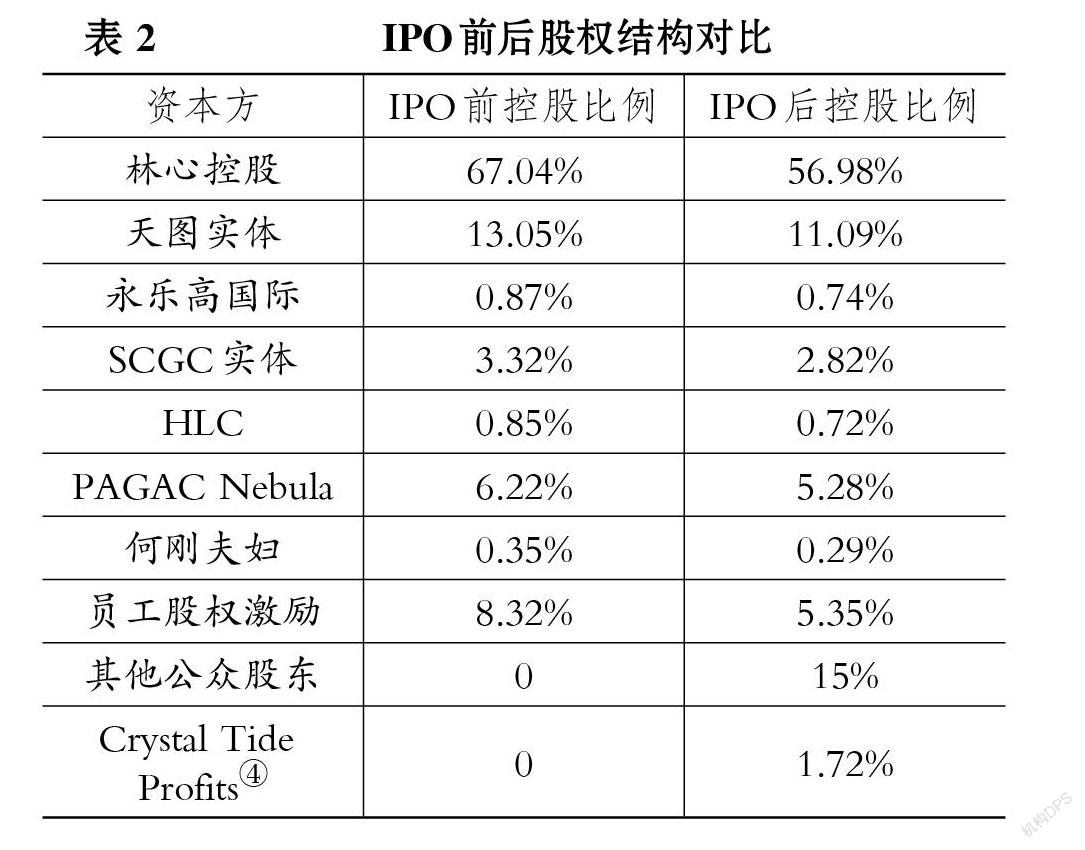
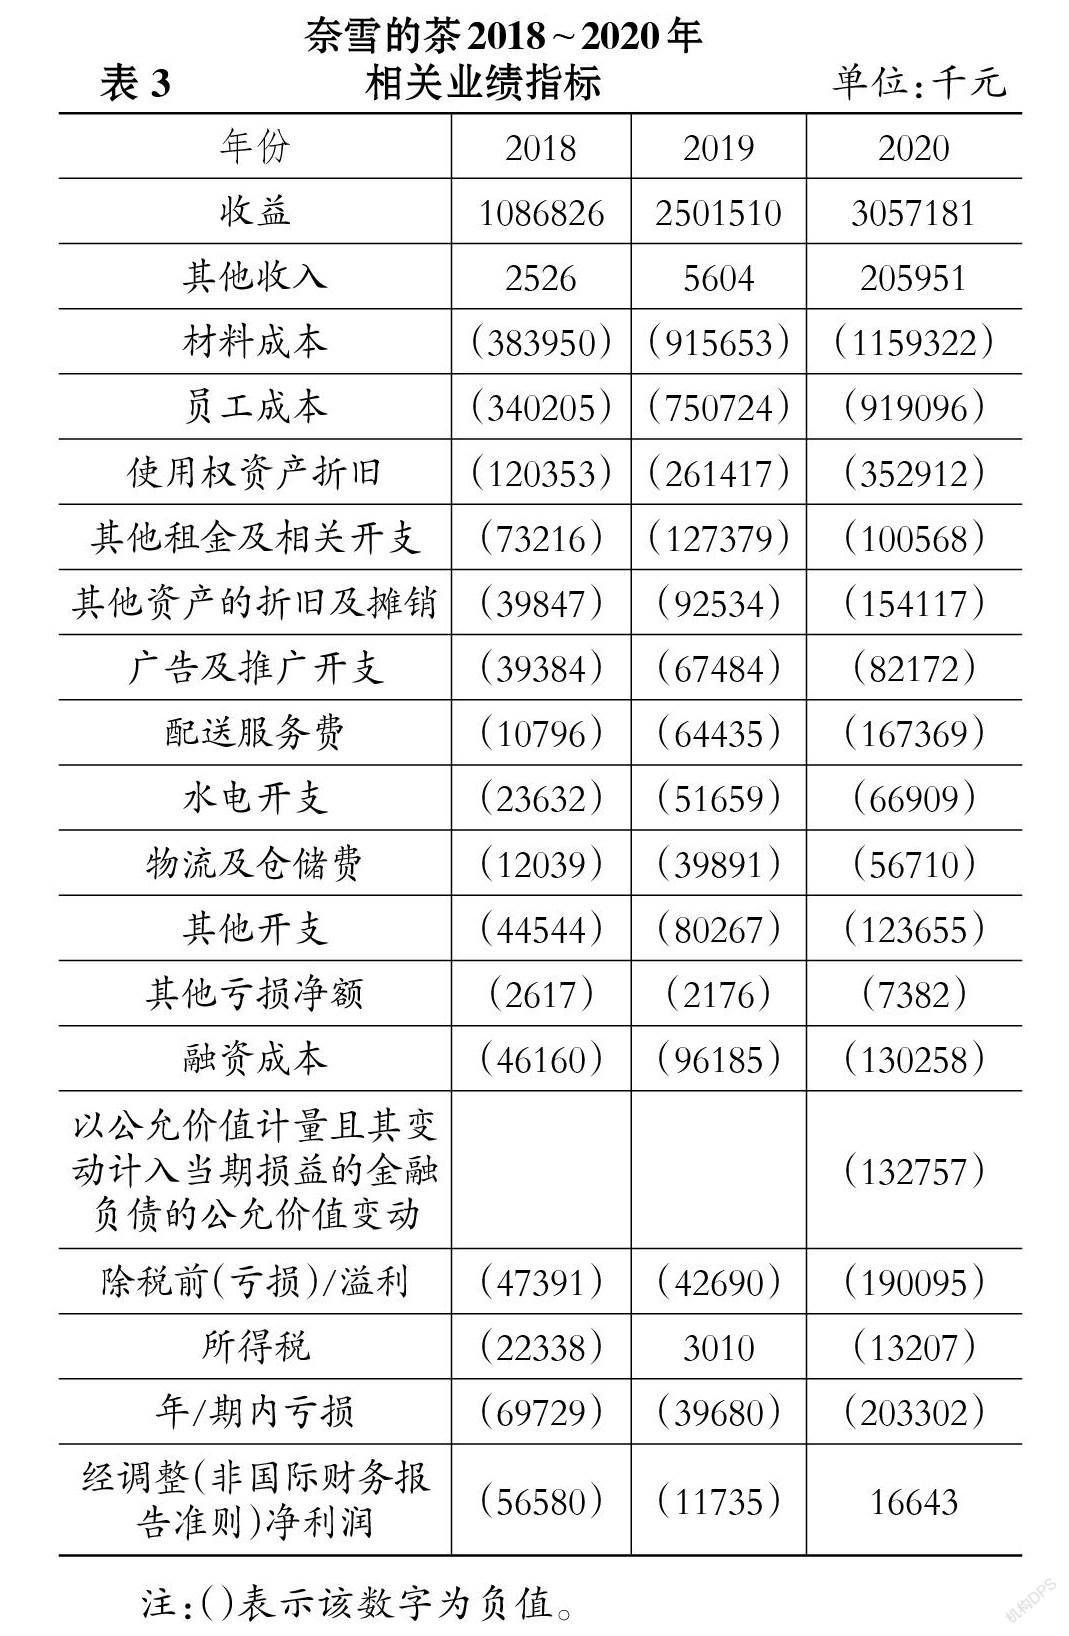
【摘要】从“奈雪的茶”抢跑上市案例出发, 全面解析奈雪获得资本市场关注背后的商业逻辑, 分析其快速上市路径背后隐藏的经营风险和治理问题, 从资本市场制度层面分析奈雪的茶出现“估值倒挂”的必然性, 并进一步探讨资本市场“估值倒挂”的修复机制。 研究表明: 新经济企业“估值倒挂”主要源于不完善的亏损上市制度、不健全的双重股权结构制度以及一二级市场估值体系冲突。 为缓解“估值倒挂”, 应进一步完善一级市场退出机制、健全二级市场投资者保护制度以及优化一级市场估值环境。
【关键词】新经济企业;奈雪的茶;估值倒挂;制度诱因;修复机制
【中图分类号】F832.5 【文献标识码】A 【文章编号】1004-0994(2021)24-0039-10
一、引言
2018年以来, 新经济企业迎来上市高峰, 大量“独角兽”企业获得境内外资本市场的热烈“拥抱”。 据统计, 2019 ~ 2021年上半年, 共有178家新经济企业在港交所上市、96家在美股上市, 新经济企业日益成为境外市场IPO募资和日常交易与投资的重要力量, 资本市场也反向助推了新经济领域的繁荣。 但不少企业在资本市场上短暂风光过后, 并未给市场带来良好的发展空间以及营造健康的融资环境, 尤其在港股和美股上市的大量新经济企业经常出现一二级市场“估值倒挂”、首日破发、上市后估值缩水等现象。 而“滴滴事件”“蚂蚁事件”等风波背后, 更逐渐揭开部分新经济企业在迎合资本市场过程中存在的管理漏洞与畸形生态。
作为中国新式茶饮头部品牌, 奈雪的茶也在这波浪潮中趁势而上, 于2021年2月11日向港交所提交了上市申请。……
登录APP查看全文