研发活动文本信息披露缓解了融资约束吗
2021-12-15 02:31:53倪筱楠王明先温佳瑜
财会月刊·下半月
2021年12期
倪筱楠 王明先 温佳瑜
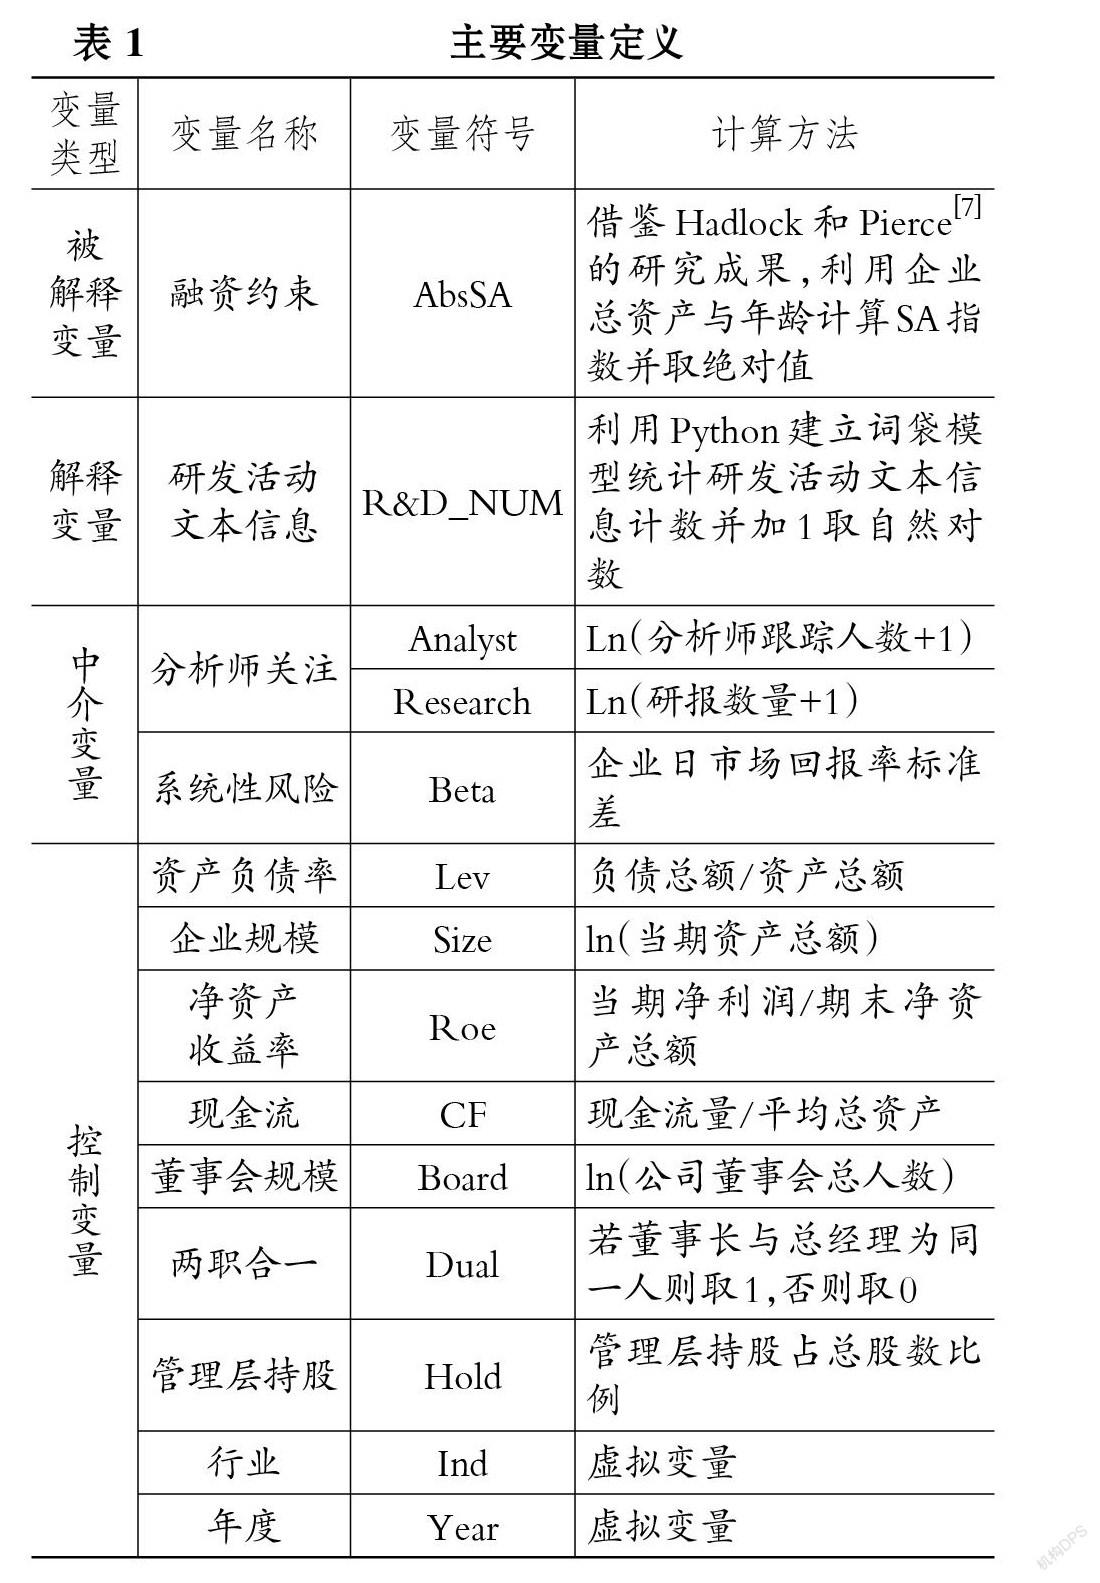
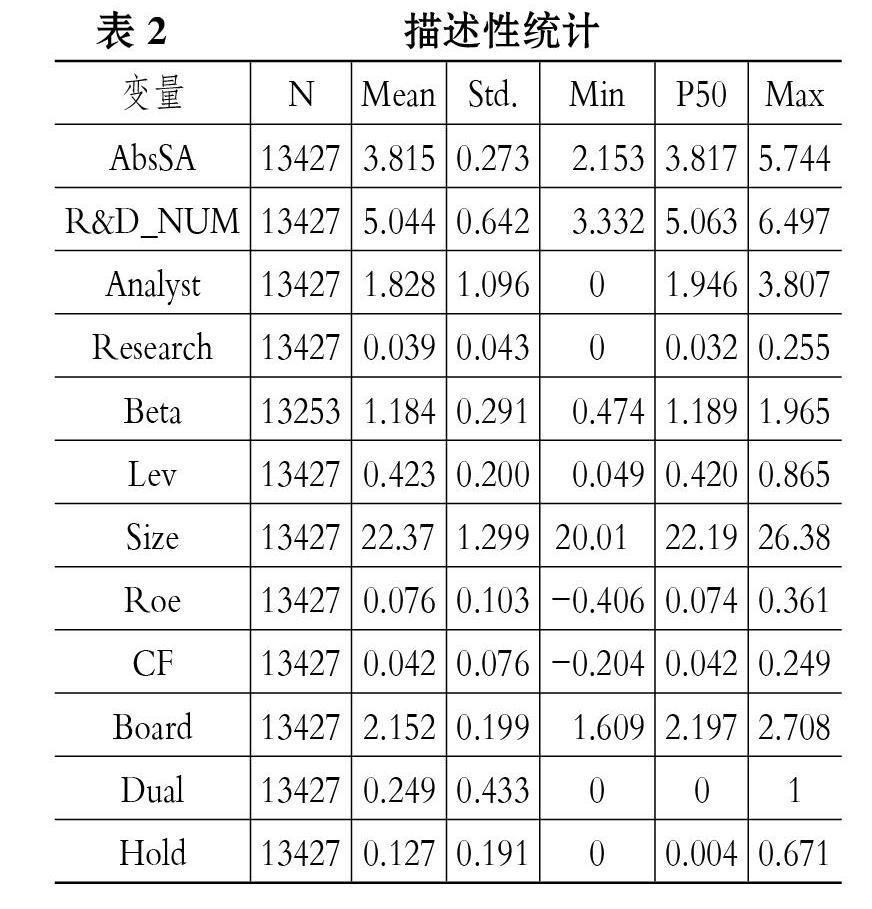
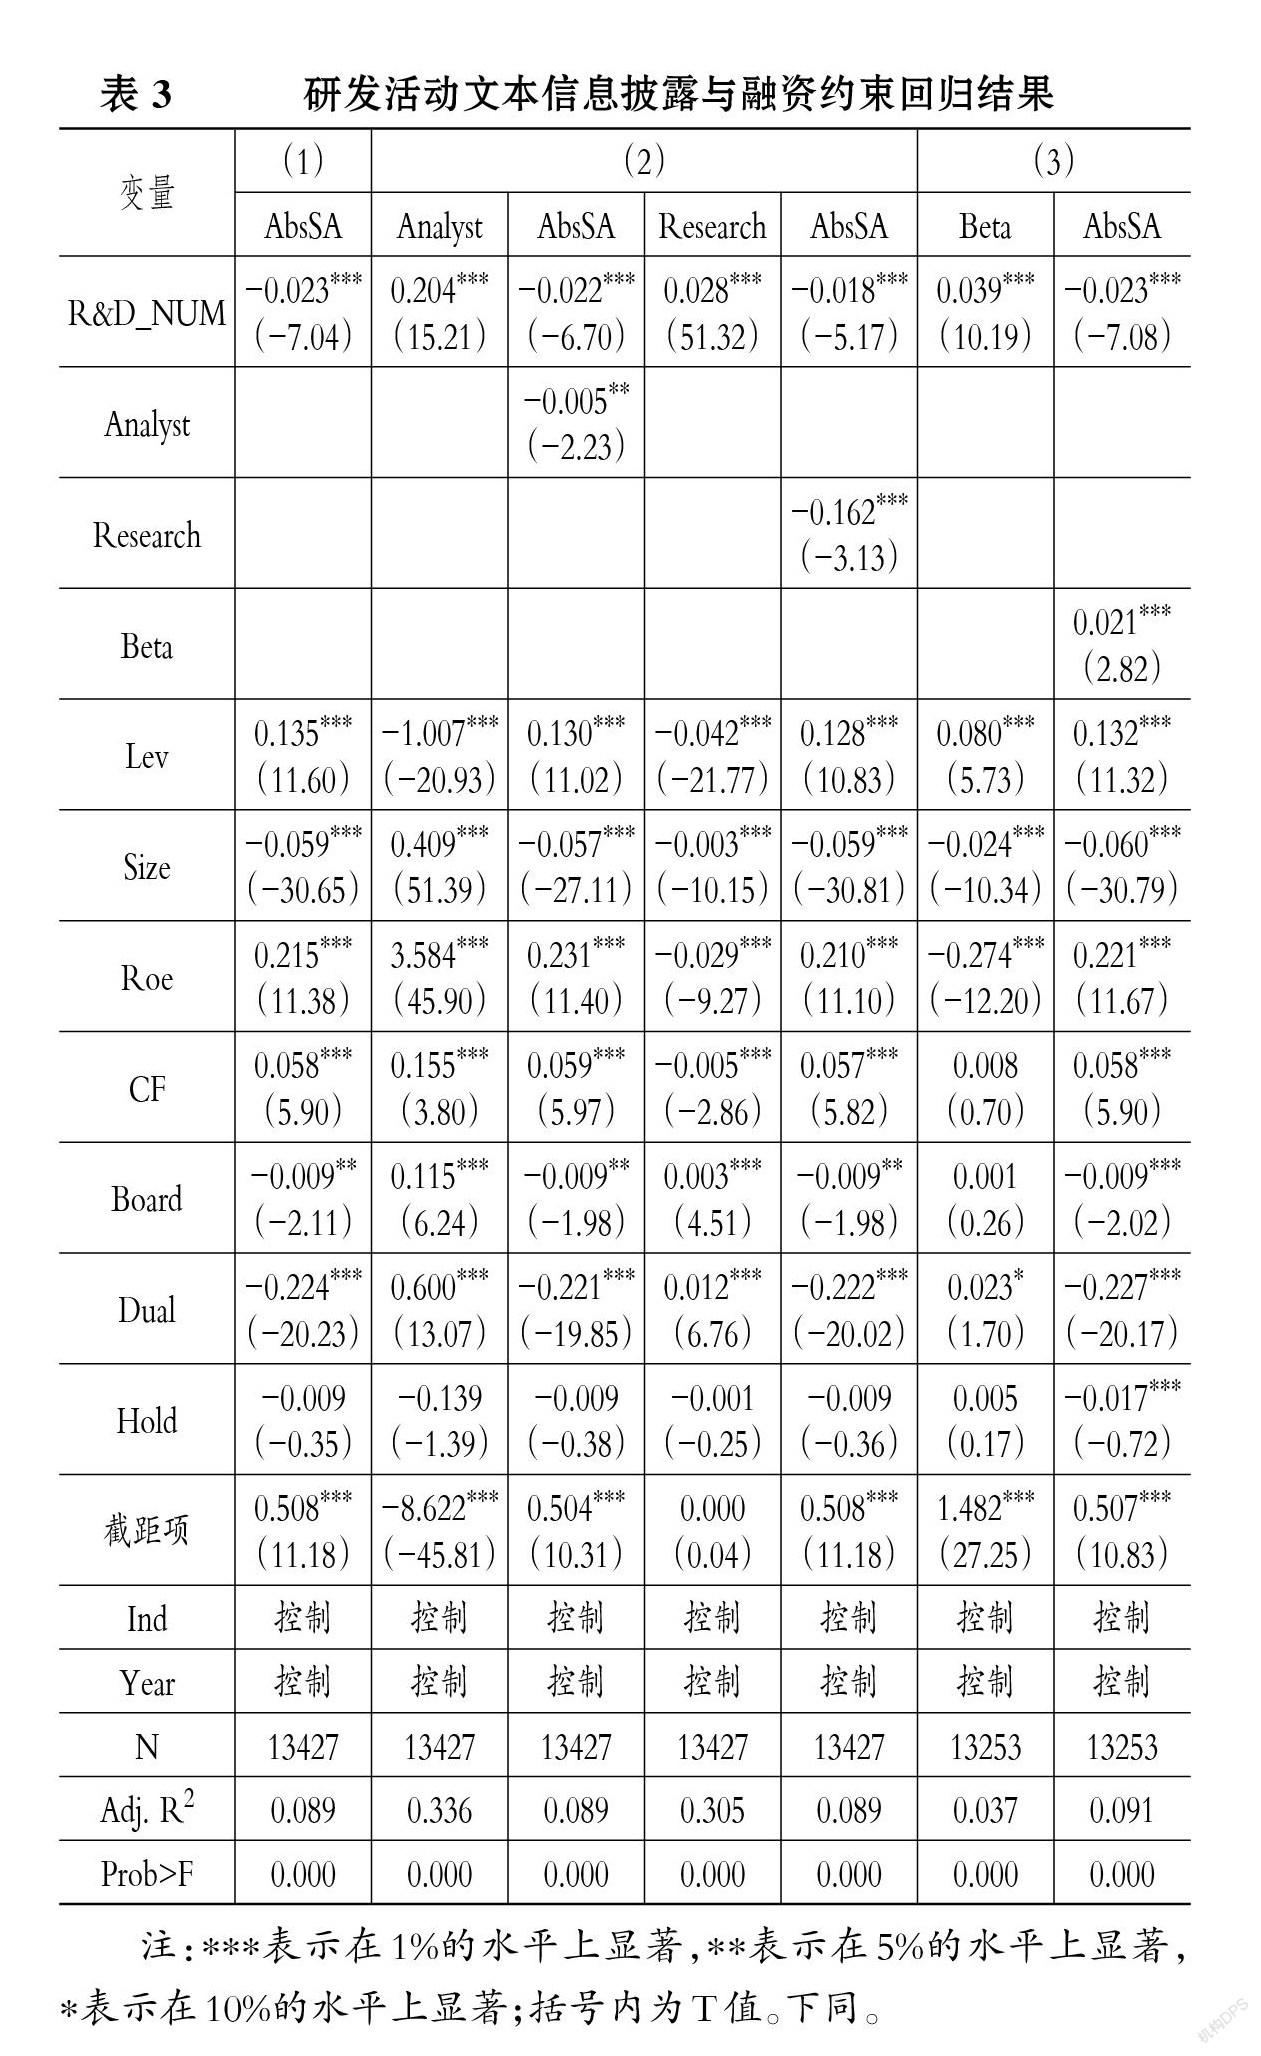
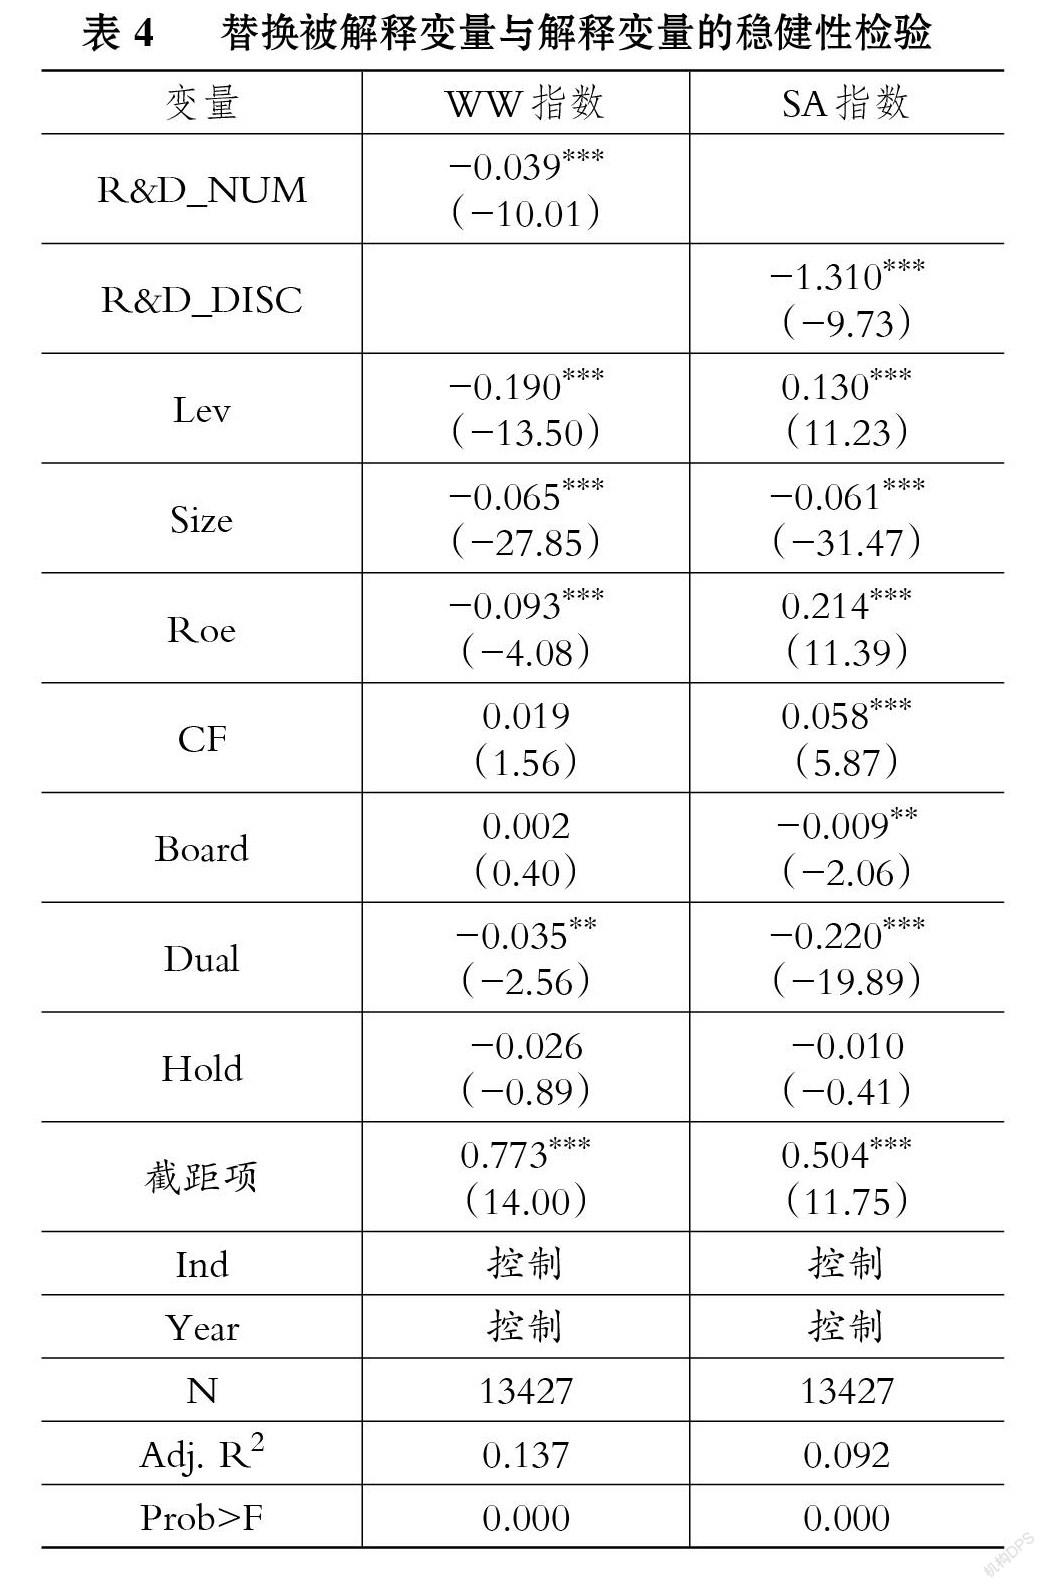
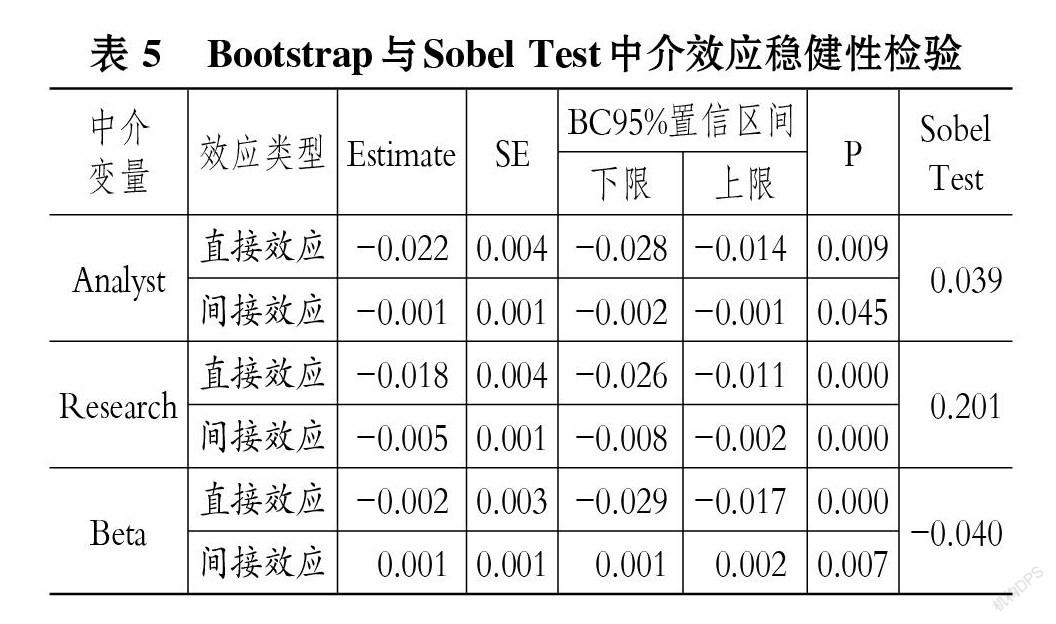
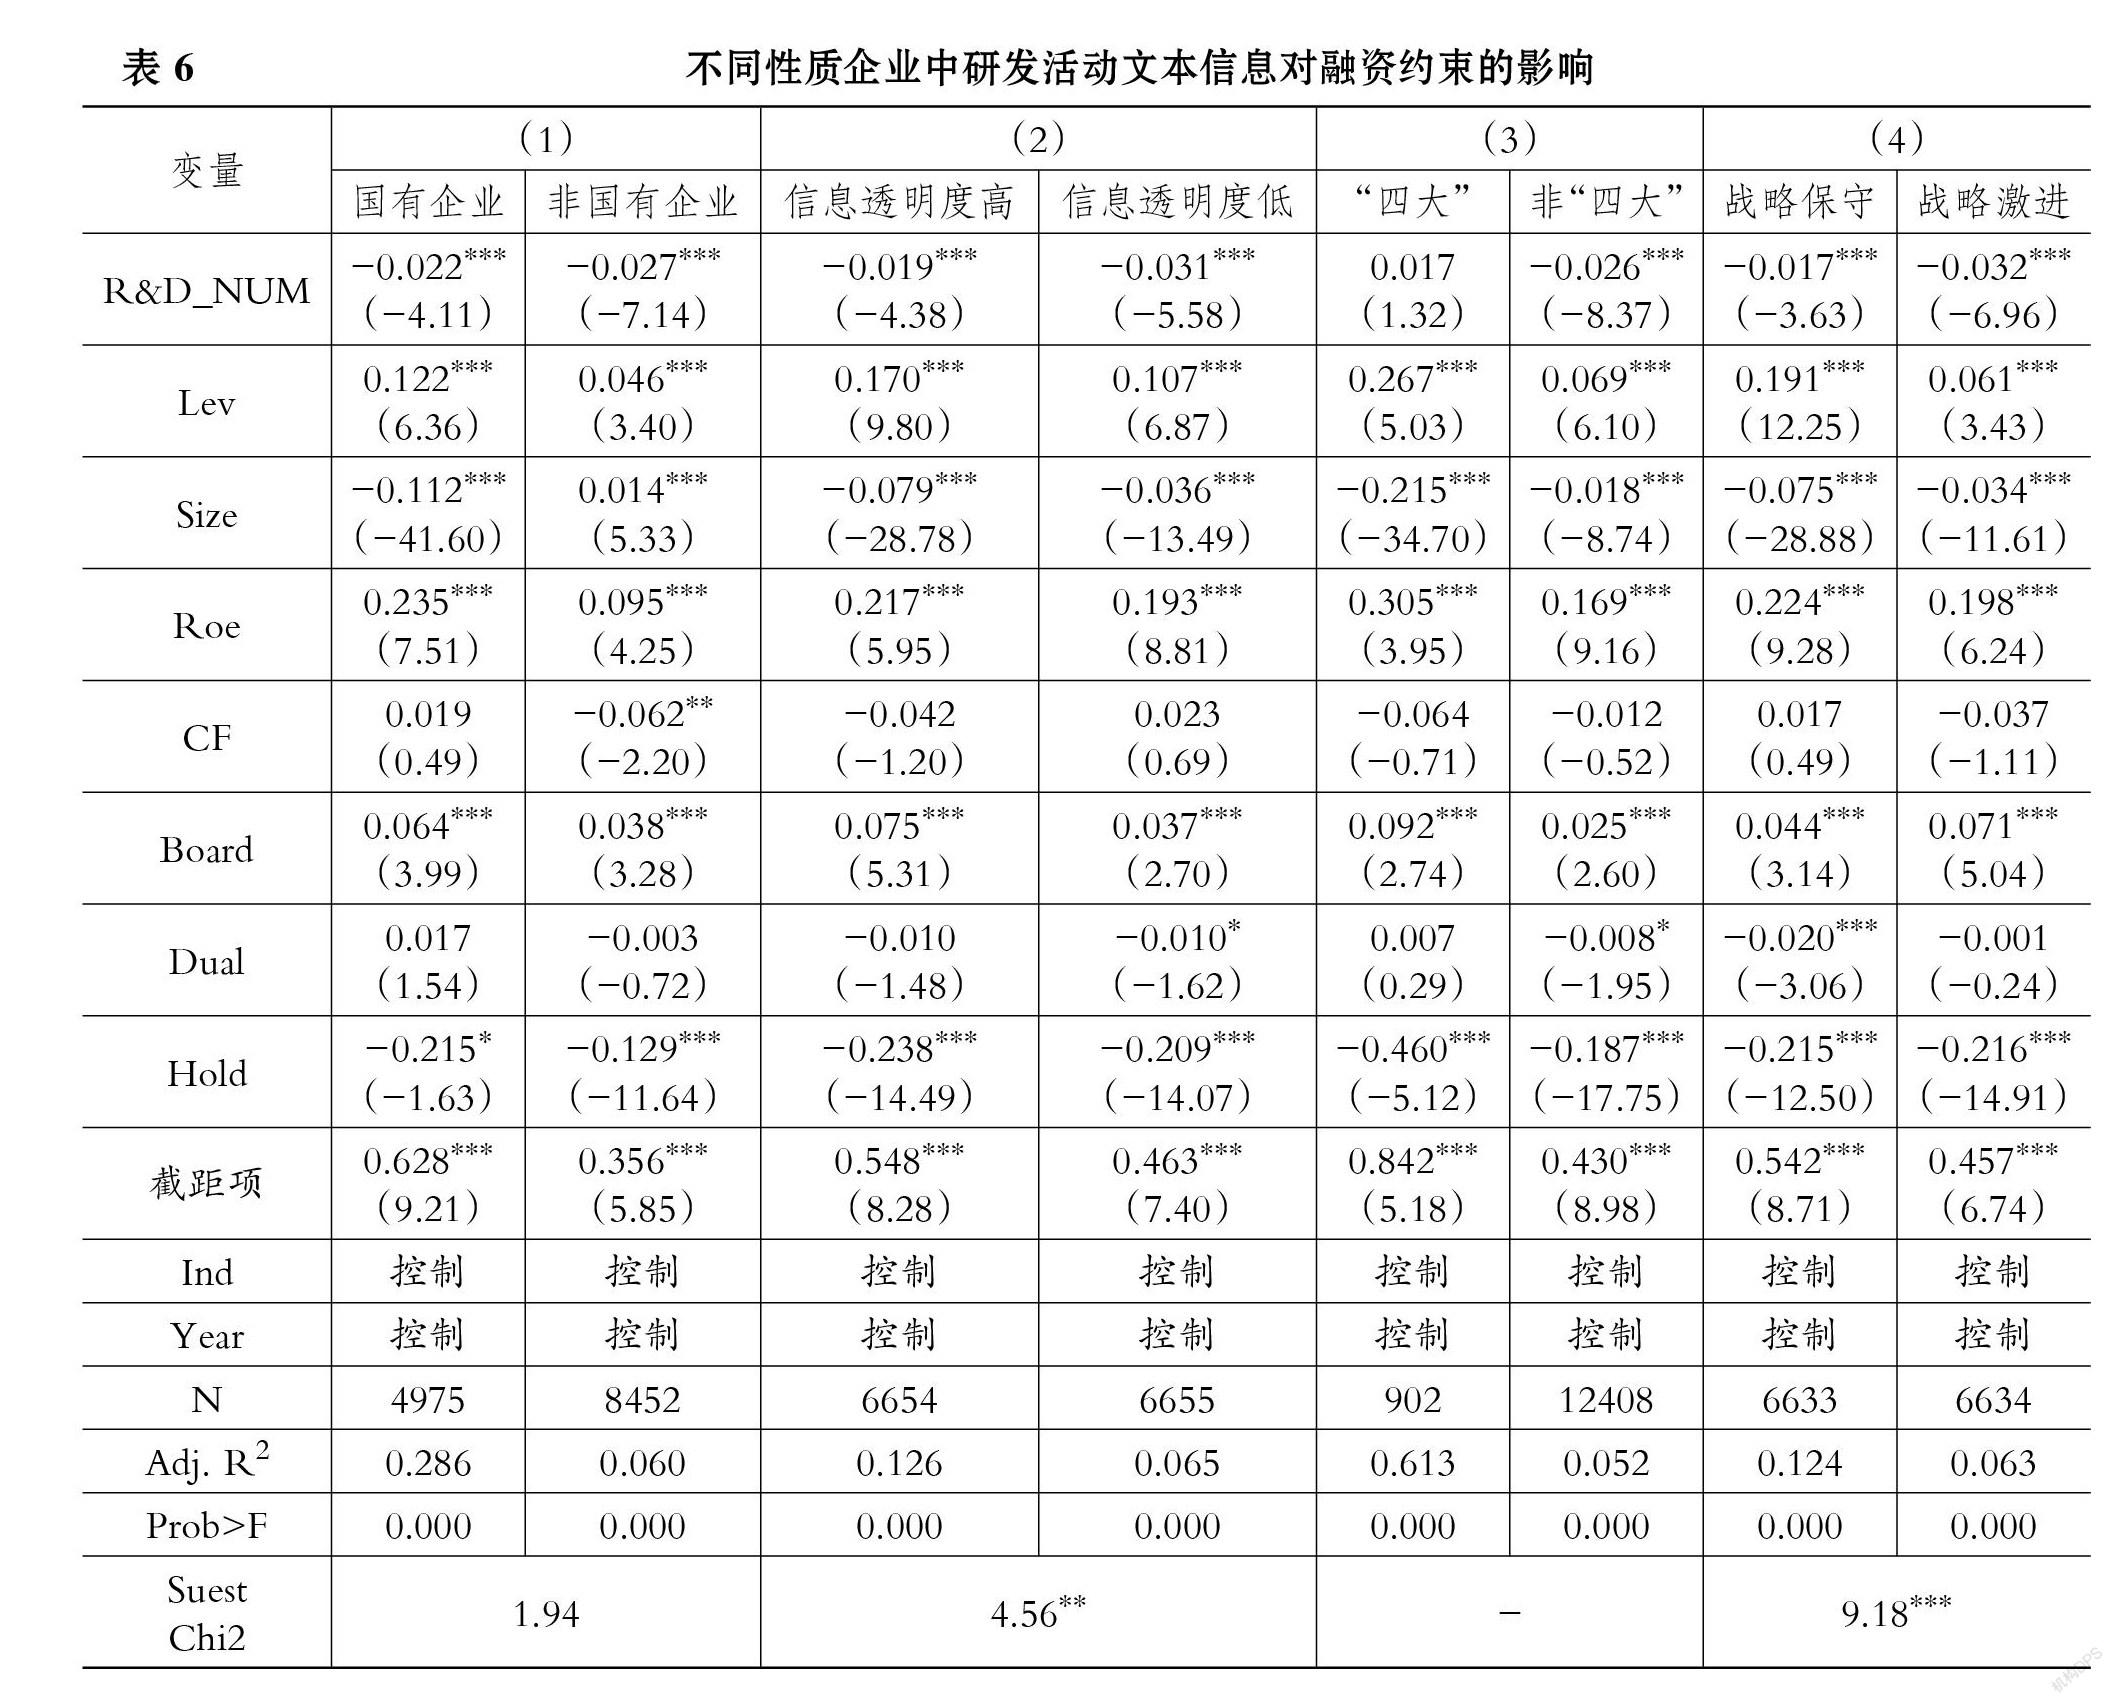
【摘要】基于2010 ~ 2019年A股上市公司数据, 采用文本分析法度量企业年报中研发活动的披露数量, 实证检验研发活动文本信息披露对融资约束的影响。 研究发现: 积极的研发活动文本信息披露能够缓解企业融资约束; 分析师关注在研发活动文本信息披露缓解融资约束中起到部分中介作用, 而企业证券的系统性风险在其中起到遮掩作用; 无论在国企还是非国企中, 研发活动文本信息披露都能够缓解融资约束, 同时在信息透明度低、非“四大”审计及战略激进的企业中, 研发活动文本信息披露缓解融资约束的效果更显著。
【关键词】研发活动;文本信息;融资约束;分析师关注;系统性风险
【中图分类号】F832 【文献标识码】A 【文章编号】1004-0994(2021)24-0075-8
一、引言
研发活动是企业可持续发展的动力来源。 随着我国科技强国建设的深入推进, 上市公司开展研发活动的积极性越来越高。 统计显示, 我国A股上市公司2019年研发费用累计达7317.14亿元, 同比增长1282.31亿元, 增幅高达21.25%。 随着上市公司对研发活动的热情不断高涨, 市场上的投资者对企业的研发活动也越来越关注。 企业年报作为外部投资者获取信息的重要来源, 是投资者关注的重要内容。 企业年报中有关研发活动的信息主要由会计数据信息和文本信息两部分构成。 会计数据信息虽然能够反映企业研发活动的阶段与规模, 但由于上市公司对研发活动会计政策选择的自主权较大及其对研发活动存在操纵行为, 使得有关研发活动的会计数据信息并不一定能够准确反映企业真实的研发情况。……
登录APP查看全文