
基于ARMA—ARCH模型的上证指数波动率的实证研究
2021-12-17 10:03:04王萌月中央财经大学金融学院
品牌研究
2021年22期
关键词:模型
文/王萌月(中央财经大学金融学院)
一、前言
(一)研究背景
对于投资者和学者而言,预测股票交易指数是一个棘手的问题。股市是一个极度复杂的市场,其表现受到多种因素的影响,比如通货膨胀率、利率、经济环境、政治问题等。波动性是评估金融市场状况,是投资者、基金经理和金融监管机构做出决定的重要参考变量,是确定股票、期权和期货等金融工具价格的重要因素,是衡量风险与投资回报的一种方法。股票市场的波动性对金融法规、货币和财政政策也有重大影响。预测波动性已经成为经济活动中十分重要且迫切的事情。使用适当的预测模型,可以通过非常准确地预测来获得巨大的回报,这就关系到所构建预测模型的准确性问题。因此,选择什么模型、什么指数更具有代表性,成为广大学者致力于研究的问题。
(二)模型基本理论
ARMA模型和ARCH模型是预测波动率的经典模型。
1.ARMA模型
ARMA模型称为自回归移动平均模型,是时间序列分析模型的一种。是将AR(p)模型(自回归模型)和MA(q)模型(移动平均模型)组合,得到ARMA(p,d,q)模型。表达式如公式1-1:
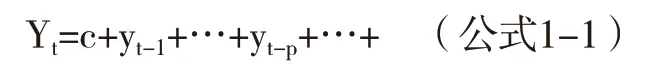
2.ARCH模型
另一个时间序列分析常用模型为ARCH模型,称为自回归条件异方差模型,广泛应用于与波动性有关的研究,还可以度量金融风险的大小。通常研究波动率聚类性特征,波动率聚类是由于金融资产收益率可能日收益率不存在或自存在微弱的自相关性,但是收益率的平方存在很强的自相关性,即收益率序列不相关但是也不独立。……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
网络安全与数据管理(2022年1期)2022-08-29 03:15:20
导航定位学报(2022年4期)2022-08-15 08:27:00
新世纪智能(数学备考)(2021年9期)2021-11-24 01:14:36
成都医学院学报(2021年2期)2021-07-19 08:35:14
新世纪智能(数学备考)(2020年9期)2021-01-04 00:25:14
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00
