
A银行数字普惠金融业务研究
2021-12-31 07:08:48郑敏钰
上海商业
2021年12期
郑敏钰
一、A银行数字普惠金融业务存在的问题
1.成本收益不平衡
A银行在数字普惠金融的发展中,要求对现有产品进行修改,并在提供金融服务方面进行创新,以满足客户的需求。然而,由于对金融创新的高投资需求和筹集资金的时间很长,因此导致金融创新不足,并且由于时间成本而导致总成本较高。2019年,全年的营业收入同比增长470%以上,但全年利润为负,亏损额高于上年。由于大量的研发投资,很难在数字化过程中前期获得利润。
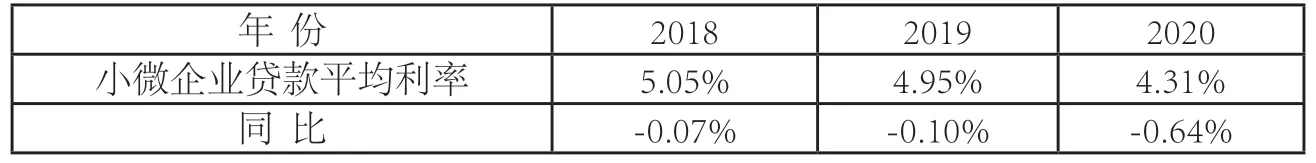
表1 2018—2020年A银行小微企业贷款平均利率数据
数字普惠金融业务收益较低。与传统银行业务不同,数字金融普惠业务主要针对经济相对窘迫的一些特定群体。这些群体与大客户和大公司相比,自身条件收入并不高,使得银行很难从这些群体中获利。
2.服务专业人才不足
传统上,A银行更希望扩展到大企业客户业务,并且还建立了一支专门为其服务的专业队伍,并配备了足够多的客户服务专家。而在数字普惠金融中,目前,A银行业务中心的客户服务代理很少,甚至会出现一些大客户经理兼职为小型企业客户提供服务的现象。同时,偏远地区的数字普惠金融服务能力相对较弱,人员配置很不平衡。
如今,A银行的许多基层员工对数字普惠金融的热情不高。银行始终缺少数字普惠金融人才,在银行中,很多员工的工作能力都被固定化了,很多人都不愿意跳出自己的舒适圈去学习另外新的知识,而且A银行在这方面的相应政策也不完善。……
登录APP查看全文
猜你喜欢
金桥(2018年12期)2019-01-29 02:47:36
High Technology Letters(2017年3期)2017-09-25 12:53:30
中国老区建设(2016年3期)2017-01-15 13:53:21
创新作文(小学版)(2016年20期)2016-08-22 09:11:22
中国工程咨询(2016年10期)2016-01-31 03:12:10
上海国资(2015年8期)2015-12-23 01:47:31
Coco薇(2015年1期)2015-08-13 02:23:50
河北金融年鉴(2014年0期)2014-02-27 13:20:03
玩具(2009年10期)2009-11-04 02:33:14
个人电脑(2009年9期)2009-09-14 03:18:46
