
国内外金融市场对我国大宗商品期货市场的溢出效应研究
2022-01-21 09:29:14冉梓丁四川大学
品牌研究
2021年36期
关键词:模型
文/冉梓丁(四川大学)
一、引言
近年来我国大宗商品的交易越来越紧密地与金融运作联系在一起,大宗商品原本具有的分散资产组合风险的功能逐渐被削弱。
因此,本次研究结合市场数据,采用向量自回归VAR模型,探索现阶段我国的大宗商品期货市场是否反映出国内外金融市场的信息。
我们可以将这个问题看作我国的大宗商品期货市场对国内外金融市场是否产生了显著的收益率溢出效应。
二、实证分析过程
(一)模型设定
研究我国的商品期货市场是否能够反映国内外金融市场的信息这个问题,可以分别研究国内大宗商品期货市场对国内金融市场、国外金融市场的收益率溢出效应。我们采用两变量VAR模型来对收益率的溢出效应进行研究:
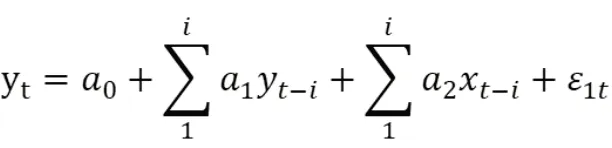

(二)数据来源与指标选取
(1)国内商品期货市场:选用南华期货商品指数来代表国内大宗商品期货指数,简称RNH。
(2)国内金融市场:选用上证综指,简称RSSEC。上证综指是国内股票市场的代表,可以反映国内股票市场的价格变动情况。
(3)国际金融市场:选用标普500指数,简称RSP500。
(三)数据处理
本次研究数据来源于Wind数据库,使用Eviews进行实证分析,删除交易日不相同的数据,最终样本数据起始时间为2004年6月2日至2020年12月30日,共3900个观测日。
(四)模型构建和实证分析
1.VAR模型构建
(1)ADF检验与最优滞后阶数的选择
各对数收益率序列的P值均接近为零,在1%水平下均为平稳序列,可以做进一步的检验。在满足平稳序列的条件后,我们分别对国内大宗商品与国内金融市场、国内大宗商品与国际金融市场构建VAR模型。……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
网络安全与数据管理(2022年1期)2022-08-29 03:15:20
导航定位学报(2022年4期)2022-08-15 08:27:00
新世纪智能(数学备考)(2021年9期)2021-11-24 01:14:36
成都医学院学报(2021年2期)2021-07-19 08:35:14
新世纪智能(数学备考)(2020年9期)2021-01-04 00:25:14
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00
