
政治关联、企业环境税负与环保投资
2022-03-21 21:27:29王勇曹宇腾
中国石油大学学报(社会科学版)
2022年1期
王勇 曹宇腾

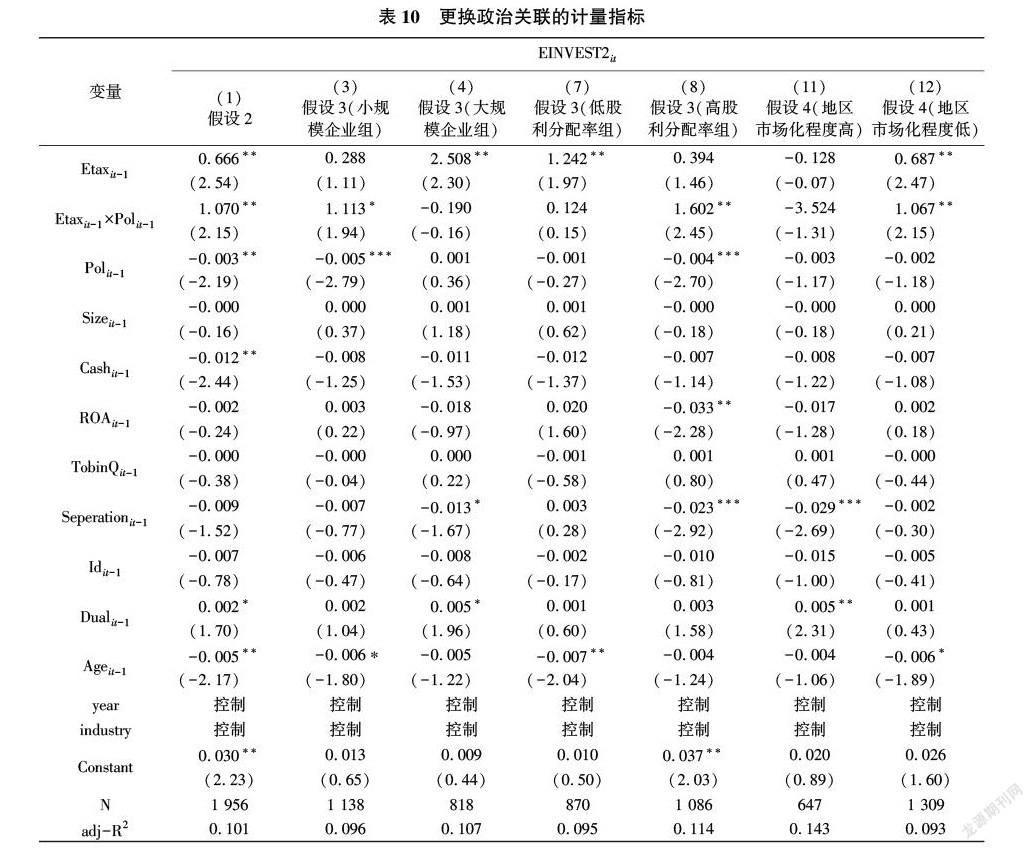
摘要:以2012—2019年沪深非金融类A股上市公司为研究对象,理论分析与实证检验企业环境税负对其环保投资的影响,并揭示政治关联对两者间关系的调节作用。研究发现,企业的环境税负显著地促进其环保投资,并且这一促进作用在政治关联企业更为显著。进一步研究发现,政治关联通过缓解企业的融资约束来影响企业环境税负与其环保投资的关系,并且在市场化进程比较低的地区该作用更为显著。政府在实行环境税的同时应配套积极的货币政策或财政政策,并且政策导向应结合各地市场化程度而异。
关键词:环境税负;环保投资;政治关联;融资约束;地区市场化进程
中图分类号:F272.3
文献标识码:A
文章编号:1673-5595(2022)01-0024-12
一、引言
2013—2018年,中国对世界经济增长的年均贡献率为28.1%①,位居世界第一
。然而,经济快速增长的同时,环境污染问题日益凸显。对此,中国政府给予高度重视。2015年党的十八届五中全会再次强调绿色发展模式,明确要求发展循环经济,减少环境污染。[1]2016年全国环境治理投资总额达到9 219.80亿元,占当年GDP的1.24%②。《全国城市生态保护与建设规划(2015—2020)》明确提出,到2020年环保投资占GDP的比例不低于3.5%。与此同时,政策手段也由基于价格对环境管理的排污费制度和环境保护税收的双调控政策手段,逐步转变为建立更加完善的环境保护税制度。2016年12月25日《中华人民共和国环境保护税法》颁布并于2018年1月1日起正式生效。环境保护税制度的实施进一步明确了征收范围,统一了税率水平,规范了优惠政策的具体实施[2],促使我国环境保护从“花钱买污”逐渐演变为“污染治理”。……
登录APP查看全文
猜你喜欢
体育科技文献通报(2022年3期)2022-05-23 13:46:54
当代陕西(2021年17期)2021-11-06 03:21:36
中老年保健(2021年12期)2021-08-24 03:30:40
辽金历史与考古(2021年0期)2021-07-29 01:06:54
中国传媒大学学报(自然科学版)(2021年1期)2021-06-09 08:43:00
中国生殖健康(2020年6期)2020-02-01 06:28:50
科技传播(2019年22期)2020-01-14 03:06:54
民用飞机设计与研究(2019年4期)2019-05-21 07:21:24
中国生殖健康(2019年11期)2019-01-07 01:28:02
读者(2017年5期)2017-02-15 18:04:18
