基于VAR-VEC模型对我国外汇储备规模决定因素的实证分析
2022-04-21 21:13:20梁耀光
时代金融
2022年4期
关键词:模型
梁耀光
一、引言
在过去半个多世纪,西方学者就储备规模的适度性问题提出了各种主张,例如比率分析法和回归分析法等。在国内,学者们主要是基于国外已有的文献和理论,再按照我国具体情况对外汇储备规模的决定因子进行实证研究。时至今日,纵然国内外学术界仍未能就外汇储备规模适度性的界定达成共识,但过去的研究成果确实挖掘出一些有意义的外汇储备规模的影响因素。
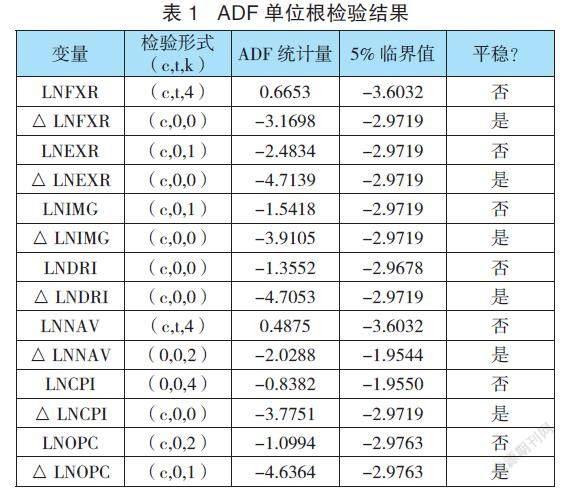
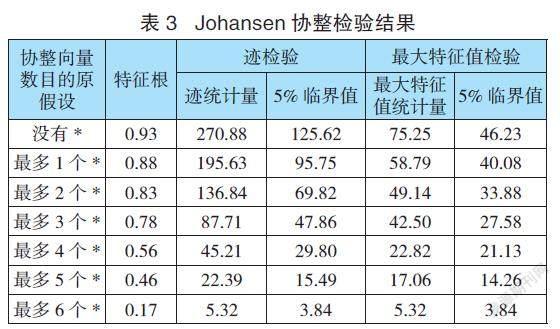
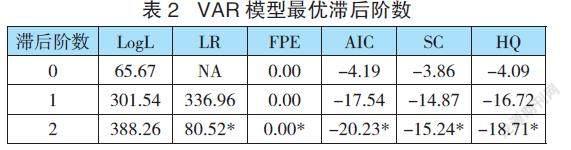
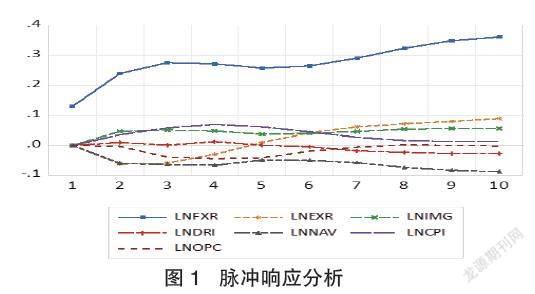
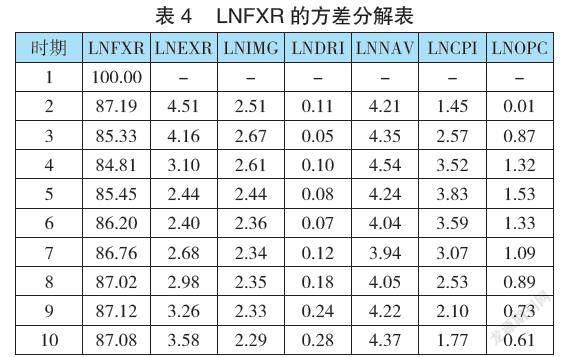
本文借鉴于此,但不拘泥于所谓的规模适度性问题,聚焦运用协整理论来构建VAR模型和VEC模型,并利用1991-2020年的宏观经济变量的年度数据,包括外汇储备存量、人民币兑美元汇率、进口总额与GDP之比值、国家外债偿债率、国外净资产、CPI和美元贷款利率,进行实证分析我国外汇储备存量变动的长期与短期的决定因素,并进行脉冲响应和方差分解来剖析各个决定因素与外汇储备存量之间的动态关系。最后,本文做出总结。
二、相关理论和文献综述
西方学者从事外汇储备适度规模的研究由来已久。Triffin(1960)认为一国的国际储备需求会随着国际贸易增长而增长,并提出以国际储备与进口总额的比率来度量储备規模的适度性。这种比率分析法虽然简捷,但却忽略了其他可能影响储备存量的因素。Heller(1966)较早提倡成本收益分析法,而Agarwal(1971)就着发展中国家的特殊情况改进了Heller模型,强调以收益最大化和成本最小化的交点来度量适度储备需求量。可是,Agarwal模型忽略了外汇储备调节中借入储备和宏观经济调节的可替代性,以及进口支付和偿付外债等外汇储备的基本需求源,因此仍有待完善。……
登录APP查看全文
猜你喜欢
童话王国·奇妙逻辑推理(2024年5期)2024-06-19 16:03:38
网络安全与数据管理(2022年1期)2022-08-29 03:15:20
导航定位学报(2022年4期)2022-08-15 08:27:00
新世纪智能(数学备考)(2021年9期)2021-11-24 01:14:36
成都医学院学报(2021年2期)2021-07-19 08:35:14
新世纪智能(数学备考)(2020年9期)2021-01-04 00:25:14
数学物理学报(2020年2期)2020-06-02 11:29:24
光学精密工程(2016年6期)2016-11-07 09:07:19
核科学与工程(2015年4期)2015-09-26 11:59:03
中学数学杂志(初中版)(2006年1期)2006-12-29 00:00:00